
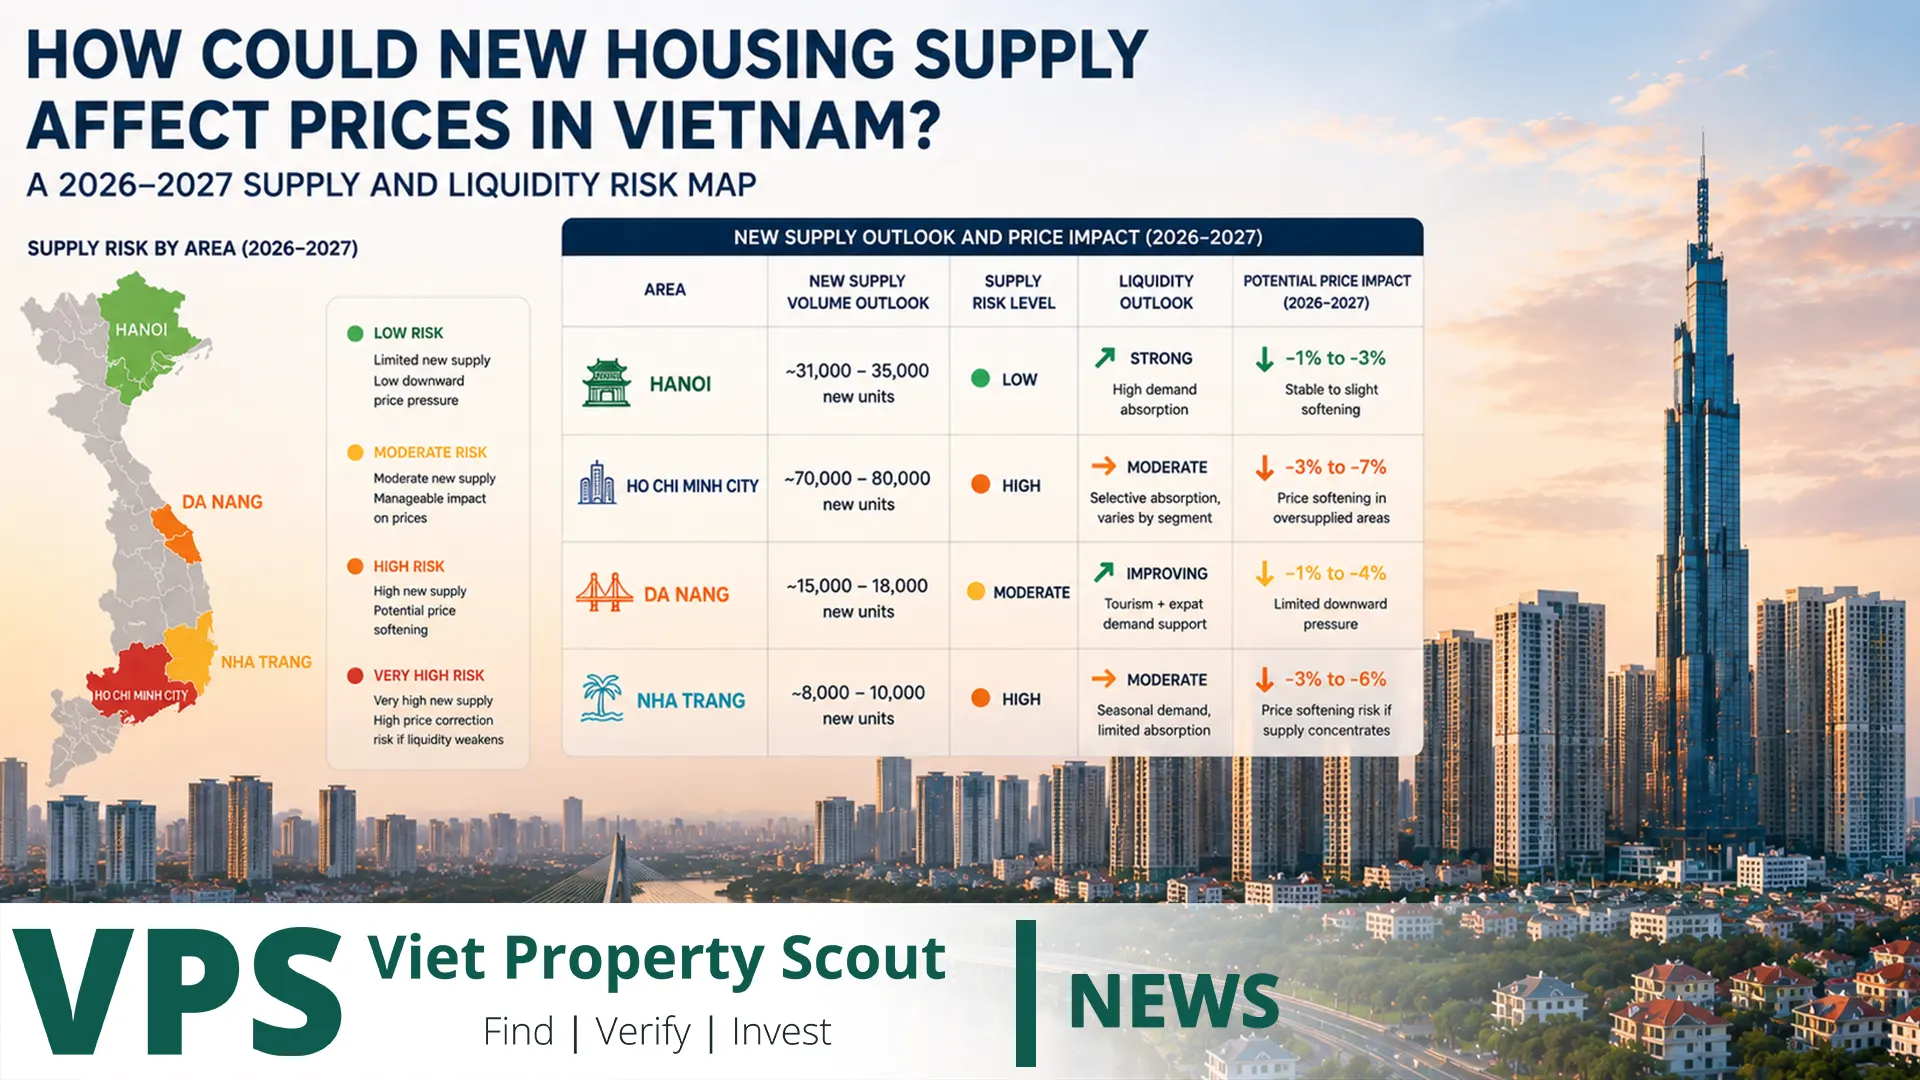
Vietnam konut piyasası 2026–2027 dönemine önemli bir çelişkiyle giriyor: yeni konut arzı hızla iyileşirken satın alma gücü ve piyasa likiditesi aynı anda daha kırılgan hale geliyor. Yalnızca 2026'nın ikinci çeyreğinde 103.205 konutluk 113 yeni ticari konut projesi ruhsat aldı; 59.073 konutluk 131 proje ise gelecekte oluşacak konutları satışa sunabilecek hukuki aşamaya ulaştı. Buna karşılık başarılı gayrimenkul işlemleri 100.005 adede gerileyerek ilk çeyreğin yalnızca %71,5'i seviyesinde kaldı ve raporlanan stok hafif yükseldi. Bu tablo “arz artıyor, fiyatlar kesin çöker” anlamına gelmiyor. Fakat piyasanın artık her projeyi, her fiyat seviyesinde ve aynı hızla absorbe edemediğini açık biçimde gösteriyor.
Asıl Soru Arz Artıyor mu Değil, Nerede ve Hangi Fiyattan Artıyor?
Vietnam tek bir konut piyasası değil. Hanoi çok yüksek fiyatların üzerine büyük bir yeni apartman boru hattı ekliyor. Eski Ho Chi Minh City çekirdeğinde yeni apartman arzı hâlâ görece sınırlı, ancak düşük katlı projeler ve çevre township'ler hızla genişliyor. Da Nang yıllarca düşük arzla çalıştıktan sonra çok daha rekabetçi bir apartman piyasasına geçiyor. Nha Trang–Khánh Hòa'da ise standart konut ile condotel ve resort ürünlerini aynı arz hesabına koymak ciddi hata yaratıyor.
Bu nedenle “Vietnam'da konut arzı artıyor” cümlesi tek başına fiyat tahmini yapmaya yetmez. Arzın hangi şehirde, hangi segmentte, hangi fiyat seviyesinde ve hangi teslim takviminde geldiği belirleyicidir.
Q2 2026 Ulusal Verileri Ne Söylüyor?
| Gösterge | Q2 2026 Durumu | Piyasa Sinyali |
|---|---|---|
| Yeni ruhsat alan ticari konut | 113 proje / 103.205 konut | Gelecek arz boru hattı güçlü şekilde hızlanıyor |
| Projeden satışa uygun hale gelen konut | 131 proje / 59.073 konut | Daha fazla ürün kısa-orta vadede alıcıya ulaşacak |
| Başarılı gayrimenkul işlemi | 100.005 işlem | Q1'in yalnızca %71,5'i; likidite zayıfladı |
| Raporlanan stok | 25/34 bölgede yaklaşık 39.284 konut/arsa | Satılmamış ürün hafif biçimde birikiyor |
| Gayrimenkul kredi faizi | Genellikle %12–14, bazı değişken krediler %15–16 | Satın alma gücü ve yatırımcı taşıma maliyeti baskılanıyor |
| İkinci el fiyatları | Apartman, villa ve arsada genel olarak hafif düzeltme | Satıcı artık fiyatı tek taraflı belirleyemiyor |
Yeni Arz Neden Birincil Fiyatları Otomatik Olarak Düşürmez?
Yeni konutun çoğalması ekonomik teoride rekabet yaratır, fakat Vietnam'daki birincil piyasada fiyatların davranışı daha karmaşıktır. Birincisi, arsa, inşaat, finansman ve mevzuata uyum maliyetleri yüksek olduğu için geliştirici nominal fiyatı kolayca düşürmek istemez. İkincisi, yeni ticari arzın önemli bir bölümü hâlâ orta-üst ve premium segmentte yoğunlaşırken gerçek erişilebilir fiyatlı konut açığı devam ediyor.
Üçüncüsü, geliştiriciler liste fiyatını koruyup uzun ödeme planı, faiz desteği, doğrudan iskonto, mobilya veya yönetim ücreti avantajı verebilir. Bu durumda fiyat tabelada değişmez fakat efektif satış fiyatı düşer. Dördüncüsü, hukuku temiz ve gerçekten arzı sınırlı bir mikro lokasyondaki kaliteli proje, şehir genelindeki zayıflamaya rağmen fiyatını koruyabilir.
En kritik ayrım ise birincil ve ikinci el piyasadır. 2026–2027 döneminde geliştiricinin liste fiyatı yatay görünürken, nakde ihtiyaç duyan bireysel yatırımcının aynı projedeki ünitesini belirgin iskonto ile satması mümkündür. Bu nedenle “ilan fiyatı” ile “gerçekleşebilir satış fiyatı” arasındaki fark yeni dönemin en önemli likidite göstergelerinden biri olacak.
Hanoi: Arz, Fiyat ve Finansman Riskinin En Güçlü Kesiştiği Piyasa
Hanoi 2025 yılında yaklaşık 36.000 yeni apartman lansmanıyla tarihindeki en yüksek yıllık arz dönemlerinden birini yaşadı. CBRE 2026 için de yaklaşık 33.000 yeni apartman öngörüyordu. Buna karşın Van Giang hariç Hanoi birincil apartman ortalaması 2025'in üçüncü çeyreğinden beri 100 milyon VND/m² seviyesinin üzerinde.
2026'nın ikinci çeyreğinde 5.800'den fazla apartman satıldı fakat bu sayı aynı dönemde piyasaya çıkan yeni arzın yalnızca yaklaşık %68'ine denk geldi. 2024–2025 döneminde emilim oranı sık sık %90'ın üzerine çıkıyordu. Daha önemlisi, ikinci el apartman fiyatlarında 2022 sonundan beri ilk kez aşağı yönlü düzeltme kaydedildi.
Bu bir Hanoi çöküşü değildir. Ancak yüksek fiyat, yüksek faiz ve güçlü yeni arzın ilk kez aynı anda likiditeyi zorladığının açık işaretidir. Özellikle inşaat halindeki projelerde ana para ödemesiz dönemleri sona eren kredi kullanan yatırımcıların daha düşük fiyatla satış yapması ikinci el piyasayı baskılayabilir.
VPS risk seviyesi: Yeni arz riski yüksek; yüksek fiyatlı ve krediye bağımlı projelerde likidite riski yüksek. Tamamlanmış, yaşayan topluluğu ve ölçülebilir kira talebi bulunan projelerde risk daha düşük.
Ho Chi Minh City: Merkezde Arz Fazlasından Çok Erişilebilirlik Riski
HCMC'deki durum Hanoi'den farklı. 2026'nın ikinci çeyreğinde eski HCMC apartman piyasasında yalnızca 850 yeni ünite piyasaya çıktı ve arz bir önceki çeyreğe göre %48 geriledi. Dolayısıyla merkez ve eski doğu çekirdeğinde bugün için Hanoi benzeri bir apartman arz dalgasından söz etmek zor.
Buna karşılık düşük katlı yeni arz 1.934 ürüne yükseldi. Ayrıca 2025 birleşmesiyle Bình Dương ve Bà Rịa–Vũng Tàu'nun yeni HCMC içine girmesi, konut piyasasının ölçeğini ve fiyat spektrumunu olağanüstü genişletti. Thu Thiem veya Thảo Điền'deki premium daire ile Dĩ An'daki işgücü odaklı apartmanı aynı “HCMC ortalaması” içinde değerlendirmek yanlış sonuç verir.
Buradaki ana risk, merkezde kontrolsüz stoktan ziyade yüksek giriş fiyatı ve finansman maliyetidir. Premium üründe alıcı havuzu küçülebilir ve ikinci el çıkış süresi uzayabilir. Eski Bình Dương tarafında ise çok sayıda township ve sosyal/orta segment konutun aynı dönemde teslim edilmesi mikro bölgesel arz riski yaratabilir.
VPS risk seviyesi: Eski HCMC çekirdeğinde apartman arz riski düşük-orta; premium ürünlerde fiyat ve likidite riski orta-yüksek. Büyük çevre township'lerde teslimat takvimi ayrıca kontrol edilmeli.
Da Nang: Arz Kıtlığından Proje Rekabetine Geçiş
Da Nang'da 2024 öncesinde yıllık yeni apartman arzı birçok dönemde 1.000 ünitenin altında kalıyordu. 2024–2025 döneminde ise 8.000'den fazla yeni apartman piyasaya çıktı. Q1 2026 itibarıyla kümülatif apartman stoku yaklaşık 16.000 üniteye, ortalama birincil fiyat yaklaşık 83 milyon VND/m² seviyesine ulaştı.
Kümülatif emilim yaklaşık %89 ile güçlü görünmeye devam ediyor. Fakat Da Nang'ın apartman piyasası Hanoi ve HCMC'den çok daha küçük olduğu için birkaç büyük projenin eş zamanlı teslimi arz-talep dengesini hızlı değiştirebilir. Özellikle sahil çekirdeği, Han Nehri çevresi, Liên Chiểu ve güney büyüme koridorlarında önümüzdeki 24–36 aylık rakip teslimatlar mutlaka incelenmeli.
VPS risk seviyesi: Aşırı fiyatlanmış yeni projelerde orta-yüksek arz ve likidite riski; gerçek yerleşim veya kiralama talebine bağlı ürünlerde daha düşük risk.
Nha Trang–Khánh Hòa: Konut Arzı ile Turizm Arzını Birbirinden Ayır
Khánh Hòa'daki turizm büyümesi son derece güçlü olabilir, ancak turist sayısındaki artış turizm konaklama arzının sınırsız şekilde absorbe edileceği anlamına gelmez. Nha Trang merkezindeki bir konut dairesi yerel halk, uzun süre yaşayan yabancılar ve turizmden aynı anda talep görebilir. Bãi Dài'daki condotel veya resort villa ise işletmecinin performansına, oda doluluğuna, sezonsallığa ve proje hukukuna çok daha bağımlıdır.
Yeni otel odası ve turizm ünitesi sayısı gerçekleşen ücretli geceleme talebinden hızlı büyürse, bölgeye gelen turist sayısı yükselmeye devam ederken oda başına gelir ve mal sahibine düşen pay gerileyebilir. Bu nedenle “turizm büyüyor” tek başına condotel yatırım gerekçesi değildir.
VPS risk seviyesi: İyi şehir konutunda orta; garantili getiri veya işletmeci hikâyesine bağımlı turizm gayrimenkulünde yüksek.
Sanayi ve Büyüme Şehirlerinde Arzı İstihdamla Birlikte Oku
Hải Phòng, Hưng Yên ve eski Bình Dương gibi sanayi ve lojistik merkezlerinde yüksek konut arzı tek başına olumsuz değildir. Fabrika, teknoloji, liman ve lojistik yatırımları gerçek istihdam oluşturduğunda iç göç, çalışan aileler ve kiracı talebi yeni konutların önemli bölümünü absorbe edebilir.
Risk, konut projesinin istihdam ve yaşam altyapısından çok daha hızlı gitmesidir. Binlerce konutun bulunduğu fakat okulun, marketin, hastanenin, toplu taşımanın ve yeterli iş alanının olmadığı bir township, gerçek kullanıcı piyasası yerine yatırımcıların birbirine ürün sattığı bir piyasaya dönüşebilir.
2026–2027 Varlık Türüne Göre Risk Haritası
| Varlık Türü | Arz Riski | Likidite Riski | Ana Sebep |
|---|---|---|---|
| Yüksek fiyatlı projeden apartman | Bazı şehirlerde yüksek | Yüksek | Yüksek fiyat + faiz + rakip yeni lansmanlar |
| Teslim edilmiş, yaşayan sitede apartman | Orta | Düşük-orta | Kira ve gerçek kullanım üzerinden değer test edilebilir |
| Arsa | Orta | Yüksek | Kredi, spekülasyon ve sonraki alıcıya bağımlı |
| Lüks villa / townhouse | Orta-yüksek | Yüksek | Yüksek toplam bedel ve sınırlı alıcı havuzu |
| Condotel / resort | Bazı koridorlarda yüksek | Yüksek | Sezonsallık, işletmeci ve hukuki yapı |
| Sosyal / erişilebilir konut | Arz güçlü biçimde artıyor | Gerçek kullanıcı talebi güçlü | Piyasanın en büyük erişilebilirlik açığını karşılıyor |
Faiz Neden Bazen Yeni Arzdan Daha Tehlikelidir?
Konut kredilerinin %12–14, bazı değişken kredilerin %15–16 seviyelerine çıktığı bir ortamda piyasa matematiği fiyat tabelası değişmeden bozulabilir. Aynı gelire sahip bir aile daha az kredi kullanabilir. Yatırımcı ise geliştiricinin ilk yıllarda sunduğu anapara ertelemesi veya faiz desteği sona erdiğinde çok daha yüksek aylık ödeme ile karşılaşabilir.
Bu nedenle finansman stresi önce ikinci el piyasasında görünür. Geliştirici resmi fiyatını korurken nakde ihtiyacı olan yatırımcı aynı projedeki daireyi iskonto ederek satabilir. Nakit alıcısı için fırsat burada oluşabilir; fakat yalnızca gayrimenkulün temel talebi güçlüyse. Likit olmayan kötü bir gayrimenkulün ucuzlaması onu otomatik olarak iyi yatırım yapmaz.
2026–2027 İçin Erken Uyarı Sinyalleri
- Satışların yeni lansmanlara oranının birkaç çeyrek üst üste düşmesi.
- Liste fiyatı sabit kalırken geliştirici kampanyalarının ve faiz desteklerinin artması.
- Teslime veya kredi ana para ödemesinin başlamasına yakın ikinci el ilanlarının çoğalması.
- Birincil fiyat ile aynı projedeki gerçek ikinci el fiyatı arasındaki farkın açılması.
- Hem proje içinde hem mikro bölgede satılmamış stoğun yükselmesi.
- Önümüzdeki 24–36 ay içinde çok sayıda rakip projenin teslim edilmesi.
- Kira artışının gayrimenkul fiyat artışının çok gerisinde kalması.
Viet Property Scout Arz ve Likidite Testi
| Test | Kritik Soru |
|---|---|
| Arz | Önümüzdeki 24–36 ayda kaç rakip ünite teslim edilecek? |
| Talep | Bu gayrimenkulün gerçek son kullanıcısı kim? |
| Fiyat | Benzer teslim edilmiş varlıktan daha pahalı mı satın alıyorum? |
| Finansman | Faiz yüksek kalırsa yatırımın nakit akışı ne olur? |
| Kira | Gerçek net kira satın alma fiyatını destekliyor mu? |
| Çıkış | 12 ay içinde satmak zorunda kalırsam bunu kim satın alacak? |
2027 İçin Üç Olası Senaryo
Baz senaryo: Yeni konut arzı iyileşmeye devam eder, gerçek talep ortadan kalkmaz fakat alıcı daha seçici olur. Birincil fiyatlar sert düşmek yerine yavaşlar; geliştiriciler kampanya ve ödeme avantajlarını artırır. İkinci el piyasada ise proje bazlı iskontolar devam eder.
Olumlu senaryo: Faiz ve kredi koşulları gevşerken ekonomik büyüme, istihdam ve hane geliri güçlü kalır. Böyle bir durumda yeni arz önemli ölçüde absorbe edilir ve geniş ölçekli nominal fiyat düşüşü yaşanmaz. Gerçek altyapı ve iş alanlarına bağlı projeler daha güçlü performans gösterir.
Risk senaryosu: Finansman maliyetleri yüksek kalır ve 2026'da izin alan veya satışa açılan büyük proje stoğu 2027'de piyasaya hızla ulaşır. Stok artarken kredi ödemesi baskısı yaşayan yatırımcıların ikinci el satışı çoğalır. Aşırı fiyatlı, benzer ürünü fazla ve kullanıcı talebi zayıf projelerde düzeltme daha belirgin hale gelir.
Sık Sorulan Sorular
Yeni konut arzı Vietnam'da emlak fiyatlarını çökertebilir mi?
Mevcut veriler tek bir ulusal çöküş senaryosunu desteklemiyor. Daha olası senaryo güçlü ayrışmadır. Hukuku temiz ve gerçek talebin olduğu projeler fiyatını daha iyi korurken fazla arz ve yüksek fiyatın kesiştiği projeler kampanya veya ikinci el indirimiyle düzeltilebilir.
Arz riski en yüksek nerede?
Çok sayıda yeni ünitenin aynı zamanda yüksek fiyat, krediye bağımlı alıcı ve zayıf son kullanıcı talebiyle karşılaştığı mikro piyasalarda.
İkinci el fiyatları düşerse geliştiriciler de fiyat indirir mi?
Hemen değil. Önce faiz desteği, ödeme planı, doğrudan kampanya veya hediye gibi araçlar kullanılabilir. Fakat birincil ve ikinci el arasındaki fark uzun süre büyürse resmi fiyat üzerinde de baskı oluşur.
2027 konut almak için kötü bir yıl mı?
Hayır. Hatta seçici ve nakit akışını doğru yöneten alıcı için daha fazla seçenek ve pazarlık gücü oluşabilir. Tehlikeli olan 2027'de satın almak değil, likiditesi olmayan yanlış ürünü gelecekteki değer artışına güvenerek fazla fiyatla satın almaktır.
Sonuç: Asıl Risk Arzın Artması Değil, Gerektiğinde Satamamaktır
Vietnam 2026–2027 döneminde tek yönde hareket eden bir emlak piyasası olmayacak. Hanoi yüksek yeni arz, yüksek fiyat ve yavaşlayan emilimin en sert test edildiği piyasalardan biri. HCMC'de eski merkez için temel problem kısa vadeli apartman arz fazlasından çok yüksek fiyat ve farklı alt piyasaların aynı ortalamada karışması. Da Nang arz kıtlığı döneminden proje rekabeti dönemine geçiyor. Nha Trang–Khánh Hòa'da ise standart konut ile turizm gayrimenkulünü ayrı değerlendirmeyen yatırımcı ciddi hata yapabilir.
Bu nedenle yatırımcının 2026–2027 döneminde soracağı en önemli soru “Bu gayrimenkul yüzde kaç değerlenir?” değil, “Nakde ihtiyacım olduğunda bunu kime, hangi sürede ve hangi fiyatla satabilirim?” olmalıdır. Gerçek kullanıcısı bulunan, hukuku doğrulanmış, giriş fiyatı savunulabilir, kira getirisi ölçülebilir ve gelecekteki rakip arzı sınırlı bir gayrimenkul yeni arz döngüsünü çok daha güçlü karşılar. Viet Property Scout açısından arz haritasını yatırım kararına dönüştüren temel fark tam olarak budur.