
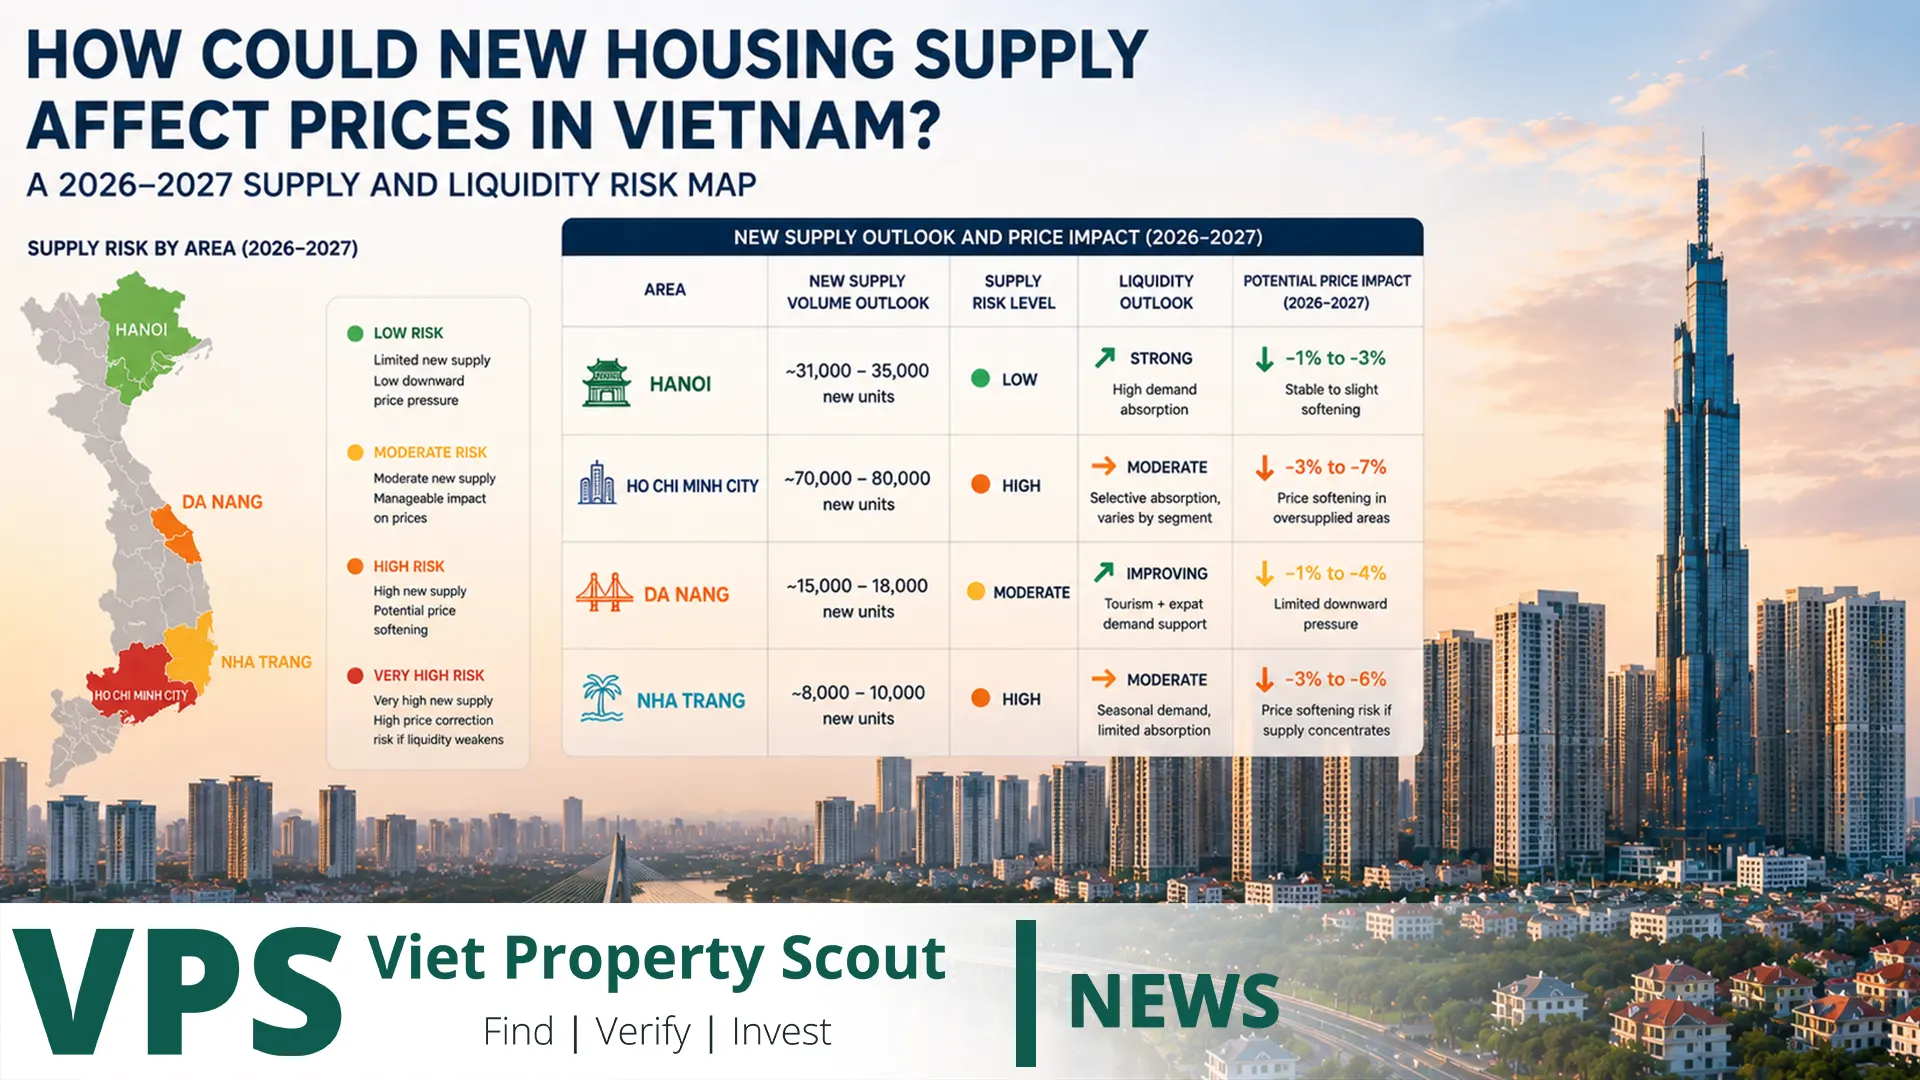
Рынок жилья Вьетнама входит в 2026–2027 годы с важным противоречием: новое предложение быстро увеличивается, но доступность жилья и ликвидность одновременно ухудшаются. Только во втором квартале 2026 года разрешения получили 113 новых коммерческих жилищных проектов на 103 205 единиц. Ещё 131 проект на 59 073 квартиры получил право продавать жильё, которое будет построено в будущем. Несмотря на это, число успешных сделок снизилось до 100 005, то есть до 71,5% уровня первого квартала, а объём непроданного предложения немного вырос. Поэтому новое предложение не обязательно приведёт к обвалу цен. Оно прежде всего уменьшает способность рынка поглощать любой объект по любой заявленной цене.
Главный вопрос — не растёт ли предложение, а где именно оно растёт и по какой цене
Во Вьетнаме нет единого рынка жилья. В Ханое высокая новая квартирная программа сочетается с чрезвычайно высокой ценой. В центральном старом HCMC новое предложение квартир по-прежнему ограничено, зато расширяются малоэтажные проекты и пригородные города. Дананг перешёл от многолетнего дефицита к более конкурентному рынку. В Нячанге–Кханьхоа обычные квартиры необходимо полностью отделять от condotel и курортной недвижимости.
Что показывает национальная статистика Q2 2026
| Показатель | Ситуация | Сигнал |
|---|---|---|
| Новые лицензированные жилые проекты | 113 проектов / 103 205 единиц | Будущее предложение резко ускоряется |
| Проекты с правом будущих продаж | 131 проект / 59 073 квартиры | Больше объектов скоро выйдет к покупателю |
| Успешные сделки | 100 005 | Только 71,5% уровня Q1 |
| Непроданный запас | Около 39 284 объектов/участков | Запас постепенно увеличивается |
| Ставки по ипотеке | Обычно 12–14%, некоторые плавающие 15–16% | Финансирование ограничивает покупательную способность |
| Вторичные цены | Небольшое снижение в ряде сегментов | Продавцы теряют абсолютную власть над ценой |
Почему новое предложение не обязательно снижает цены застройщиков
Стоимость земли, строительства и финансирования остаётся высокой. Значительная часть коммерческого предложения относится к дорогому сегменту, а не к действительно доступному жилью. Застройщик также может сохранять официальный прайс, предоставляя скидку, мебель, льготный график платежей или поддержку по процентам.
Поэтому в 2026–2027 годах возможна ситуация, когда первичные цены выглядят стабильными, а собственники на вторичном рынке уже соглашаются на реальные скидки ради ликвидности. Разрыв между рекламной ценой и ценой, по которой реально можно закрыть сделку, становится важнейшим показателем.
Ханой: самая высокая совокупная чувствительность к предложению и цене
В 2025 году Ханой получил почти 36 тысяч новых квартир, а прогноз CBRE на 2026 год составлял около 33 тысяч. При этом средняя первичная цена внутри Ханоя без Van Giang с третьего квартала 2025 года держится выше 100 млн VND/м².
Во втором квартале 2026 года было продано более 5 800 квартир, однако это составило только около 68% нового предложения. В 2024–2025 годах поглощение часто превышало 90%. Впервые с конца 2022 года вторичный рынок зафиксировал снижение цен.
Оценка VPS: относительно высокий риск предложения и высокая чувствительность ликвидности в дорогих проектах, зависящих от кредитных покупателей. Готовые комплексы с реальными жителями устойчивее.
Хошимин: доступность важнее риска избытка квартир в центре
Во втором квартале 2026 года в бывшем HCMC было запущено только 850 новых квартир, на 48% меньше предыдущего квартала. Следовательно, центральный рынок пока не испытывает такого же давления предложения, как Ханой. Одновременно новое малоэтажное предложение достигло 1 934 объектов, а объединение с Bình Dương и Bà Rịa–Vũng Tàu резко расширило географию рынка.
Основные риски — высокая цена входа, стоимость кредита и огромная разница между премиальными Thu Thiem или Thảo Điền и более доступными районами бывшего Bình Dương.
Оценка VPS: низкий–средний риск избытка центральных квартир, но средний–высокий риск ликвидности дорогого продукта.
Дананг: переход от дефицита к конкуренции
До 2024 года ежегодное новое предложение квартир часто составляло менее 1 000 единиц. В 2024–2025 годах было запущено более 8 000 квартир. К Q1 2026 накопленный запас достиг примерно 16 тысяч, а средняя первичная цена — около 83 млн VND/м².
Накопленное поглощение остаётся высоким, однако сам рынок значительно меньше Ханоя и HCMC. Несколько крупных проектов способны быстро изменить локальный баланс.
Оценка VPS: средний–повышенный риск в дорогих новых проектах; ниже у недвижимости с понятным жилым и арендным спросом.
Нячанг–Кханьхоа: квартиры и курортные продукты нельзя объединять
Сильный рост туризма поддерживает рынок Кханьхоа, но не отменяет риск избытка туристического размещения. Жилая квартира в Нячанге может обслуживать местных жителей, иностранцев и туристов. Condotel в Bãi Dài гораздо сильнее зависит от оператора, загрузки, сезона и юридической модели.
Если число гостиничных номеров и туристических единиц растёт быстрее оплаченных ночей, туристов может становиться больше, а доход на одну единицу — меньше.
Оценка VPS: средний риск для качественного городского жилья и высокий для зависимых от оператора туристических активов.
Индустриальные города: предложение работает, если одновременно создаются рабочие места
В Hải Phòng, Hưng Yên и бывшем Bình Dương значительный объём жилья способен поглощаться благодаря промышленности, внутренней миграции и спросу работников. Поэтому само количество новых квартир не является достаточным показателем риска.
Проблема возникает, когда большой новый город строится значительно раньше рабочих мест, школ, торговли и ежедневных сервисов. Тогда основным покупателем становится другой инвестор, а не конечный пользователь.
Карта рисков по классам активов
| Актив | Риск предложения | Риск ликвидности | Причина |
|---|---|---|---|
| Дорогие первичные квартиры | Высокий в отдельных рынках | Высокий | Цена, ставки и новая конкуренция |
| Готовые квартиры в работающем районе | Средний | Низкий–средний | Реальная аренда подтверждает стоимость |
| Земельные участки | Средний | Высокий | Зависимость от кредита и следующего покупателя |
| Люксовые виллы и townhouse | Средний–высокий | Высокий | Большой чек, ограниченный круг покупателей |
| Condotel / resort | Высокий в отдельных местах | Высокий | Сезонность, оператор, право |
| Социальное / доступное жильё | Предложение быстро растёт | Сильный пользовательский спрос | Закрывает реальный дефицит доступности |
Почему процентная ставка может быть опаснее самого предложения
При ипотеке 12–14% покупатель способен финансировать меньшую сумму. Одновременно инвесторы, у которых заканчивается льготный период кредита, могут столкнуться с резким ростом платежа и начать продавать. Поэтому стресс часто первым появляется на вторичном рынке.
Застройщик может продолжать держать официальный прайс, тогда как отдельный собственник уже снижает цену ради возврата капитала. Это может создавать возможности для покупателей за наличные, но только в качественных проектах.
Ранние сигналы риска
- Продажи всё меньше соответствуют объёму новых запусков.
- Застройщики увеличивают скидки и финансовые стимулы.
- Растёт перепродажа перед передачей или окончанием льготной кредитной программы.
- Расширяется разрыв между первичной и вторичной ценой.
- Одновременно растёт непроданный запас проекта и района.
- На 24–36 месяцев запланировано много конкурирующих вводов.
- Аренда растёт намного медленнее стоимости покупки.
Проверка Viet Property Scout
| Тест | Ключевой вопрос |
|---|---|
| Предложение | Сколько конкурирующих квартир будет передано за 24–36 месяцев? |
| Спрос | Кто реальный конечный пользователь? |
| Цена | Стоит ли строящийся объект дороже готового аналога? |
| Финансирование | Что произойдёт при сохранении высоких ставок? |
| Аренда | Подтверждает ли реальный доход цену покупки? |
| Выход | Кто купит объект, если нужно продать за 12 месяцев? |
Три сценария 2027 года
Базовый: предложение продолжает расти, спрос сохраняется, но покупатель становится более избирательным. Первичные цены двигаются медленно, а вторичный рынок активнее торгуется.
Позитивный: кредит становится дешевле, занятость и доходы растут. Новое предложение поглощается без широкого падения цен.
Рисковый: финансирование остаётся дорогим, а многочисленные проекты выходят одновременно. Запас увеличивается, а инвесторы под кредитным давлением начинают продавать со скидкой.
Частые вопросы
Вызовет ли новое предложение обвал рынка Вьетнама?
Текущие данные не указывают на единый общенациональный обвал. Гораздо вероятнее сильная разница между рынками и проектами.
Где самый высокий риск?
Там, где большой объём нового предложения сочетается с высокой ценой, кредитными покупателями и слабым конечным спросом.
Заставит ли падение вторички снизить цены застройщиков?
Не сразу. Но длительный разрыв между первичным и вторичным рынком постепенно усиливает давление.
Плохо ли покупать в 2027 году?
Не обязательно. У дисциплинированного покупателя может появиться больше выбора и пространства для переговоров.
Вывод: главный риск — не предложение, а невозможность выйти
В 2026–2027 годах Вьетнам не движется как единый рынок. Ханой сталкивается с наиболее сильным сочетанием большой новой программы, высоких цен и ослабления поглощения. В HCMC главнее проблема доступности и различий между районами. Дананг переходит от дефицита к конкуренции. В Нячанге–Кханьхоа необходимо отделять жильё от туристических активов.
Для инвестора ключевой вопрос — не «на сколько вырастет цена?», а «смогу ли я продать объект, когда мне понадобится ликвидность?». Настоящий пользователь, юридическая чистота, разумная цена, измеримая аренда и ограниченная конкуренция — именно те факторы, которые помогают активу пережить новый цикл предложения.