
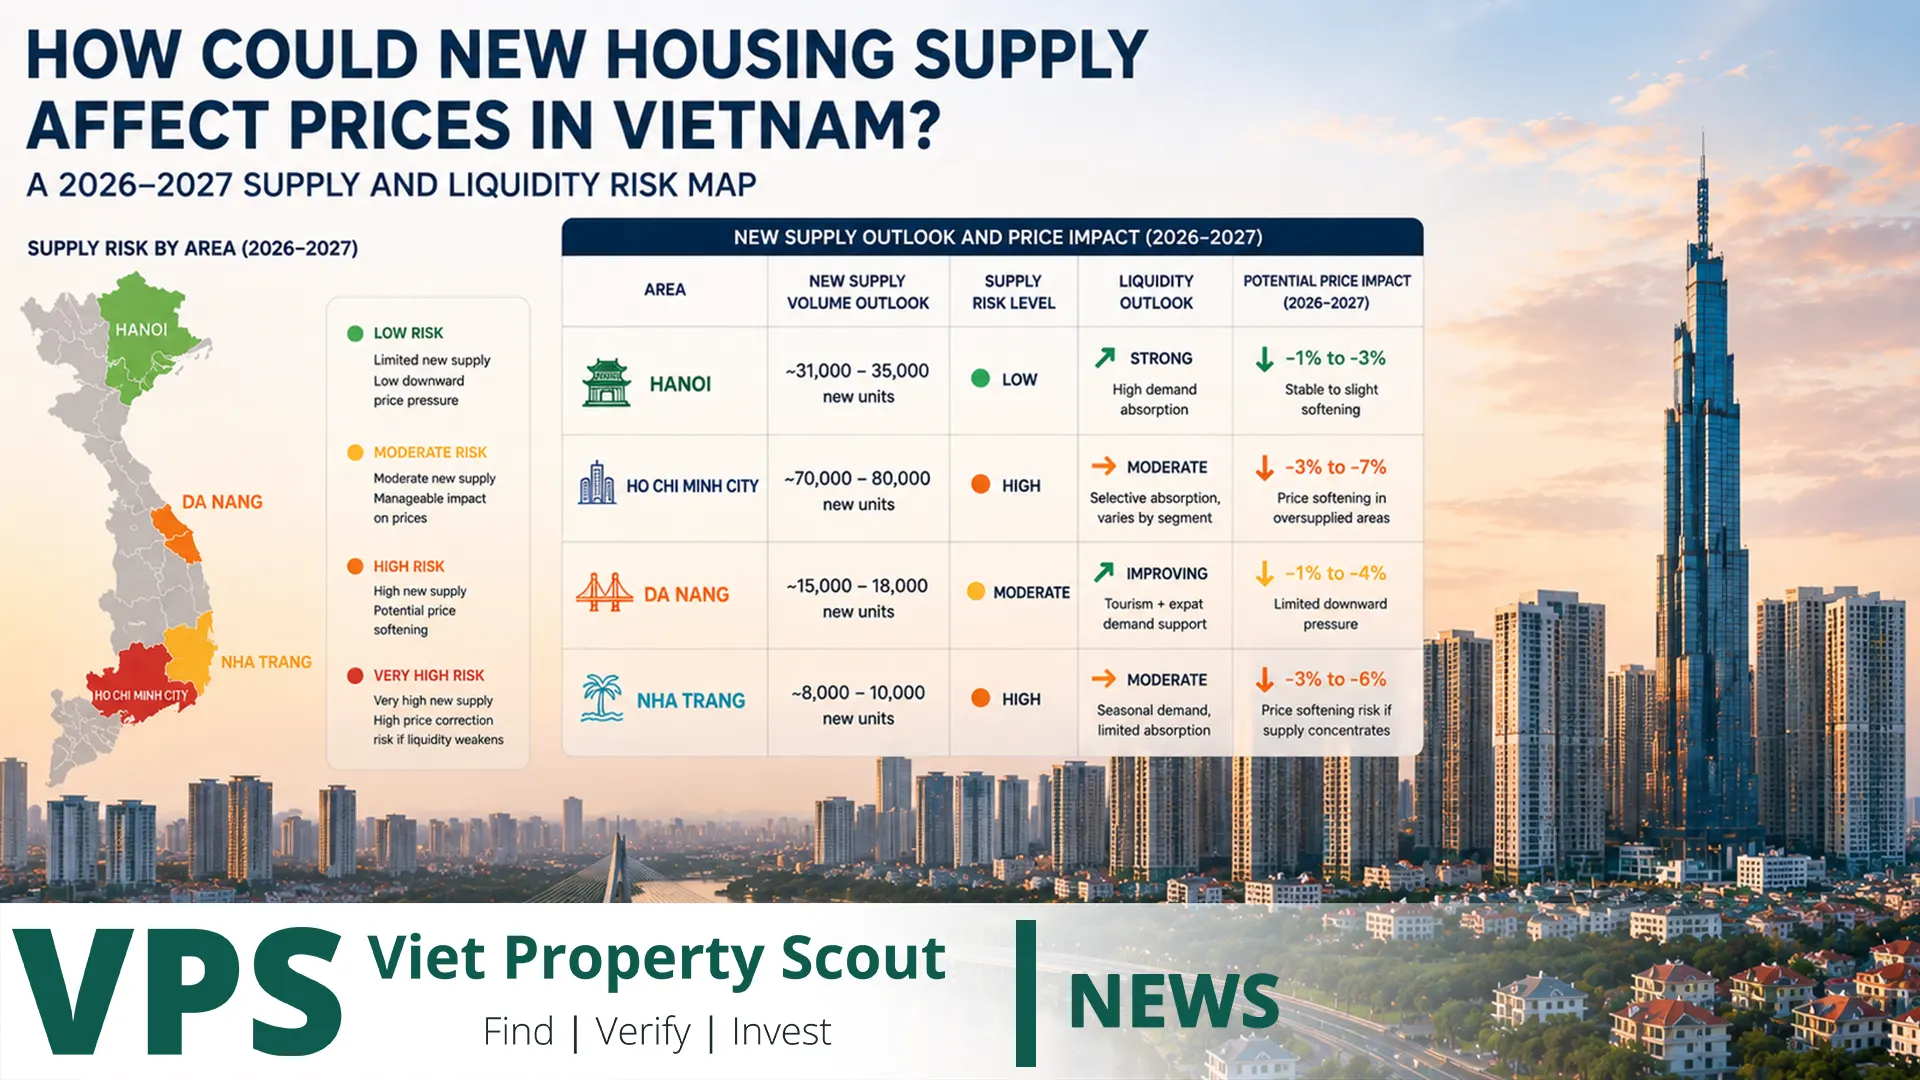
Der vietnamesische Wohnungsmarkt geht mit einem entscheidenden Widerspruch in die Jahre 2026–2027: Das neue Angebot verbessert sich schnell, während Erschwinglichkeit und Liquidität gleichzeitig unter Druck stehen. Allein im zweiten Quartal 2026 wurden 113 neue kommerzielle Wohnprojekte mit insgesamt 103.205 Einheiten genehmigt. Weitere 131 Projekte mit 59.073 Einheiten erfüllten die Voraussetzungen für den Verkauf zukünftiger Wohnungen. Trotzdem sank die Zahl erfolgreicher Immobilientransaktionen auf 100.005 und damit auf nur 71,5% des Niveaus des ersten Quartals. Das bedeutet nicht automatisch fallende Preise. Es bedeutet jedoch, dass nicht mehr jedes Produkt zu jedem verlangten Preis problemlos absorbiert wird.
Die entscheidende Frage lautet nicht, ob Angebot wächst, sondern wo und zu welchem Preis
Vietnam besteht aus sehr unterschiedlichen Wohnungsmärkten. Hanoi erhält eine große neue Apartmentpipeline bei bereits extrem hohen Preisen. Im alten Kern von Ho-Chi-Minh-Stadt bleibt neues Apartmentangebot relativ knapp, während neue Townships und Randmärkte wachsen. Da Nang ist von einer langjährigen Knappheit in eine deutlich stärkere Angebotsphase gewechselt. In Nha Trang–Khánh Hòa müssen klassische Wohnungen und touristische Produkte strikt getrennt werden.
Was die nationalen Q2-2026-Daten zeigen
| Indikator | Stand | Signal |
|---|---|---|
| Neu genehmigte kommerzielle Wohnprojekte | 113 Projekte / 103.205 Einheiten | Deutliche Beschleunigung der Pipeline |
| Für zukünftigen Verkauf qualifiziert | 131 Projekte / 59.073 Einheiten | Mehr Angebot erreicht den Käufermarkt |
| Erfolgreiche Transaktionen | 100.005 | Nur 71,5% von Q1; Liquidität schwächer |
| Gemeldeter Bestand | Ca. 39.284 Einheiten/Grundstücke in 25 von 34 Regionen | Unverkauftes Angebot steigt leicht |
| Immobilienkreditzinsen | Typisch 12–14%, teilweise 15–16% | Finanzierung begrenzt Kaufkraft |
| Sekundärpreise | Leichte Korrektur in mehreren Segmenten | Verkäufer verlieren Preissetzungsmacht |
Warum mehr Angebot Primärpreise nicht automatisch senkt
Entwickler stehen weiterhin unter hohen Grundstücks-, Bau- und Finanzierungskosten. Viele neue Projekte liegen zudem im gehobenen Segment und lösen das Problem günstiger Wohnungen nicht. Entwickler können außerdem längere Zahlungspläne, Zinsunterstützung, Rabatte oder Möblierung anbieten, ohne den offiziellen Listenpreis deutlich zu reduzieren.
Deshalb können Primärpreise optisch stabil bleiben, während Sekundärverkäufer bereits echte Preisnachlässe akzeptieren. Für 2026–2027 wird die Differenz zwischen veröffentlichtem Preis und tatsächlich ausführbarem Verkaufspreis zu einem der wichtigsten Liquiditätsindikatoren.
Hanoi: höchste Sensitivität gegenüber Angebot, Preis und Finanzierung
Hanoi brachte 2025 fast 36.000 neue Wohnungen auf den Markt. Für 2026 hatte CBRE ungefähr 33.000 weitere Einheiten erwartet. Gleichzeitig liegt der durchschnittliche Primärpreis innerhalb Hanois ohne Van Giang seit Q3 2025 über 100 Millionen VND pro Quadratmeter.
Im zweiten Quartal 2026 wurden mehr als 5.800 Wohnungen verkauft, allerdings entsprach dies nur rund 68% des neuen Angebots. Während 2024–2025 die Absorption häufig über 90% lag, zeigte der Markt nun erstmals seit Ende 2022 eine Abwärtskorrektur im Sekundärpreis.
VPS-Risikoeinstufung: erhöhtes Angebotsrisiko und hohe Liquiditätssensitivität bei teuren, finanzierungsabhängigen Projekten; besseres Profil bei fertiggestellten Communities mit realer Nutzung.
Ho-Chi-Minh-Stadt: Erschwinglichkeitsrisiko stärker als zentrale Überversorgung
Im zweiten Quartal 2026 wurden im früheren HCMC nur 850 neue Apartments angeboten, 48% weniger als im Vorquartal. Damit besteht im etablierten Kern keine mit Hanoi vergleichbare Angebotswelle. Gleichzeitig wurden 1.934 neue Low-Rise-Produkte lanciert, und der Zusammenschluss mit Bình Dương und Bà Rịa–Vũng Tàu hat den Markt geografisch stark erweitert.
Das Hauptrisiko liegt hier in hohen Einstiegspreisen, Finanzierungskosten und der enormen Differenz zwischen Premiumlagen wie Thu Thiem oder Thảo Điền und günstigeren ehemaligen Bình-Dương-Märkten.
VPS-Risikoeinstufung: niedriges bis mittleres Überangebotsrisiko für Kernapartments, aber mittleres bis hohes Preis- und Liquiditätsrisiko bei Luxusprodukten. Große Rand-Townships müssen individuell nach Lieferzeit und Nutzerbasis bewertet werden.
Da Nang: vom Knappheitsmarkt zum Wettbewerbsmarkt
Vor 2024 lag das jährliche neue Apartmentangebot häufig unter 1.000 Einheiten. 2024–2025 kamen dagegen mehr als 8.000 Wohnungen hinzu. Bis Q1 2026 erreichte der kumulierte Bestand rund 16.000 Einheiten, während der durchschnittliche Primärpreis bei ungefähr 83 Millionen VND pro Quadratmeter lag.
Die kumulative Absorption war mit rund 89% weiterhin hoch. Da der Markt jedoch viel kleiner als Hanoi oder HCMC ist, können bereits einige große neue Projekte die Balance spürbar verändern.
VPS-Risikoeinstufung: mittleres bis erhöhtes Risiko für teuer positionierte neue Projekte; geringer bei Assets mit klarer Wohn- oder Mietnachfrage.
Nha Trang–Khánh Hòa: Wohnungs- und Resortangebot strikt trennen
Der starke Tourismus in Khánh Hòa unterstützt den Immobilienmarkt, beseitigt aber kein Angebotsrisiko. Eine Wohnwohnung in Nha Trang kann auf lokale Nutzer, Langzeitmieter und Touristen zurückgreifen. Ein Condotel in Bãi Dài hängt wesentlich stärker von Hotelbelegung, Betreiberqualität, Saisonalität und dem rechtlichen Modell ab.
Wenn Hotelzimmer und touristische Einheiten schneller wachsen als tatsächlich bezahlte Übernachtungen, kann die Besucherzahl weiter steigen und trotzdem der Ertrag pro Einheit sinken.
VPS-Risikoeinstufung: mittleres Risiko für gute städtische Wohnobjekte; hohes Angebots- und Liquiditätsrisiko bei betreiberabhängigen touristischen Produkten.
Industrie- und Wachstumsstädte: Angebot kann funktionieren, wenn Arbeitsplätze folgen
In Industrie- und Logistikmärkten wie Hải Phòng, Hưng Yên oder früherem Bình Dương kann ein großes Wohnungsangebot durch Arbeitsplatzwachstum, Binnenmigration und Arbeitnehmernachfrage absorbiert werden. Entscheidend ist nicht die Zahl der Wohnungen allein, sondern ob die wirtschaftliche Basis parallel wächst.
Das Risiko steigt, wenn große Townships lange vor Arbeitsplätzen, Schulen, Handel und öffentlichen Dienstleistungen fertiggestellt werden. Dann besteht der Markt hauptsächlich aus Investoren, die an andere Investoren verkaufen möchten.
Risikokarte nach Assetklasse
| Assetklasse | Angebotsrisiko 2026–2027 | Liquiditätsrisiko | Grund |
|---|---|---|---|
| Teure Primärapartments | In mehreren Märkten hoch | Hoch | Preis + Zins + neue Konkurrenz |
| Fertige Wohnungen in funktionierenden Communities | Mittel | Niedrig bis mittel | Wert durch reale Miete überprüfbar |
| Grundstücke | Mittel | Hoch | Stark abhängig von Kredit und nächstem Käufer |
| Luxusvillen/Townhouses | Mittel bis hoch | Hoch | Großer Ticketpreis und kleine Käufergruppe |
| Condotel/Resort | In bestimmten Korridoren hoch | Hoch | Saisonalität, Betreiber und Recht |
| Sozial-/bezahlbarer Wohnraum | Angebot wächst stark | Starke Endnutzerbasis | Bedient reale Erschwinglichkeitslücke |
Warum Zinsen der Liquidität mehr schaden können als neues Angebot
Bei Immobilienkrediten von 12–14% oder mehr sinkt die finanzierbare Kaufsumme neuer Käufer. Gleichzeitig können Eigentümer, deren tilgungsfreie Phase endet, unter Verkaufsdruck geraten. Deshalb zeigt sich Liquiditätsstress häufig zuerst im Sekundärmarkt.
Ein Entwickler kann seinen offiziellen Preis noch halten, während ein einzelner Eigentümer bereits 5–10% Rabatt akzeptiert, um Kapital freizusetzen. Für Barzahler kann dies Chancen schaffen, allerdings nur bei qualitativ guten Assets.
Frühwarnindikatoren für 2026–2027
- Verhältnis von Verkäufen zu neuen Launches sinkt mehrere Quartale.
- Entwickler erhöhen Rabatte und Zinsunterstützung ohne Listenpreissenkung.
- Mehr Weiterverkäufe kurz vor Übergabe oder Ende der Kredit-Gnadenfrist.
- Primär- und Sekundärpreis driften auseinander.
- Unverkaufter Bestand steigt gleichzeitig im Projekt und Teilmarkt.
- Viele Konkurrenzprojekte werden innerhalb von 24–36 Monaten fertiggestellt.
- Mieten steigen wesentlich langsamer als Kaufpreise.
Viet Property Scout Prüfmatrix
| Test | Schlüsselfrage |
|---|---|
| Angebot | Wie viele Konkurrenzwohnungen werden in 24–36 Monaten fertig? |
| Nachfrage | Wer ist der reale Endnutzer? |
| Preis | Zahle ich mehr als für ein vergleichbares fertiges Asset? |
| Finanzierung | Wie verändert sich die Rendite bei weiterhin hohen Zinsen? |
| Miete | Rechtfertigt das tatsächliche Einkommen den Kaufpreis? |
| Exit | Wer kauft das Objekt, wenn ich innerhalb von zwölf Monaten verkaufen muss? |
Drei Szenarien für 2027
Basisszenario: Das Angebot verbessert sich weiter, Nachfrage bleibt vorhanden, Käufer werden jedoch selektiver. Primärpreise verändern sich langsam, während Sekundärpreise stärker verhandelt werden.
Positives Szenario: Finanzierung wird günstiger und Beschäftigung sowie Einkommen wachsen stark genug, um die neue Pipeline zu absorbieren. Breite Preisrückgänge bleiben aus.
Risikoszenario: Finanzierung bleibt teuer und viele Projekte werden gleichzeitig geliefert. Bestand und Zwangsverkäufe steigen, wodurch schwächere und teure Projekte stärker korrigieren.
Häufige Fragen
Wird das neue Angebot einen vietnamesischen Immobiliencrash verursachen?
Ein einheitlicher nationaler Crash ist aus den aktuellen Daten nicht abzuleiten. Wahrscheinlicher ist eine starke Differenzierung zwischen Projekten und Märkten.
Wo ist das Angebotsrisiko am höchsten?
Dort, wo viele neue Einheiten auf hohe Preise, kreditabhängige Käufer und schwache Endnutzernachfrage treffen.
Zwingt ein fallender Sekundärpreis Entwickler zur Preissenkung?
Nicht sofort. Entwickler können Rabatte, Zahlungspläne und Finanzierungshilfen einsetzen. Eine dauerhaft große Preisdifferenz erzeugt jedoch zunehmenden Anpassungsdruck.
Ist 2027 ein schlechtes Kaufjahr?
Nicht automatisch. Für disziplinierte Käufer kann mehr Angebot sogar bessere Auswahl und Verhandlungsmacht bedeuten.
Fazit: Das eigentliche Risiko ist Liquidität, nicht Angebot allein
2026–2027 entwickelt sich Vietnam nicht als einheitlicher Markt. Hanoi steht vor der stärksten Kombination aus hoher Pipeline, hohen Preisen und nachlassender Absorption. HCMC ist stärker durch Erschwinglichkeit und Marktfragmentierung geprägt. Da Nang bewegt sich von Knappheit zu Wettbewerb. In Nha Trang–Khánh Hòa müssen Wohn- und Tourismusprodukte getrennt analysiert werden.
Für Investoren ist deshalb nicht die Frage „Wie stark wird der Preis steigen?“ entscheidend, sondern „Kann ich dieses Asset verkaufen, wenn ich Liquidität brauche?“. Reale Nutzer, klare Rechtslage, vertretbarer Einstiegspreis, messbare Miete und begrenzte Konkurrenz sind die Faktoren, die ein Objekt durch den neuen Angebotszyklus tragen können.