
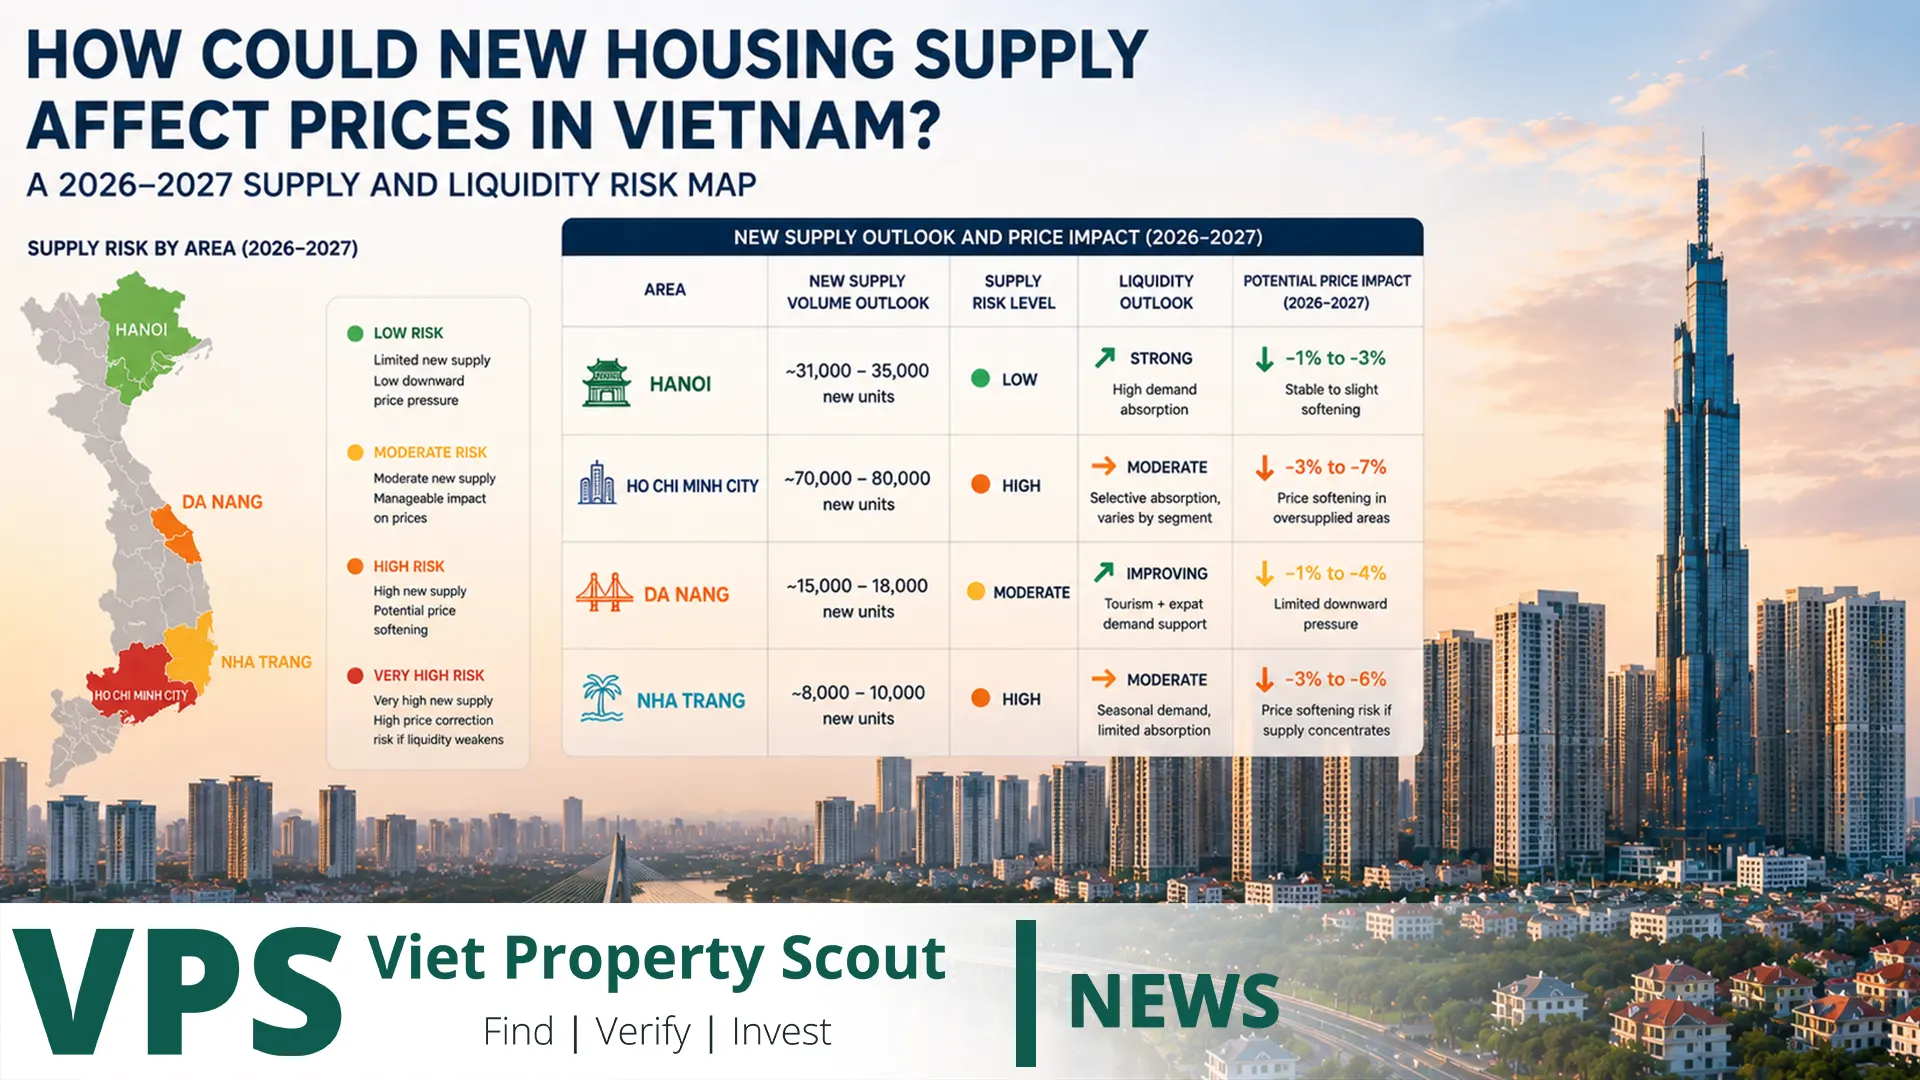
Thị trường nhà ở Việt Nam bước vào giai đoạn 2026–2027 với một nghịch lý quan trọng: nguồn cung mới đang cải thiện nhanh nhưng khả năng chi trả và thanh khoản lại trở nên nhạy cảm hơn. Chỉ riêng quý II/2026, 113 dự án nhà ở thương mại mới với quy mô 103.205 căn được cấp phép; 131 dự án với 59.073 căn đủ điều kiện bán nhà ở hình thành trong tương lai. Tuy nhiên, số giao dịch bất động sản thành công giảm còn 100.005, chỉ bằng 71,5% quý I, trong khi lượng tồn kho được báo cáo tăng nhẹ. Nguồn cung tăng vì vậy không đồng nghĩa giá sẽ sụp đổ. Điều nó cho thấy là thị trường không còn đủ khả năng hấp thụ mọi sản phẩm ở mọi mức giá như nhau.
Câu hỏi đúng không phải nguồn cung có tăng hay không, mà tăng ở đâu và với mức giá nào
Việt Nam không phải một thị trường nhà ở đồng nhất. Hà Nội có nguồn cung căn hộ lớn trong khi mặt bằng giá đã rất cao. Lõi TP.HCM cũ vẫn tương đối hạn chế căn hộ mới nhưng nhà thấp tầng và các đại đô thị ngoại vi đang mở rộng. Đà Nẵng chuyển nhanh từ thị trường thiếu nguồn cung sang môi trường cạnh tranh hơn. Tại Nha Trang–Khánh Hòa, căn hộ ở phải được tách hoàn toàn khỏi condotel và bất động sản nghỉ dưỡng.
Dữ liệu quốc gia Q2/2026 đang phát tín hiệu gì?
| Chỉ số | Tình hình | Tín hiệu thị trường |
|---|---|---|
| Dự án nhà ở thương mại được cấp phép mới | 113 dự án / 103.205 căn | Pipeline nguồn cung tăng mạnh |
| Dự án đủ điều kiện bán nhà hình thành trong tương lai | 131 dự án / 59.073 căn | Nhiều sản phẩm có thể sớm tiếp cận người mua |
| Giao dịch thành công | 100.005 giao dịch | Chỉ bằng 71,5% Q1; thanh khoản yếu đi |
| Tồn kho báo cáo | Khoảng 39.284 căn/nền tại 25/34 địa phương | Sản phẩm chưa bán bắt đầu tích tụ |
| Lãi suất vay BĐS | Phổ biến 12–14%, có khoản thả nổi 15–16% | Khả năng mua và chi phí nắm giữ chịu áp lực |
| Giá thứ cấp | Điều chỉnh giảm nhẹ tại nhiều phân khúc | Người bán mất bớt quyền định giá |
Vì sao nguồn cung mới không tự động làm giảm giá sơ cấp?
Chi phí đất, xây dựng và vốn vẫn cao. Phần lớn nhà ở thương mại mới vẫn tập trung ở phân khúc trung cao cấp trở lên thay vì giải quyết trực tiếp thiếu hụt nhà ở vừa túi tiền. Chủ đầu tư cũng có thể giữ bảng giá chính thức nhưng sử dụng chiết khấu, hỗ trợ lãi suất, kéo dài thanh toán hoặc tặng nội thất để giảm giá hiệu dụng.
Do đó, năm 2026–2027 hoàn toàn có thể xuất hiện tình trạng giá sơ cấp nhìn ổn định nhưng chủ sở hữu trên thị trường thứ cấp đã chấp nhận bán thấp hơn để lấy thanh khoản. Khoảng cách giữa giá công bố và giá có thể giao dịch thực tế là một chỉ báo quan trọng.
Hà Nội: nơi nguồn cung, giá cao và thanh khoản cùng tạo áp lực
Năm 2025 Hà Nội có gần 36.000 căn hộ mới, một trong những mức cao nhất lịch sử. CBRE từng dự báo khoảng 33.000 căn mới trong năm 2026. Trong khi đó, giá sơ cấp bình quân tại Hà Nội nếu không tính Van Giang đã duy trì trên 100 triệu đồng/m² từ quý III/2025.
Quý II/2026 bán được hơn 5.800 căn nhưng chỉ tương đương khoảng 68% nguồn cung mới. Trong giai đoạn 2024–2025, tỷ lệ hấp thụ thường xuyên vượt 90%. Thị trường thứ cấp cũng lần đầu điều chỉnh giảm kể từ cuối 2022.
Xếp hạng VPS: rủi ro nguồn cung cao; thanh khoản nhạy cảm cao đối với dự án giá đắt và người mua sử dụng tín dụng. Dự án đã hoàn thành, có cư dân và cầu thuê thực có mức rủi ro thấp hơn.
TP.HCM: rủi ro khả năng chi trả lớn hơn rủi ro dư cung căn hộ lõi
TP.HCM có hình ảnh khác. Quý II/2026, khu vực TP.HCM cũ chỉ ghi nhận 850 căn hộ mở bán mới, giảm 48% theo quý. Do đó, lõi cũ chưa có làn sóng dư cung căn hộ tương tự Hà Nội. Ngược lại, nguồn cung nhà thấp tầng mới đạt 1.934 sản phẩm và việc hợp nhất Bình Dương, Bà Rịa–Vũng Tàu khiến thị trường toàn thành phố rộng hơn rất nhiều.
Rủi ro chính là giá vào cao, chi phí tài chính và sự khác nhau giữa Thu Thiem, Thảo Điền với các thị trường như Dĩ An. Không thể dùng một giá trung bình của TP.HCM mới để đánh giá mọi khu vực.
Xếp hạng VPS: rủi ro dư cung căn hộ lõi thấp-trung bình; rủi ro giá và thanh khoản trung bình-cao ở sản phẩm cao cấp.
Đà Nẵng: từ khan hiếm sang cạnh tranh dự án
Trước năm 2024, nguồn cung căn hộ mới tại Đà Nẵng thường dưới 1.000 căn mỗi năm. Trong 2024–2025 có hơn 8.000 căn được đưa ra thị trường. Đến Q1/2026, nguồn cung tích lũy đạt khoảng 16.000 căn và giá sơ cấp trung bình khoảng 83 triệu đồng/m².
Tỷ lệ hấp thụ tích lũy vẫn mạnh, khoảng 89%, nhưng thị trường Đà Nẵng nhỏ hơn nhiều so với Hà Nội hoặc TP.HCM. Một số dự án quy mô lớn bàn giao cùng lúc có thể thay đổi cán cân nhanh chóng.
Xếp hạng VPS: trung bình-cao đối với dự án mới định giá quá mạnh; thấp hơn khi dự án có cầu ở hoặc cầu thuê đã được chứng minh.
Nha Trang–Khánh Hòa: không được gộp nguồn cung nhà ở với condotel
Du lịch Khánh Hòa tăng mạnh nhưng không xóa rủi ro dư cung lưu trú. Căn hộ ở tại Nha Trang có thể phục vụ cư dân địa phương, người nước ngoài ở dài hạn và khách du lịch. Condotel ở Bãi Dài phụ thuộc nhiều hơn vào đơn vị vận hành, công suất phòng, mùa vụ và cấu trúc pháp lý.
Nếu số phòng khách sạn và căn du lịch tăng nhanh hơn số đêm phòng có trả tiền, lượng khách vẫn có thể tăng trong khi doanh thu trên mỗi căn giảm.
Xếp hạng VPS: trung bình với nhà ở đô thị tốt; cao với sản phẩm nghỉ dưỡng phụ thuộc vận hành hoặc cam kết lợi nhuận.
Thị trường công nghiệp và vùng mở rộng: nguồn cung tốt nếu việc làm đi cùng
Tại Hải Phòng, Hưng Yên và khu vực Bình Dương cũ, nhiều nhà ở mới không nhất thiết là tín hiệu tiêu cực nếu công nghiệp, logistics và việc làm tiếp tục tăng. Di cư lao động và nhu cầu gia đình có thể hấp thụ nguồn cung đáng kể.
Rủi ro xuất hiện khi khu đô thị được xây nhanh hơn việc làm và tiện ích. Hàng nghìn căn nhưng thiếu trường học, thương mại, y tế và giao thông có thể tạo thị trường mà nhà đầu tư bán cho nhà đầu tư thay vì phục vụ người ở thực.
Bản đồ rủi ro theo loại tài sản
| Loại tài sản | Rủi ro nguồn cung | Rủi ro thanh khoản | Lý do |
|---|---|---|---|
| Căn hộ sơ cấp giá cao | Cao tại một số thị trường | Cao | Giá + lãi suất + nguồn cung cạnh tranh |
| Căn hộ đã bàn giao trong cộng đồng hoạt động | Trung bình | Thấp-trung bình | Có thể kiểm chứng giá trị bằng tiền thuê thật |
| Đất nền | Trung bình | Cao | Phụ thuộc tín dụng và người mua tiếp theo |
| Biệt thự / townhouse cao cấp | Trung bình-cao | Cao | Giá trị giao dịch lớn và tệp mua nhỏ |
| Condotel / resort | Cao ở một số hành lang | Cao | Mùa vụ, vận hành và pháp lý |
| Nhà ở xã hội / vừa túi tiền | Nguồn cung tăng mạnh | Cầu ở thực mạnh | Giải quyết thiếu hụt khả năng chi trả |
Vì sao lãi suất đôi khi nguy hiểm hơn nguồn cung?
Khi lãi vay lên 12–14% hoặc cao hơn, người mua mới có thể vay ít hơn dù giá chủ đầu tư không đổi. Nhà đầu tư hết thời gian ân hạn nợ gốc có thể phải chịu khoản thanh toán hàng tháng lớn hơn và buộc phải bán. Áp lực vì vậy thường xuất hiện đầu tiên ở thị trường thứ cấp.
Chủ đầu tư có thể giữ bảng giá, nhưng người sở hữu riêng lẻ chấp nhận chiết khấu để thu hồi tiền. Đây có thể là cơ hội cho người mua tiền mặt, nhưng chỉ khi bản thân tài sản có nền cầu tốt.
Tín hiệu cảnh báo sớm
- Tỷ lệ bán trên nguồn cung mở mới giảm nhiều quý liên tục.
- Chủ đầu tư tăng hỗ trợ tài chính nhưng không giảm giá công bố.
- Listing bán lại tăng trước bàn giao hoặc trước khi hết ân hạn vay.
- Khoảng cách giá sơ cấp và thứ cấp mở rộng.
- Tồn kho dự án và khu vực cùng tăng.
- Nhiều dự án cạnh tranh bàn giao trong 24–36 tháng.
- Giá thuê tăng chậm hơn nhiều so với giá mua.
Kiểm tra Viet Property Scout
| Kiểm tra | Câu hỏi |
|---|---|
| Nguồn cung | Bao nhiêu căn cạnh tranh sẽ bàn giao trong 24–36 tháng? |
| Nhu cầu | Ai là người sử dụng cuối thực sự? |
| Giá | Tôi có đang trả cao hơn tài sản đã bàn giao tương đương? |
| Tài chính | Điều gì xảy ra nếu lãi suất tiếp tục cao? |
| Tiền thuê | Thu nhập ròng có hỗ trợ giá mua hay không? |
| Thoát vốn | Ai sẽ mua nếu tôi phải bán trong 12 tháng? |
Ba kịch bản cho năm 2027
Kịch bản cơ sở: nguồn cung tiếp tục cải thiện, nhu cầu vẫn có nhưng chọn lọc hơn. Giá sơ cấp đi chậm trong khi thị trường thứ cấp tiếp tục thương lượng mạnh.
Kịch bản tích cực: điều kiện tín dụng giảm bớt căng thẳng trong khi việc làm và thu nhập tăng tốt. Nguồn cung mới được hấp thụ mà không cần điều chỉnh giá trên diện rộng.
Kịch bản rủi ro: vốn tiếp tục đắt và nhiều dự án cùng ra thị trường. Tồn kho và bán cắt giảm của nhà đầu tư tăng, gây điều chỉnh rõ rệt ở dự án yếu hoặc quá đắt.
Câu hỏi thường gặp
Nguồn cung mới có làm thị trường bất động sản Việt Nam sụp đổ không?
Dữ liệu hiện tại không ủng hộ một kịch bản sụp đổ đồng loạt trên toàn quốc. Khả năng lớn hơn là phân hóa mạnh theo dự án và khu vực.
Khu vực nào có rủi ro nguồn cung cao nhất?
Nơi nguồn cung mới lớn gặp giá cao, người mua phụ thuộc tín dụng và cầu ở thực yếu.
Giá thứ cấp giảm có buộc chủ đầu tư giảm giá?
Không ngay lập tức. Chủ đầu tư có thể dùng ưu đãi và hỗ trợ tài chính, nhưng khoảng cách quá lớn kéo dài sẽ tạo áp lực điều chỉnh.
Năm 2027 có phải thời điểm xấu để mua nhà?
Không nhất thiết. Người mua có kỷ luật thậm chí có thể hưởng lợi từ nhiều lựa chọn và khả năng thương lượng tốt hơn.
Kết luận: rủi ro thực sự là thanh khoản, không phải nguồn cung đơn thuần
Việt Nam 2026–2027 sẽ không vận động như một thị trường duy nhất. Hà Nội đối mặt rõ nhất với bài toán nguồn cung lớn, giá cao và hấp thụ chậm lại. TP.HCM chịu rủi ro khả năng chi trả và phân mảnh thị trường nhiều hơn dư cung căn hộ lõi. Đà Nẵng chuyển từ khan hiếm sang cạnh tranh. Nha Trang–Khánh Hòa phải tách nhà ở khỏi bất động sản du lịch.
Câu hỏi quan trọng nhất đối với nhà đầu tư không phải “giá sẽ tăng bao nhiêu?” mà là “khi cần tiền, tôi có thể bán tài sản này cho ai và trong bao lâu?”. Tài sản có người dùng thật, pháp lý rõ, giá mua hợp lý, tiền thuê đo được và nguồn cung cạnh tranh có kiểm soát sẽ có khả năng vượt qua chu kỳ nguồn cung mới tốt hơn nhiều.