
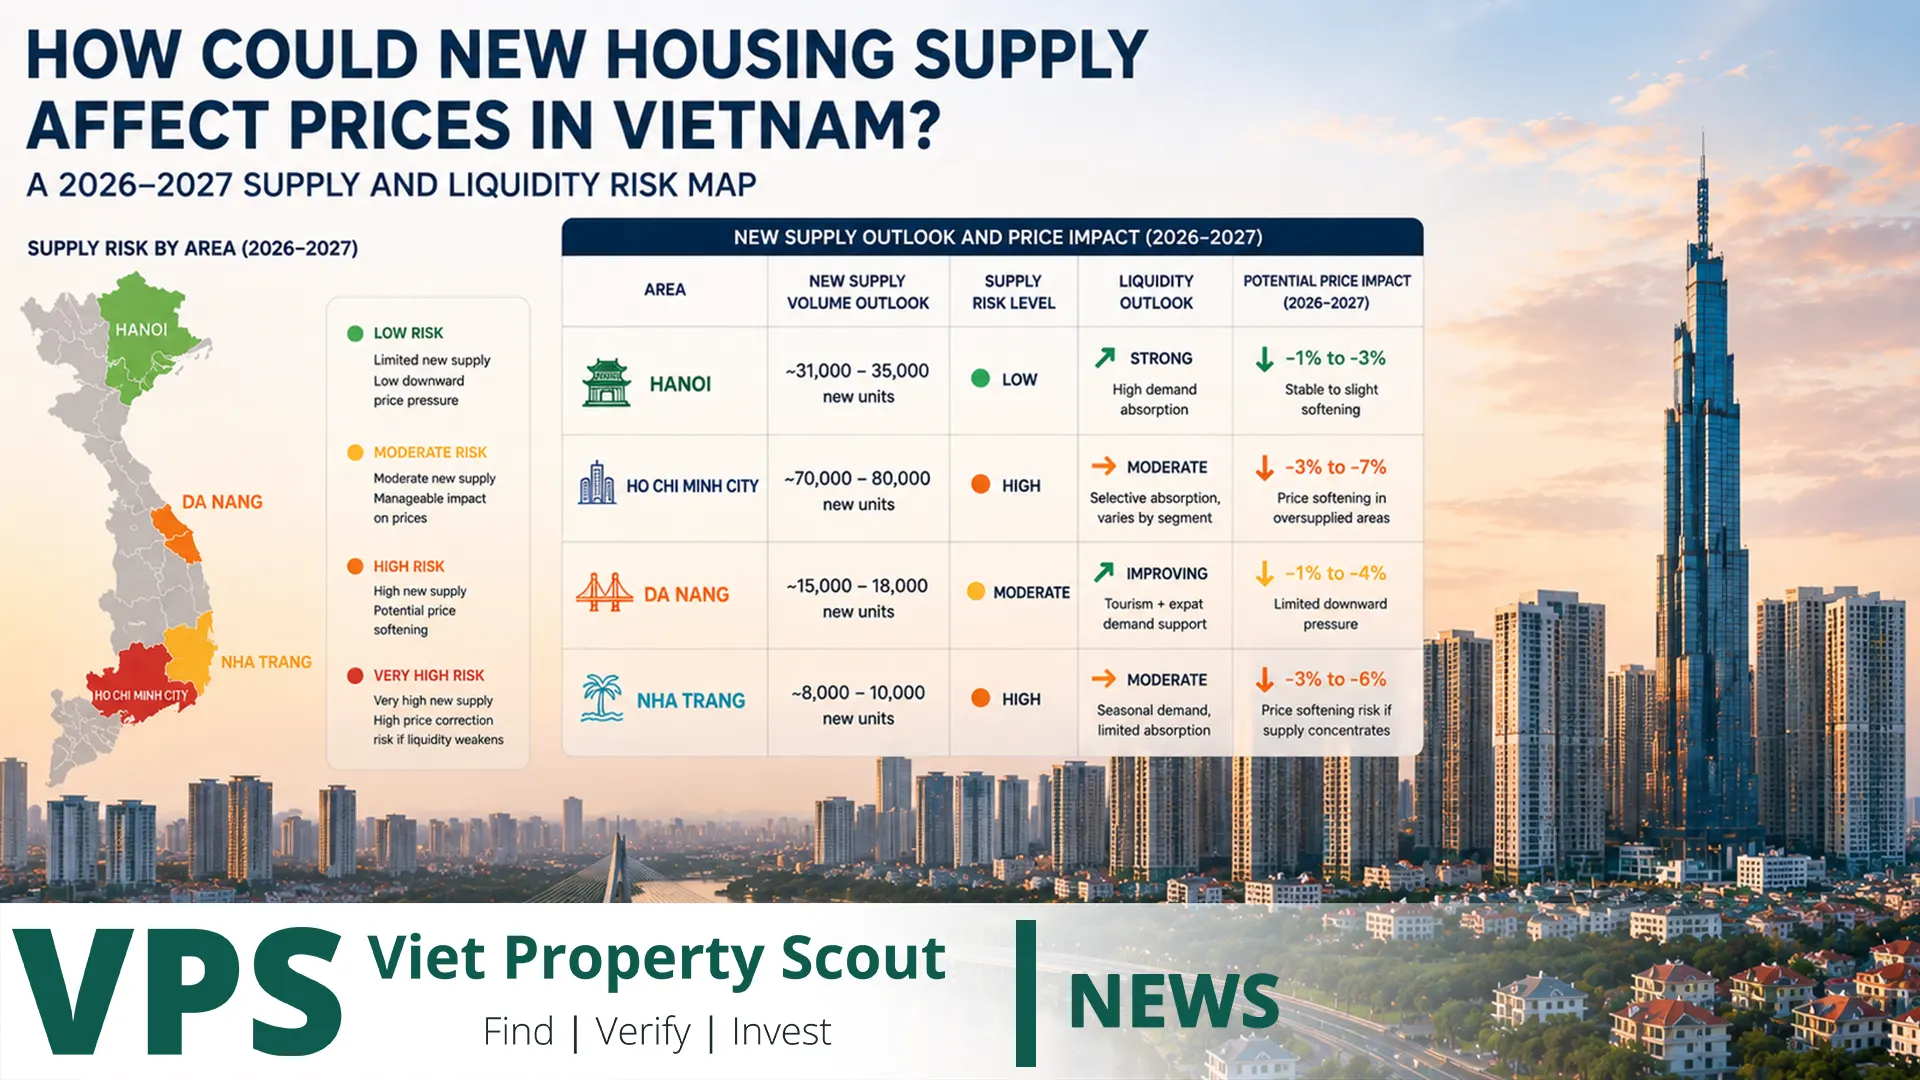
يدخل سوق الإسكان الفيتنامي الفترة 2026–2027 بمفارقة مهمة: المعروض الجديد يتحسن بسرعة في الوقت الذي أصبحت فيه قدرة المشتري والسيولة أكثر هشاشة. ففي الربع الثاني من 2026 وحده حصلت 113 مشروعاً سكنياً تجارياً جديداً على تراخيص بإجمالي 103,205 وحدات، وأصبح 131 مشروعاً يضم 59,073 وحدة مؤهلاً للبيع على المخطط. ومع ذلك انخفض عدد المعاملات الناجحة إلى 100,005 فقط، أي نحو 71.5% من مستوى الربع الأول، وارتفع المخزون بشكل طفيف. لذلك فإن زيادة المعروض لا تعني بالضرورة انهيار الأسعار، لكنها تعني أن قدرة المطورين والمستثمرين على بيع كل منتج بالسعر المطلوب أصبحت أضعف.
السؤال الحقيقي ليس: هل يزداد المعروض؟ بل أين يزداد وبأي سعر؟
تتكون فيتنام من أسواق سكنية مختلفة جذرياً. هانوي تواجه موجة كبيرة من الشقق الجديدة مع أسعار مرتفعة للغاية. وفي قلب مدينة هو تشي منه يبقى المعروض السكني الجديد محدوداً نسبياً، بينما تتوسع منتجات الضواحي والمدن الجديدة. وفي دا نانغ تضاعفت تقريباً سرعة طرح الشقق مقارنة بالسنوات السابقة. أما نها ترانغ–خان هوا فيجب فيها فصل الشقة السكنية عن الـcondotel والمنتجعات. لذلك لا يمكن استخدام عبارة «زيادة العرض في فيتنام» كحكم موحد على الأسعار.
ماذا تقول بيانات الربع الثاني من 2026؟
| المؤشر | الوضع | الإشارة |
|---|---|---|
| مشروعات سكن تجاري مرخصة حديثاً | 113 مشروعاً / 103,205 وحدات | تسارع قوي في خط المعروض |
| مشروعات مؤهلة للبيع المستقبلي | 131 مشروعاً / 59,073 وحدة | المزيد من المنتج قد يصل إلى المشترين قريباً |
| المعاملات الناجحة | 100,005 معاملة | 71.5% فقط من Q1؛ السيولة تراجعت |
| المخزون المبلغ عنه | نحو 39,284 وحدة/قطعة في 25 من 34 منطقة | بدأت البضاعة غير المباعة بالتراكم |
| الفائدة العقارية | عادة 12–14%؛ بعض القروض المتغيرة 15–16% | التمويل يضغط على قدرة المشتري والمستثمر |
| السوق الثانوية | تراجع طفيف في عدة فئات | البائع لم يعد يحدد السعر وحده |
لماذا لا يؤدي العرض الجديد تلقائياً إلى انخفاض الأسعار الأولية؟
هناك خمسة أسباب رئيسية. أولاً، تكلفة الأرض والبناء والتمويل ما زالت مرتفعة، ولذلك لا يستطيع المطور دائماً خفض السعر الاسمي بسهولة. ثانياً، كثير من المشاريع الجديدة تتركز في الشريحة المتوسطة العليا والفاخرة بدلاً من الإسكان منخفض التكلفة. ثالثاً، المطور يمكن أن يستخدم خصومات غير مباشرة مثل جدول دفع أطول، أو دعم الفائدة، أو الأثاث بدلاً من تخفيض السعر المعلن. رابعاً، المشروع القانوني الجيد في موقع محدود العرض قد يحافظ على سعره حتى في سوق أضعف. خامساً، السعر الأولي ليس هو نفسه سعر السوق الثانوية.
لهذا قد نشاهد في 2026–2027 سيناريو تبدو فيه أسعار المطورين مستقرة، بينما يقبل مالك في السوق الثانوية خصماً فعلياً للحصول على السيولة. هذه الفجوة بين «السعر المعلن» و«السعر الممكن تنفيذه» ستكون من أهم مؤشرات السوق.
هانوي: أعلى حساسية لمزيج السعر والعرض والسيولة
سجلت هانوي قرابة 36 ألف شقة جديدة في 2025، وكان التوقع لعام 2026 نحو 33 ألف وحدة أخرى. ومنذ الربع الثالث من 2025 ظل متوسط السعر الأولي داخل هانوي، باستثناء Van Giang، أعلى من 100 مليون دونغ للمتر المربع. في الربع الثاني من 2026 تم بيع أكثر من 5,800 شقة، لكن المبيعات مثلت نحو 68% فقط من المعروض الجديد، مقارنة بمعدلات تجاوزت 90% كثيراً خلال 2024–2025.
الأهم أن السوق الثانوية سجلت أول تعديل نزولي منذ أواخر 2022. هذا لا يعني انهيار هانوي، لكنه يعني أن السوق وصل إلى نقطة أصبح فيها السعر المرتفع والفائدة وخط العرض الجديد يعملون معاً ضد السيولة.
تصنيف مخاطر VPS: مخاطر العرض مرتفعة نسبياً، ومخاطر السيولة مرتفعة في المشروعات ذات الأسعار العالية أو التي يعتمد مشتروها على التمويل، بينما تبقى المشروعات الجيدة في المجتمعات المكتملة أكثر مقاومة.
مدينة هو تشي منه: مخاطر القدرة على الشراء أكبر من مخاطر فائض الشقق في القلب
الصورة مختلفة في HCMC. في الربع الثاني من 2026 انخفض المعروض الجديد من الشقق إلى 850 وحدة فقط، بانخفاض 48% عن الربع السابق. لذلك لا توجد في القلب الحضري القديم موجة فائض شقق تشبه هانوي. في المقابل ارتفع المعروض المنخفض الارتفاع إلى 1,934 منتجاً، وأصبح السوق بعد دمج Bình Dương وBà Rịa–Vũng Tàu أوسع بكثير.
المخاطر هنا تأتي من أسعار الدخول المرتفعة، وتكاليف التمويل، والاختلاف الهائل بين Thu Thiem أو Thảo Điền وبين Dĩ An أو مناطق Bình Dương السابقة. المتوسط الجديد للمدينة قد يخفي هذه الاختلافات.
تصنيف مخاطر VPS: فائض الشقق في القلب منخفض إلى متوسط، لكن مخاطر القدرة على الشراء والسيولة متوسطة إلى مرتفعة في المنتج الفاخر. في الأسواق الطرفية، الخطر هو دخول مشروعات كبيرة كثيرة في وقت متقارب.
دا نانغ: من سوق نادر العرض إلى سوق يجب فيه مقارنة المشروعات
قبل 2024 كان المعروض السنوي الجديد من الشقق في دا نانغ غالباً أقل من ألف وحدة. وخلال 2024–2025 دخل أكثر من 8,000 وحدة جديدة. وبحلول الربع الأول من 2026 بلغ المخزون التراكمي نحو 16 ألف شقة، مع متوسط سعر أولي يقارب 83 مليون دونغ للمتر المربع.
حتى الآن حافظ السوق على امتصاص تراكمي قوي، لكن حجم السوق أصغر بكثير من هانوي أو HCMC. ولهذا يمكن لعدة مشروعات كبيرة أن تغير توازن العرض بسرعة. في 2026–2027 يجب مراقبة خط التسليم في الساحل، ونهر هان، وLiên Chiểu والممرات الجنوبية.
تصنيف مخاطر VPS: متوسط إلى مرتفع للمشروعات الجديدة ذات الأسعار المبالغ فيها؛ أقل للمشروعات ذات الطلب السكني أو الإيجاري الواضح.
نها ترانغ–خان هوا: لا تضع الإسكان والـcondotel في الخانة نفسها
السوق السياحي في خان هوا نشط جداً، لكن زيادة السياح لا تحل تلقائياً مشكلة المعروض السياحي. الشقة السكنية في نها ترانغ يمكن أن تعتمد على السكان والمقيمين الأجانب والسياحة، بينما condotel في Bãi Dài يعتمد بدرجة أكبر على المشغل والإشغال والموسمية.
إذا أضيفت غرف فندقية ووحدات سياحية أسرع من نمو الليالي المدفوعة، يمكن أن يظل عدد السياح في ارتفاع بينما تنخفض حصة الإيراد لكل وحدة. ولهذا تكون مخاطر العرض في المنتج السياحي أعلى من مخاطر الشقة السكنية الجيدة.
تصنيف مخاطر VPS: متوسط في السكن الحضري الجيد؛ مرتفع في المنتج السياحي المعتمد على وعود العائد أو المشغل.
المدن الصناعية ومناطق التوسع: العرض قد ينجح إذا تبع الوظائف
في الأسواق المرتبطة بالتصنيع واللوجستيات مثل Hải Phòng ومناطق Hưng Yên وBình Dương السابقة، لا ينبغي الحكم على المعروض فقط بعدد الوحدات. نمو الوظائف الصناعية والهجرة الداخلية قد يمتص حجماً كبيراً من السكن المتوسط والسكن الاجتماعي والإيجار طويل الأجل.
الخطر يظهر عندما يسبق تطوير المدن السكنية تكوين الوظائف والخدمات. مدينة جديدة بها آلاف الوحدات ولكن بدون مدرسة أو تجارة أو وظيفة قريبة قد تصبح سوقاً للمستثمرين الذين يعيدون البيع لبعضهم بدلاً من سوق للمستخدم النهائي.
خريطة المخاطر حسب نوع الأصل
| نوع الأصل | مخاطر العرض 2026–2027 | مخاطر السيولة | السبب |
|---|---|---|---|
| شقق أولية مرتفعة السعر | مرتفعة في بعض المدن | مرتفعة | سعر مرتفع + فائدة + منافسة إطلاقات جديدة |
| شقق جاهزة في مجتمع مكتمل | متوسطة | منخفضة إلى متوسطة | القيمة يمكن اختبارها بالإيجار والاستخدام |
| الأراضي | متوسطة | مرتفعة | تعتمد بشدة على التمويل والمضاربة والمشتري التالي |
| فلل وتاون هاوس فاخرة | متوسطة إلى مرتفعة | مرتفعة | قيمة تذكرة عالية وقاعدة مشترين أصغر |
| Condotel / منتجعات | مرتفعة في بعض الممرات | مرتفعة | الموسمية والمشغل والوضع القانوني |
| إسكان اجتماعي وميسر | العرض يرتفع بقوة | طلب المستخدم قوي | يعالج فجوة حقيقية في القدرة على الشراء |
ماذا تفعل أسعار الفائدة بالسوق؟
عندما يصل التمويل العقاري إلى 12–14% أو أكثر، يتغير السوق حتى لو لم تتغير أسعار المطور. المشتري الجديد يستطيع اقتراض مبلغ أقل، بينما المستثمر الذي انتهت فترة السماح في قرضه قد يضطر إلى البيع. لذلك تظهر ضغوط السيولة أولاً في السوق الثانوية.
وهذا يفسر لماذا يمكن أن يستمر المطور في الإعلان عن سعر مرتفع بينما يبدأ البائع الفردي في قبول خصم. بالنسبة للمستثمر النقدي، قد تكون هذه البيئة فرصة، لكن فقط إذا كان الأصل نفسه جيداً.
مؤشرات الإنذار المبكر التي يجب مراقبتها
- انخفاض نسبة المبيعات إلى الإطلاقات الجديدة لربعين أو ثلاثة متتالية.
- زيادة الحوافز من المطور من دون خفض السعر الاسمي.
- زيادة إعادة البيع قبل التسليم أو مع انتهاء فترات السماح على القروض.
- اتساع الفجوة بين السعر الأولي والثانوي.
- ارتفاع المخزون في المشروع والمنطقة في الوقت نفسه.
- كثرة التسليمات المنافسة خلال 24–36 شهراً.
- ارتفاع الإيجار أبطأ بكثير من سعر العقار.
اختبار Viet Property Scout قبل الشراء
| اختبار | السؤال |
|---|---|
| العرض | كم وحدة منافسة ستصل خلال 24–36 شهراً؟ |
| الطلب | من هو المستخدم النهائي الحقيقي؟ |
| السعر | هل أشتري بسعر أعلى من أصل جاهز مماثل؟ |
| التمويل | ماذا يحدث للعائد إذا بقيت الفائدة مرتفعة؟ |
| الإيجار | هل الدخل الفعلي يبرر سعر الشراء؟ |
| الخروج | من سيشتري مني إذا احتجت للبيع خلال 12 شهراً؟ |
ثلاثة سيناريوهات لعام 2027
السيناريو الأساسي: يستمر المعروض في التحسن، ويبقى الطلب موجوداً لكنه أكثر انتقائية. الأسعار الأولية تتحرك ببطء، بينما السوق الثانوية تستمر في التفاوض والخصومات الانتقائية.
السيناريو الإيجابي: تنخفض الفائدة أو تتحسن شروط التمويل ويتزامن ذلك مع نمو اقتصادي ووظائف قوية. عندها يمكن للمعروض الجديد أن يُمتص من دون انخفاض واسع للأسعار.
سيناريو المخاطر: يبقى التمويل غالياً وتستمر المشروعات الجديدة في الوصول بسرعة. عندها يرتفع المخزون وتزداد مبيعات المستثمرين المضطرين، وتصبح التصحيحات أوضح في المشروعات الثانوية والمرتفعة السعر.
أسئلة شائعة
هل سيؤدي المعروض الجديد إلى انهيار أسعار العقارات في فيتنام؟
لا توجد حالياً قاعدة بيانات تدعم سيناريو انهيار وطني موحد. الأكثر احتمالاً هو تباين قوي: بعض المشروعات تحافظ على السعر، وبعضها يقدم حوافز، وبعض الأسواق الثانوية تصحح.
أين مخاطر العرض الأعلى؟
في الأسواق التي تجمع بين الكثير من الإطلاقات الجديدة، والأسعار العالية، والاعتماد الكبير على التمويل، وضعف الطلب النهائي.
هل انخفاض السعر الثانوي سيجبر المطور على التخفيض؟
ليس فوراً. يمكن للمطور استخدام جداول دفع أو خصومات أو دعم فائدة، لكن إذا استمرت فجوة السعر طويلاً يصبح ضغط إعادة التسعير أقوى.
هل 2027 وقت سيئ للشراء؟
ليس بالضرورة. يمكن أن يكون وقتاً أفضل للمشتري المنضبط لأن الاختيار يزيد وقوة التفاوض تتحسن. المشكلة ليست السنة، بل شراء الأصل الخطأ بالسعر الخطأ.
الخلاصة: الخطر الحقيقي هو انعدام السيولة وليس مجرد زيادة المعروض
الفترة 2026–2027 لا تبدو كسوق فيتنامية واحدة تتجه إلى ارتفاع أو انخفاض موحد. هانوي تواجه أكبر اختبار بين المعروض المرتفع والقدرة على الشراء. HCMC يعاني أكثر من ارتفاع السعر وعدم تجانس الأسواق من فائض شقق مركزي. دا نانغ ينتقل من الندرة إلى المنافسة. وفي نها ترانغ–خان هوا يجب فصل السكن عن المنتج السياحي.
بالنسبة للمستثمر، السؤال الأهم ليس «هل سيرتفع السعر؟» بل «هل أستطيع بيع هذا الأصل عندما أحتاج؟». الأصل الذي يملك مستخدماً حقيقياً، وقانوناً واضحاً، وسعراً قابلاً للدفاع، وإيجاراً قابلاً للقياس، وعدداً معقولاً من المنافسين هو الأكثر قدرة على اجتياز دورة العرض الجديدة. هذه هي طريقة تحويل خريطة العرض إلى خريطة مخاطر قابلة للاستثمار.