
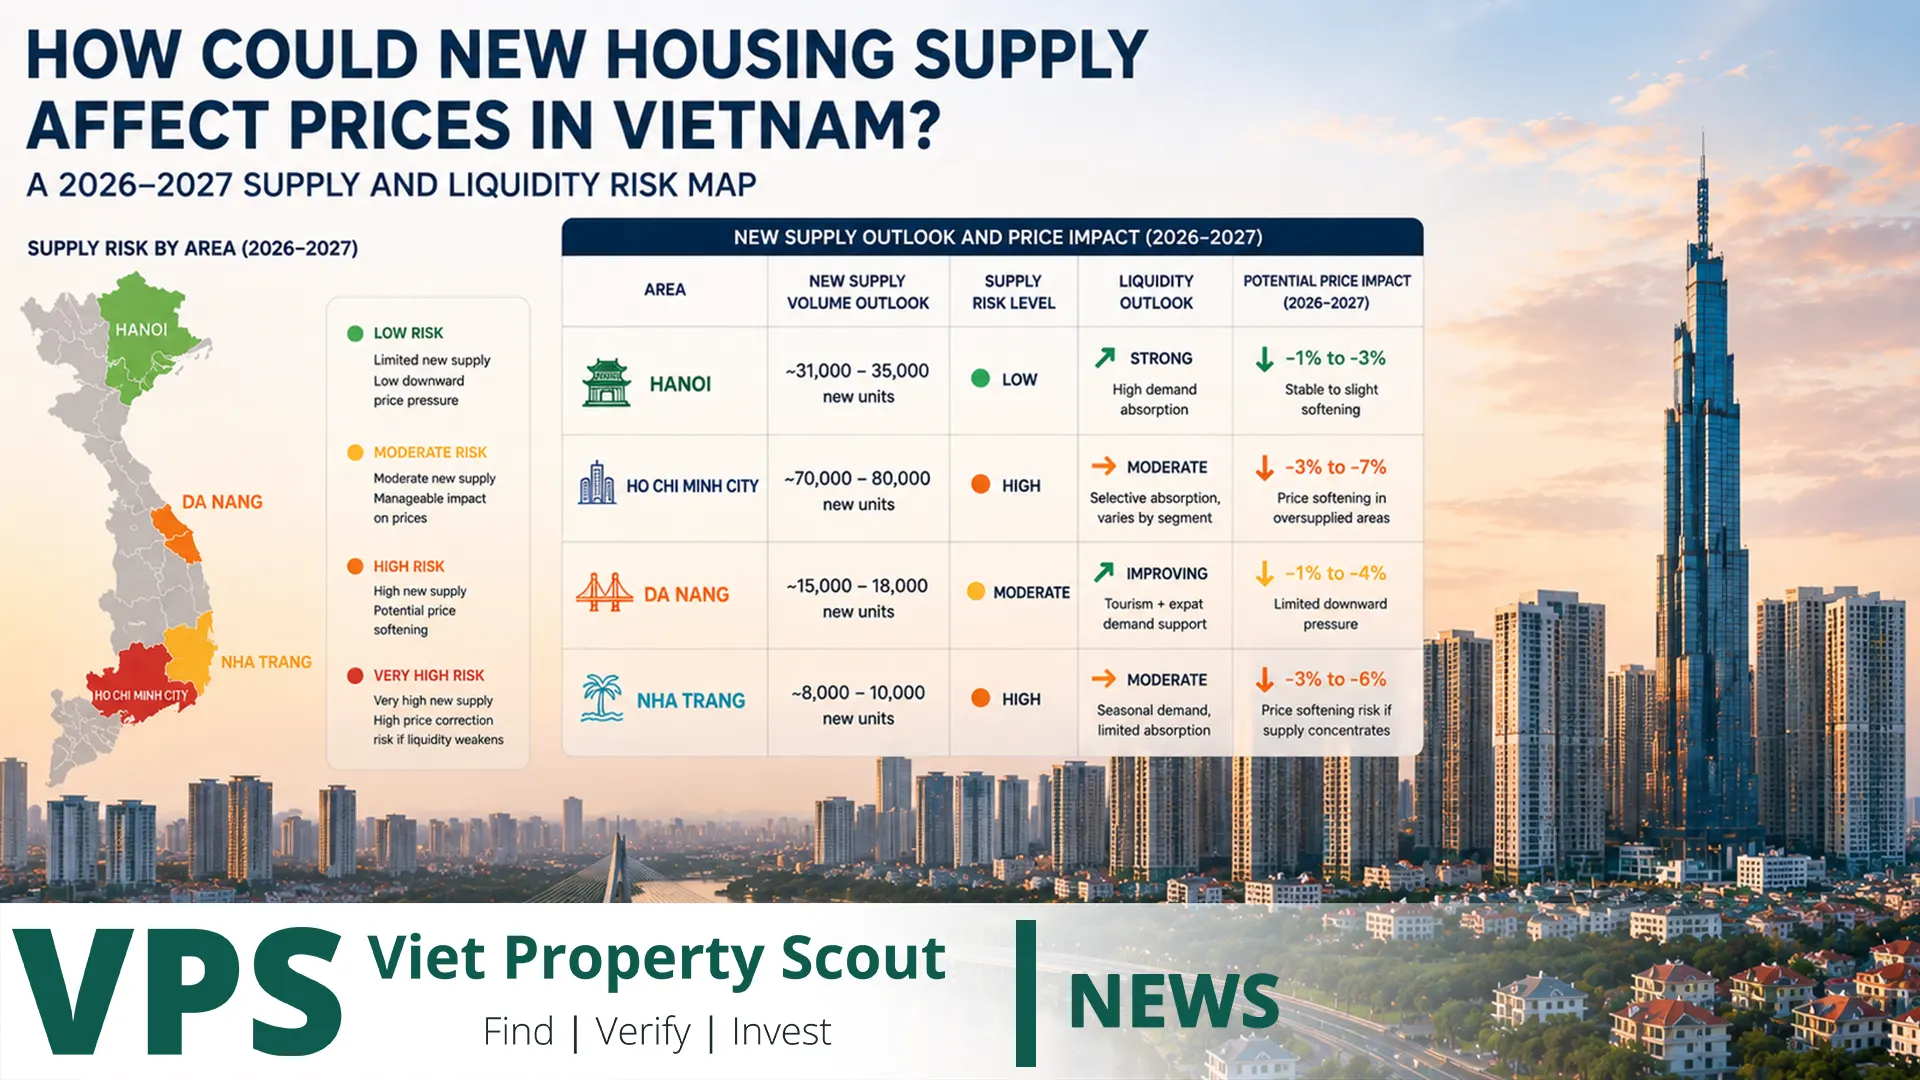
Ринок житла В'єтнаму входить у 2026–2027 роки з важливим протиріччям: нова пропозиція швидко покращується, тоді як доступність житла та ліквідність одночасно стають слабшими. Лише у другому кварталі 2026 року 113 нових комерційних житлових проєктів на 103 205 одиниць отримали дозволи, а 131 проєкт на 59 073 квартири отримав право продавати майбутнє житло. Водночас кількість успішних операцій знизилася до 100 005, тобто лише до 71,5% рівня першого кварталу, а непроданий запас трохи збільшився. Тому нова пропозиція не означає автоматичного обвалу цін, але чітко показує, що ринок уже не здатний однаково легко поглинати кожен продукт за будь-якою ціною.
Головне питання — не чи зростає пропозиція, а де й за якою ціною
В'єтнам не є одним житловим ринком. Ханой отримує велику нову пропозицію на тлі вже дуже високих цін. У старому центрі HCMC нові квартири залишаються відносно обмеженими, тоді як малоповерхові та периферійні містечка розширюються. Дананг переходить від дефіциту до конкуренції. У Нячангу–Кханьхоа житлові квартири потрібно відокремлювати від condotel і курортної нерухомості.
Що показує національна статистика Q2 2026
| Показник | Стан | Сигнал |
|---|---|---|
| Нові дозволені житлові проєкти | 113 проєктів / 103 205 одиниць | Майбутня пропозиція швидко зростає |
| Проєкти, дозволені до майбутніх продажів | 131 проєкт / 59 073 квартири | Більше продукту скоро потрапить на ринок |
| Успішні угоди | 100 005 | Лише 71,5% Q1; ліквідність слабша |
| Непроданий запас | Близько 39 284 об'єктів/ділянок | Запас починає накопичуватися |
| Ставки фінансування | Зазвичай 12–14%, інколи 15–16% | Кредит обмежує купівельну спроможність |
| Вторинні ціни | Помірне зниження в кількох сегментах | Покупець отримує більше сили |
Чому більша пропозиція не гарантує зниження первинних цін
Земля, будівництво та фінансування залишаються дорогими. Значна частина нової комерційної пропозиції перебуває у вищому ціновому сегменті, а дефіцит дійсно доступного житла зберігається. Забудовник може також не знижувати офіційну ціну, натомість пропонувати знижки, довший графік платежів або підтримку процентів.
Тому в 2026–2027 роках первинні прайси можуть виглядати стабільними, тоді як окремі власники вже продають дешевше для отримання ліквідності. Різниця між офіційною та реально виконуваною ціною стає критичним показником.
Ханой: найвища комбінована чутливість
У 2025 році Ханой отримав майже 36 тисяч нових квартир, а прогноз на 2026 рік становив близько 33 тисяч. При цьому первинна ціна без Van Giang тримається вище 100 млн VND/м².
У Q2 2026 було продано понад 5 800 квартир, але лише близько 68% нової пропозиції. У 2024–2025 роках показник часто перевищував 90%. Вторинний ринок уперше з кінця 2022 року зафіксував зниження ціни.
Рейтинг VPS: високий ризик пропозиції та ліквідності у дорогих кредитно залежних проєктах; нижчий у завершених житлових громадах із реальним попитом.
HCMC: доступність важливіша за надлишок квартир у центрі
У Q2 2026 на старому ринку HCMC з'явилося лише 850 нових квартир, на 48% менше квартал до кварталу. Тому центральний ринок не має такої хвилі пропозиції, як Ханой. Водночас нові малоповерхові продукти досягли 1 934 одиниць, а об'єднання з Bình Dương і Bà Rịa–Vũng Tàu значно розширило ринок.
Ризик полягає у високій ціні, вартості фінансування та величезній різниці між Thu Thiem або Thảo Điền і колишніми районами Bình Dương.
Рейтинг VPS: низький–середній ризик надлишку квартир у старому центрі, але середній–високий ризик ліквідності преміального сегмента.
Дананг: від дефіциту до конкуренції
До 2024 року нова квартирна пропозиція часто була нижчою за 1 000 одиниць на рік. У 2024–2025 роках вийшло понад 8 тисяч квартир. До Q1 2026 накопичений запас становив близько 16 тисяч одиниць, а первинна ціна — приблизно 83 млн VND/м².
Абсорбція все ще сильна, проте ринок значно менший за Ханой чи HCMC. Кілька великих проєктів можуть швидко змінити баланс.
Рейтинг VPS: середній–високий ризик для дорогих нових проєктів без доведеного попиту; нижчий для активів із реальною орендою.
Нячанг–Кханьхоа: житло і туризм потрібно розділяти
Сильний туризм не усуває ризик надлишку туристичного житла. Квартира в Нячангу має попит від місцевих, довгострокових іноземців і туристів. Condotel у Bãi Dài значно більше залежить від оператора, заповнюваності та сезону.
Кількість туристів може зростати, а дохід на одну одиницю падати, якщо пропозиція номерів зростає ще швидше.
Рейтинг VPS: середній для хорошого міського житла, високий для операційно залежної курортної нерухомості.
Промислові ринки: нові квартири можуть бути здоровими, якщо є нові робочі місця
У Hải Phòng, Hưng Yên і колишньому Bình Dương велике житлове будівництво може бути підтримане виробництвом, внутрішньою міграцією та попитом працівників. Тому сам обсяг пропозиції недостатній для оцінки ризику.
Небезпека виникає тоді, коли містечка будуються швидше за робочі місця, школи, магазини, медицину та громадський транспорт. Тоді замість реального житлового ринку формується ланцюг перепродажів між інвесторами.
Карта ризиків за типом активу
| Тип активу | Ризик пропозиції | Ліквідність | Причина |
|---|---|---|---|
| Дорогі первинні квартири | Високий у частині ринків | Високий | Ціна + ставки + конкуренція |
| Готові квартири у сформованих громадах | Середній | Низький–середній | Є реальна оренда |
| Земля | Середній | Високий | Залежність від кредиту та наступного покупця |
| Люксові вілли / townhouse | Середній–високий | Високий | Високий чек і вузький попит |
| Condotel / resort | Високий у частині коридорів | Високий | Сезонність, оператор і право |
| Соціальне / доступне житло | Пропозиція швидко зростає | Сильний кінцевий попит | Закриває реальну проблему доступності |
Чому процентна ставка може бути небезпечнішою за саме будівництво
За ставок 12–14% покупець може дозволити собі менший кредит. Інвестор після завершення пільгового періоду може отримати значно вищий місячний платіж і бути змушеним продавати. Тому стрес часто видно спочатку на вторинному ринку.
Забудовник може зберігати офіційний прайс, тоді як власник продає зі знижкою. Це може бути можливістю для покупця з готівкою, але лише якщо сам актив якісний.
Ранні сигнали ризику
- Продажі відстають від нових запусків кілька кварталів.
- Зростають стимули й знижки забудовників.
- Перед передачею збільшується кількість вторинних оголошень.
- Розширюється різниця первинної та вторинної ціни.
- Зростає непроданий запас у проєкті та районі.
- Великий обсяг конкурентної пропозиції має завершитися за 24–36 місяців.
- Оренда зростає значно повільніше за ціни.
Тест Viet Property Scout
| Перевірка | Питання |
|---|---|
| Пропозиція | Скільки конкурентних одиниць завершать за 24–36 місяців? |
| Попит | Хто реальний кінцевий користувач? |
| Ціна | Чи дорожче це за готовий аналог? |
| Фінансування | Що станеться, якщо ставки залишаться високими? |
| Оренда | Чи виправдовує чистий дохід ціну? |
| Вихід | Хто купить об'єкт, якщо потрібно продати за 12 місяців? |
Три сценарії на 2027 рік
Базовий: пропозиція продовжує зростати, попит залишається, але покупці стають вибірковішими. Первинні ціни змінюються повільно, вторинний ринок більше торгується.
Позитивний: фінансування дешевшає, а економіка й зайнятість залишаються сильними. Нове житло поглинається без широкої корекції.
Ризиковий: ставки залишаються високими, а велика кількість нових проєктів виходить одночасно. Непроданий запас і вимушені продажі збільшуються.
Поширені запитання
Чи може нова пропозиція обвалити ринок?
Поточні дані не підтримують єдиний національний сценарій обвалу. Набагато ймовірніше сильне розшарування між якісними й слабкими активами.
Де ризик найвищий?
Там, де велика нова пропозиція зустрічається з високою ціною, кредитними покупцями та слабким кінцевим попитом.
Чи будуть забудовники знижувати ціни?
Не обов'язково одразу. Вони можуть використовувати стимули, але тривалий розрив із вторинним ринком посилює тиск.
Чи поганий 2027 рік для купівлі?
Ні. Більший вибір може навіть покращити переговорну позицію дисциплінованого покупця.
Висновок: справжній ризик — ліквідність
У 2026–2027 роках В'єтнам не рухатиметься як один ринок. Ханой має найсильніше поєднання великої пропозиції, високої ціни й слабшої абсорбції. HCMC більше страждає від дорогого входу й різниці між субринками. Дананг переходить до конкуренції. У Нячангу–Кханьхоа потрібно окремо оцінювати житло й туристичні активи.
Головне питання інвестора — не «на скільки зросте ціна», а «чи зможу я продати, коли мені знадобиться ліквідність?». Реальний користувач, перевірене право, розумна ціна, вимірювана оренда й контрольована майбутня конкуренція є найкращим захистом у новому циклі пропозиції.