
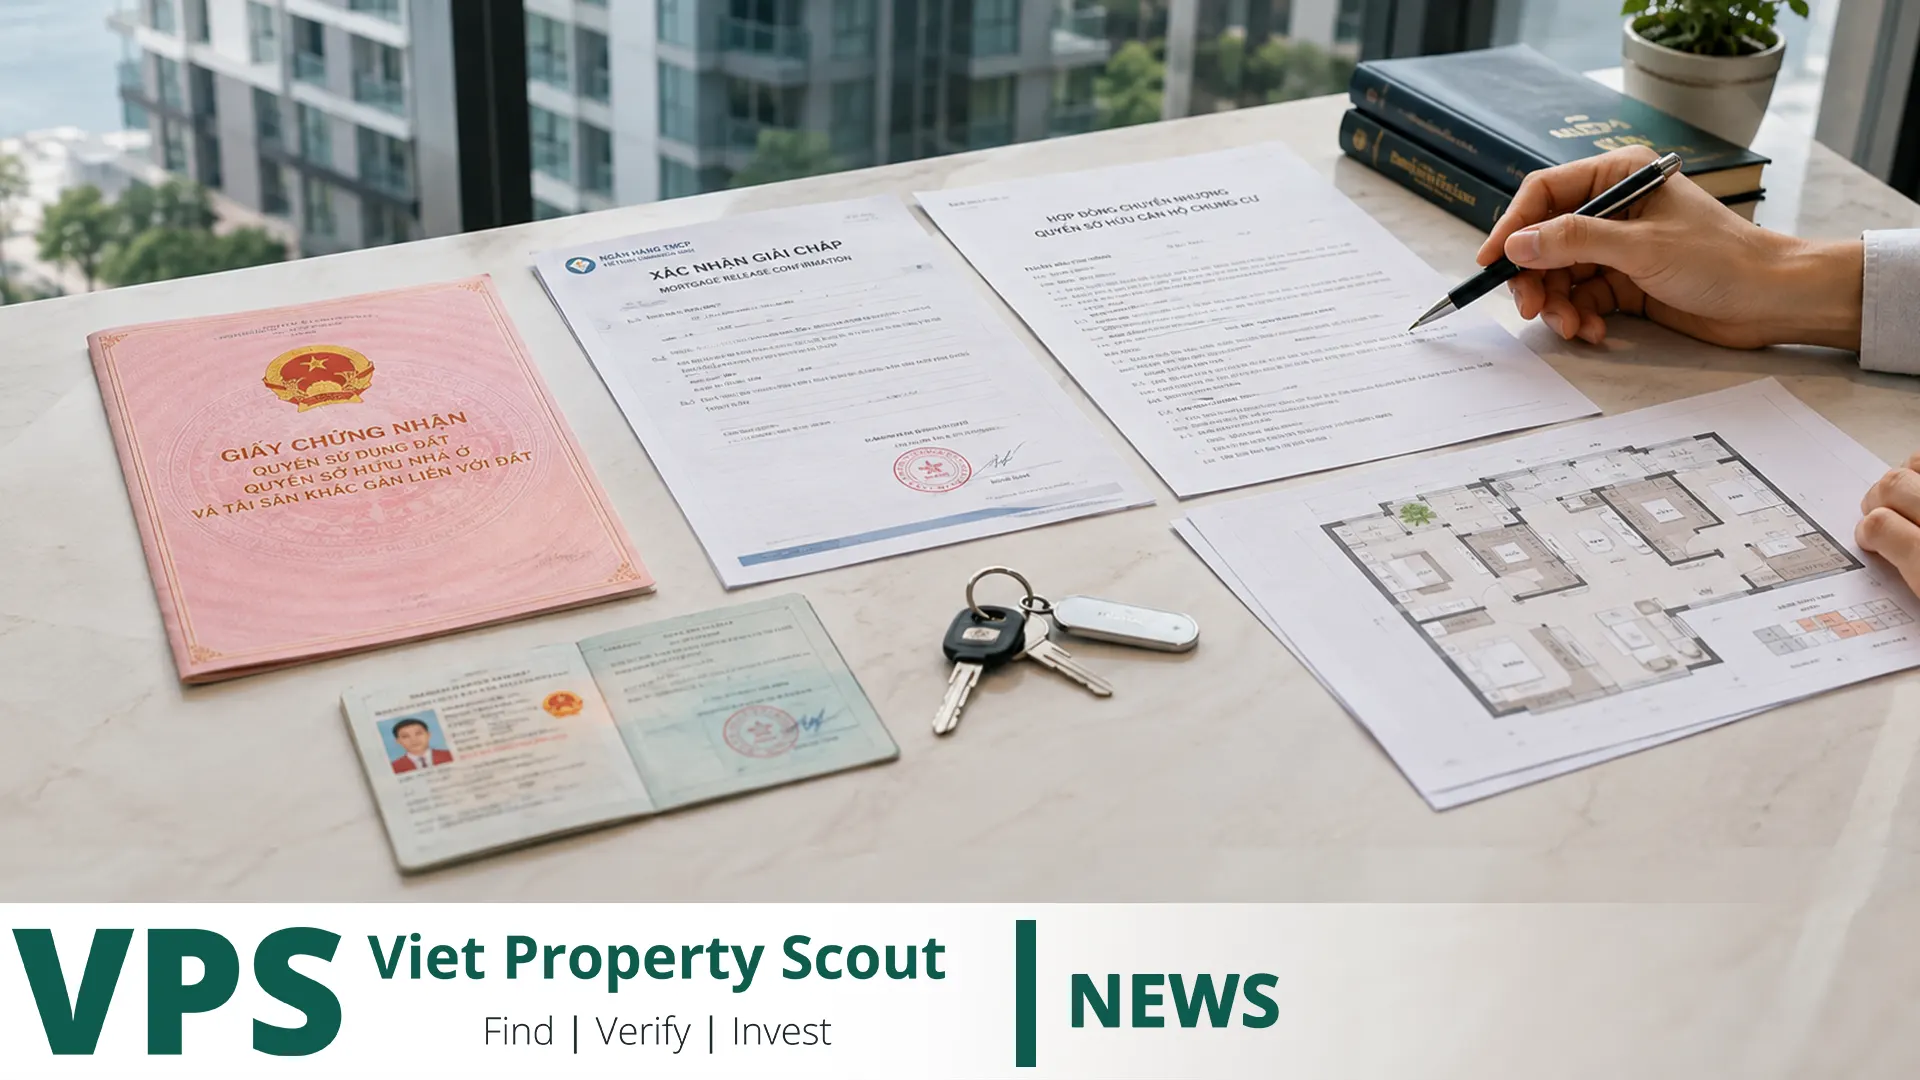
Mua căn hộ thứ cấp tại Việt Nam không nên bắt đầu bằng việc mặc cả giá hoặc kiểm tra nội thất. Điểm quan trọng nhất là chuỗi quyền sở hữu. Người mua phải xác minh người bán thực sự có quyền bán, Giấy chứng nhận đúng với căn cụ thể, tài sản không có tranh chấp hoặc biện pháp cưỡng chế cản trở giao dịch, khoản thế chấp nếu có được giải chấp đúng cách và quyền sở hữu được đăng ký sang người mua sau giao dịch. Với người mua nước ngoài, cần kiểm tra thêm điều kiện sở hữu, dự án, foreign ownership quota và thời hạn sở hữu.
Kiểm tra đầu tiên: Người bán là ai?
Họ tên người bán cần khớp với chủ sở hữu ghi trên Giấy chứng nhận. Kiểm tra CCCD/hộ chiếu và thẩm quyền ký. Nếu người khác đại diện, phải có giấy ủy quyền hợp lệ và đủ phạm vi cho giao dịch bán nhà.
Nếu có đồng sở hữu, cần xác định những ai phải đồng ý hoặc ký. Nếu người bán là pháp nhân, kiểm tra tên doanh nghiệp, người đại diện và thẩm quyền của người ký.
Giấy chứng nhận là hồ sơ trung tâm của giao dịch thứ cấp
Đối với giao dịch thông thường của căn hộ đã hoàn thành, pháp luật nhà ở nhìn chung yêu cầu căn nhà có Giấy chứng nhận. Ảnh chụp qua điện thoại chỉ phù hợp với bước sàng lọc ban đầu; trước khi thanh toán lớn phải kiểm tra bản gốc hoặc thực hiện xác minh pháp lý đáng tin cậy.
| Nội dung | Cần đối chiếu |
|---|---|
| Chủ sở hữu | Người bán và thẩm quyền |
| Địa chỉ | Dự án, block, số căn |
| Loại tài sản | Căn hộ ở đúng chức năng |
| Diện tích | Hồ sơ, hợp đồng và thực tế |
| Thời hạn | Quan trọng với sở hữu có thời hạn |
| Thông tin thay đổi | Các ghi chú và biến động đăng ký |
Chưa có Giấy chứng nhận thì có phải giao dịch thứ cấp bình thường?
Nếu người bán chỉ có hợp đồng mua bán với chủ đầu tư, giao dịch có thể là chuyển nhượng hợp đồng chứ chưa phải chuyển quyền sở hữu của căn đã có Giấy chứng nhận.
Hợp đồng mua nhà ở hình thành trong tương lai có thể được chuyển nhượng trong một số trường hợp trước khi hồ sơ xin Giấy chứng nhận được nộp, nếu đáp ứng điều kiện pháp luật. Cần phân biệt rõ hai cơ chế.
Kiểm tra tranh chấp
Nhà ở đưa vào giao dịch mua bán nhìn chung phải không có tranh chấp, khiếu nại hoặc kiện về quyền sở hữu. Vì vậy không chỉ hỏi chủ nhà mà cần kiểm tra hồ sơ và thông tin liên quan.
Tranh chấp thừa kế, đồng sở hữu, giao dịch trước đó hoặc quyền của bên thứ ba đều có thể làm sang tên thất bại.
Kê biên và quyết định hành chính
Tài sản không nên đang bị kê biên để thi hành bản án/quyết định có hiệu lực hoặc bị áp dụng biện pháp khẩn cấp, ngăn chặn liên quan. Cũng cần kiểm tra quyết định thu hồi đất, giải phóng mặt bằng hoặc thông báo phá dỡ nếu có.
Có Giấy chứng nhận thật không đồng nghĩa quyền đang hoàn toàn tự do để chuyển nhượng.
Thế chấp: cần đưa ngân hàng vào quy trình
Nếu căn hộ đang thế chấp, cần xác định ngân hàng, dư nợ, cách giải chấp, nơi đang giữ bản gốc Giấy chứng nhận và thủ tục xóa đăng ký thế chấp.
Không nên chuyển khoản lớn cho người bán chỉ vì họ hứa sẽ trả ngân hàng sau đó. Luồng tiền nên được thiết kế để khoản thanh toán dành cho tất toán thực sự dẫn đến release document và khả năng tiếp tục sang tên.
Checklist thế chấp
- Tên ngân hàng/mortgagee.
- Dư nợ tại ngày dự kiến.
- Quy trình giải chấp bằng văn bản.
- Vị trí bản gốc Giấy chứng nhận.
- Thủ tục xóa đăng ký.
- Trình tự tất toán, công chứng và thanh toán.
- Cơ chế bảo vệ tiền người mua.
Kiểm tra phí quản lý và nghĩa vụ trong tòa nhà
Căn hộ có thể còn phí quản lý, parking, utilities hoặc nghĩa vụ khác. Các khoản này không nhất thiết là thế chấp nhưng có thể tạo tranh chấp khi nhận bàn giao.
Nếu có thể, kiểm tra tình trạng phí với Ban quản lý. Nếu căn đang cho thuê, cần đọc hợp đồng thuê và tình trạng người thuê.
Căn thực tế phải khớp hồ sơ
Đối chiếu số căn, diện tích, layout và chức năng sử dụng. Chủ cũ có thể đã sửa đổi trong quá trình sử dụng. Thay đổi nội thất nhỏ khác với thay đổi ảnh hưởng kết cấu, diện tích pháp lý hoặc phần sở hữu chung.
Sai lệch không giải thích được có thể gây khó khăn khi vay ngân hàng hoặc bán lại.
Hợp đồng mua bán chính thức
Hợp đồng phải ghi rõ các bên, đặc điểm căn hộ, giá, thanh toán, bàn giao, quyền/nghĩa vụ, cam kết, thời điểm hiệu lực và chữ ký. Giao dịch mua bán nhà thông thường giữa cá nhân nhìn chung cần công chứng hoặc chứng thực theo Luật Nhà ở.
Deposit agreement trước đó nên quy định điều gì xảy ra nếu kiểm tra title thất bại, phát hiện mortgage chưa khai báo hoặc người bán không đủ khả năng sang tên.
Gắn thanh toán với milestone pháp lý
| Giai đoạn | Nguyên tắc |
|---|---|
| Đặt cọc | Số tiền giới hạn và điều kiện hoàn rõ |
| Trước công chứng | Xác minh owner, Certificate và mortgage |
| Công chứng/chứng thực | Thanh toán lớn gắn với hồ sơ |
| Sang tên/bàn giao | Giữ mức cân đối phù hợp đến khi hoàn tất nghĩa vụ |
Công chứng chưa phải bước cuối
Sau hợp đồng, việc chuyển quyền cần được đăng ký biến động. Land Law 2024 yêu cầu registration of changes khi quyền sử dụng đất và tài sản gắn liền với đất đã đăng ký được chuyển nhượng.
Người mua nên giữ giấy tiếp nhận hồ sơ, theo dõi nghĩa vụ tài chính và cuối cùng kiểm tra Giấy chứng nhận cập nhật hoặc cấp mới. Cầm chìa khóa không thay thế thủ tục đăng ký.
Người mua nước ngoài: kiểm tra dự án trước
Không phải căn hộ thứ cấp nào người Việt có thể mua cũng tự động bán được cho người nước ngoài. Dự án phải thuộc diện người nước ngoài được sở hữu và không nằm trong khu vực bị loại trừ vì quốc phòng/an ninh.
Foreign ownership quota của tòa/block cũng phải được xác minh. Tại condominium đủ điều kiện, tổ chức và cá nhân nước ngoài nhìn chung được sở hữu tối đa 30% số căn hộ ở.
Người nước ngoài mua lại của người nước ngoài
Luật Nhà ở cho phép người nước ngoài đủ điều kiện mua nhà thương mại phù hợp từ tổ chức hoặc cá nhân nước ngoài khác đã sở hữu hợp pháp nhà đó.
Tuy nhiên phải kiểm tra buyer eligibility, quota, dự án và ảnh hưởng của thời hạn sở hữu hiện tại. Không nên tự động cho rằng người mua mới luôn nhận một thời hạn hoàn toàn mới.
Bộ hồ sơ người mua nên giữ
- ID/hộ chiếu người bán.
- Bản gốc Giấy chứng nhận để xác minh.
- Giấy ủy quyền hoặc hồ sơ đồng sở hữu.
- Hồ sơ thế chấp/giải chấp.
- Tình trạng phí tòa nhà.
- Hợp đồng công chứng/chứng thực.
- Chứng từ thuế, phí.
- Biên bản bàn giao.
- Biên nhận đăng ký biến động.
- Với người nước ngoài: project eligibility và quota.
Dấu hiệu đỏ
- Không cho xem bản gốc Certificate.
- Tên người bán không khớp.
- Mortgage chỉ được giải thích bằng lời.
- Yêu cầu trả phần lớn tiền trước kiểm tra.
- Số căn hoặc diện tích sai khác.
- Có tranh chấp thừa kế/đồng sở hữu.
- Không kiểm tra quota cho foreign buyer.
- Nói rằng sang tên có thể làm sau rất lâu.
Phương pháp Viet Property Scout
- Find: Xác định đúng căn, đúng chủ và chuỗi quyền.
- Verify: Kiểm tra Certificate, quyền bán, tranh chấp, kê biên, mortgage, phí và foreign ownership.
- Invest: Chỉ giải ngân khi từng milestone pháp lý đã loại bỏ một rủi ro cụ thể.
Câu hỏi thường gặp
Ảnh Certificate có đủ không?
Chỉ đủ để sàng lọc ban đầu. Trước giao dịch cần kiểm tra bản gốc và trạng thái hiện tại.
Có mua căn đang thế chấp được không?
Có thể, nếu quy trình tất toán, giải chấp và xóa đăng ký được kiểm soát đúng.
Công chứng xong đã sang tên chưa?
Chưa. Còn cần registration of changes.
Chưa có Certificate thì sao?
Có thể đây là chuyển nhượng purchase contract, không phải resale title transfer thông thường.
Foreign buyer có mua mọi căn resale được không?
Không. Cần kiểm tra người mua, dự án, khu vực an ninh/quốc phòng và quota.
Kết luận
Rủi ro lớn nhất của căn hộ thứ cấp không phải là một vết xước mà là một mắt xích quyền sở hữu bị đứt. Giá tốt không thể sửa người bán không có quyền, title đang tranh chấp hoặc mortgage không được xử lý.
Giao dịch mạnh phải chứng minh bằng hồ sơ từ đầu đến cuối: ai sở hữu, vì sao họ được bán, hạn chế nào được gỡ và bằng cách nào người mua trở thành chủ sở hữu đăng ký. Chuỗi hồ sơ sạch bảo vệ vốn hiện tại và tăng thanh khoản khi bán lại sau này.