
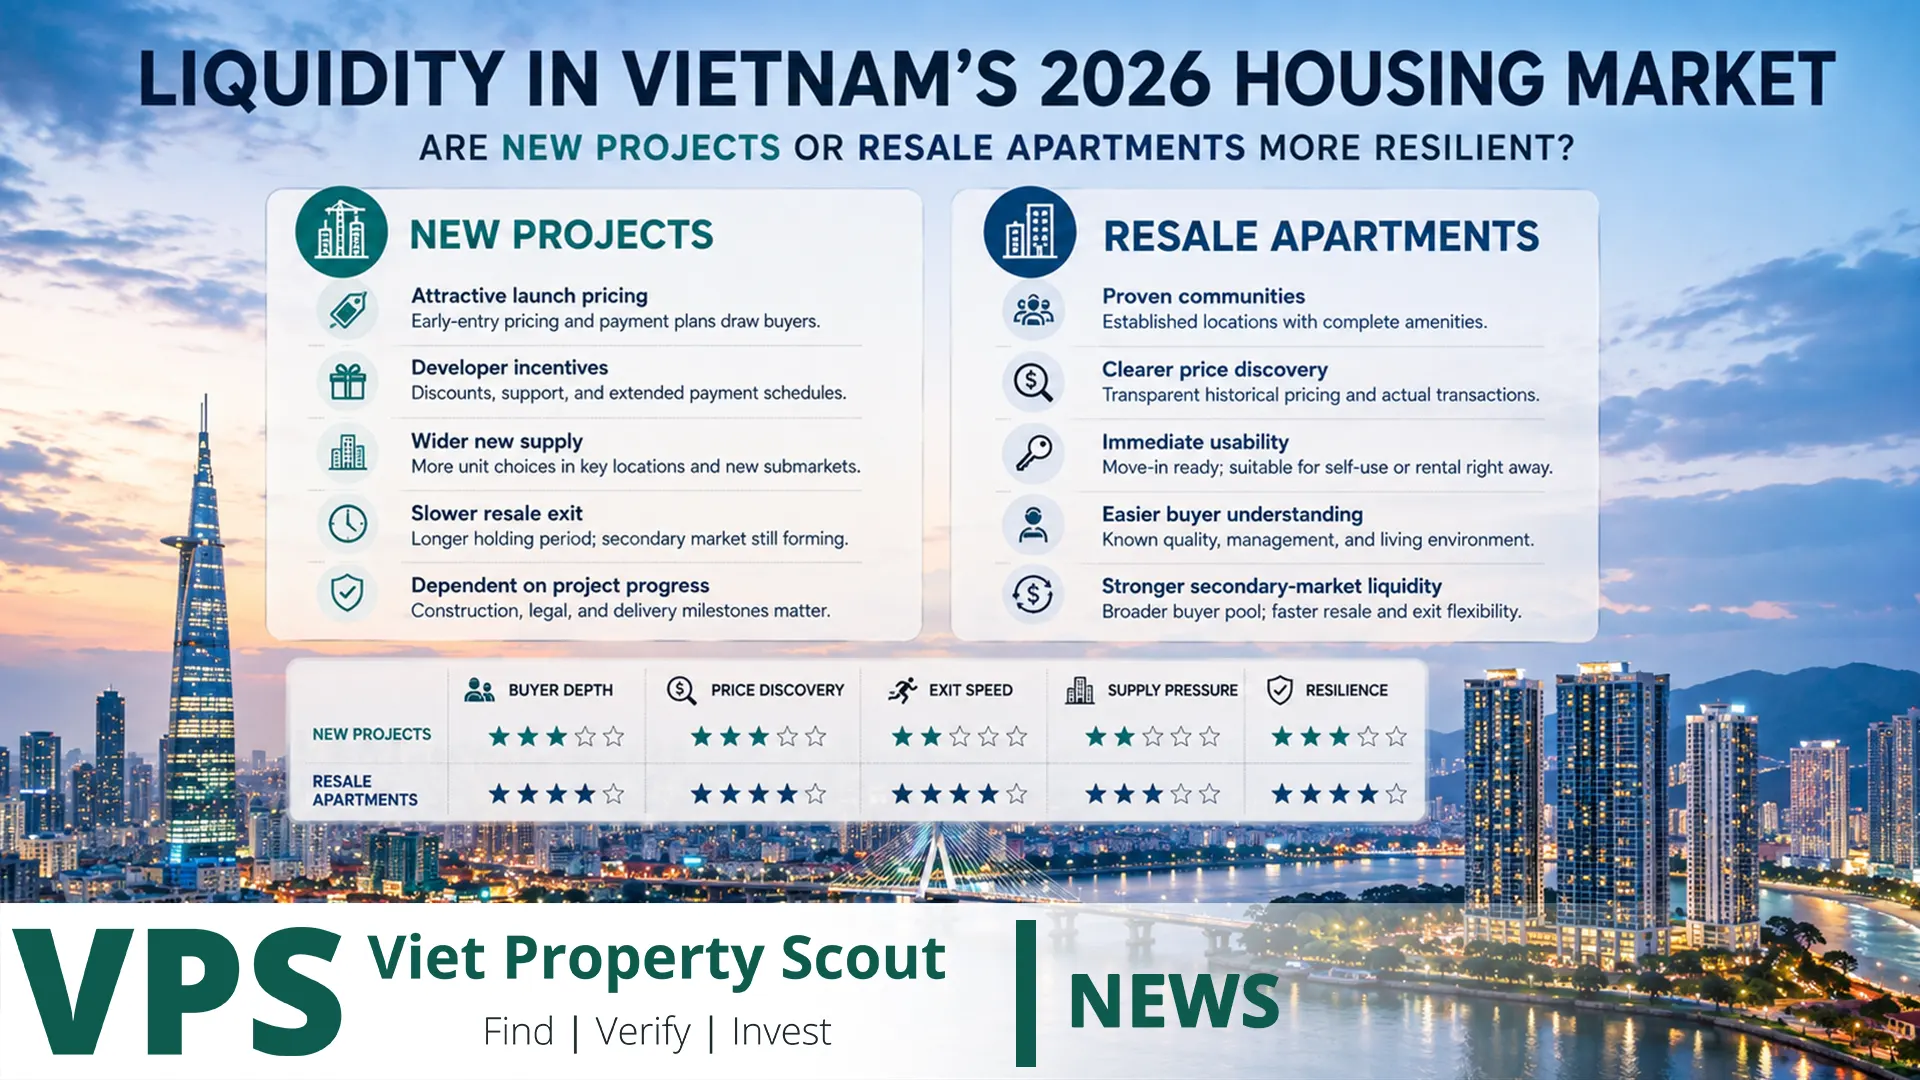
Likidite, Vietnam konut piyasasında 2026'nın en önemli kavramlarından biri haline geldi. Fiyatların hızlı yükseldiği bir piyasada yatırımcı genellikle “Bu gayrimenkul ne kadar değerlenir?” diye sorar. Faizlerin yükseldiği, yeni arzın genişlediği ve alıcının daha seçici hale geldiği bir piyasada ise daha önemli soru şudur: “Satmak zorunda kalırsam ne kadar sürede ve ne kadar iskonto ile çıkabilirim?” Bu açıdan bakıldığında yeni projelerin otomatik olarak ikinci el dairelerden daha likit olduğunu ya da ikinci elin her durumda daha dayanıklı olduğunu söylemek doğru değildir. Asıl ayrım geliştiricinin ilk satış likiditesi ile yatırımcının daha sonraki gerçek çıkış likiditesi arasındadır.
Gayrimenkulde Likidite Tam Olarak Nedir?
Likidite yalnızca bir alıcı bulunması demek değildir. Likit bir gayrimenkul, makul süre içinde gerçek piyasa değerine yakın bir fiyatla ve büyük bir zorunlu satış iskontosu vermeden elden çıkarılabilen varlıktır. Bu nedenle üç unsur birlikte değerlendirilmelidir: satılması için gereken süre, satış için verilmesi gereken iskonto ve potansiyel alıcı havuzunun genişliği.
Bir geliştirici büyük reklam bütçesi, yüzlerce satış danışmanı, uzun ödeme planı ve faiz desteğiyle birkaç ay içinde yüzlerce daire satabilir. Fakat bu, o daireyi alan yatırımcının iki yıl sonra aynı hızla satabileceğini kanıtlamaz. Buna karşılık reklam açısından çok daha az görünür olan ikinci el bir daire, tamamen yaşayan bir sitede bulunuyor, gerçek kira üretiyor ve hem yatırımcıya hem son kullanıcıya hitap ediyorsa daha likit olabilir.
2026 Ulusal Likidite Tablosu
| Gösterge | 2026 Durumu | Likidite Açısından Anlamı |
|---|---|---|
| Q2 başarılı gayrimenkul işlemi | 100.005 işlem, Q1'in yalnızca %71,5'i | Piyasanın devir hızı belirgin biçimde yavaşladı |
| Raporlanan stok | 25/34 bölgede yaklaşık 39.284 ürün | Alıcının seçeneği ve pazarlık gücü artıyor |
| Konut/gayrimenkul kredi faizleri | Genellikle %12–14, bazı değişken krediler %15–16 | Alım gücü ve yatırımcının taşıma maliyeti baskılanıyor |
| İkinci el fiyatları | Apartman, villa ve arsada genel olarak hafif düzeltme | Nakde ihtiyaç duyan satıcı fiyat vermek zorunda kalıyor |
| Yeni proje boru hattı | Ruhsat ve satışa uygun proje sayısı güçlü biçimde artıyor | Gelecekte aynı alıcı için daha fazla ürün rekabet edecek |
“Yeni Proje mi İkinci El mi?” Sorusundan Önce Üç Piyasayı Ayırmak Gerekiyor
Konut piyasasında aslında üç farklı ürün bulunuyor. Birincisi, geliştiriciden doğrudan alınan yeni proje ünitesi. İkincisi, henüz inşaat halindeyken başka bir yatırımcıdan devralınan veya ikinci elde satılan ünite. Üçüncüsü ise teslim edilmiş, insanların gerçekten yaşadığı binadaki ikinci el daire. Bu üç ürünün likidite karakteri birbirinden çok farklıdır.
1. Yeni Proje: Lansman Likiditesi Yüksek Olabilir, Fakat Yatırımcının Çıkışı Aynı Değildir
Yeni projenin güçlü avantajları vardır. Geliştirici büyük pazarlama kampanyası yürütür, yüzlerce broker kullanır, aşamalı ödeme planları oluşturur, bazı dönemlerde faiz veya ana para ödemesini erteler ve alıcıya doğrudan kampanya sunabilir. Bu nedenle başarılı bir projenin lansmanında satışlar son derece hızlı görünebilir.
Fakat burada likit olan çoğu zaman yatırımcının aldığı daire değil, geliştiricinin satış kanalıdır. Yatırımcı daha sonra çıkmak istediğinde geliştiricide hâlâ satılmamış stok varsa doğrudan geliştiricinin kendisiyle rekabet eder. Geliştirici yeni alıcıya %5 iskonto, faiz desteği, mobilya paketi veya uzun taksit sunabilir; bireysel satıcı bunların çoğunu sunamaz. Dolayısıyla bir proje çok yüksek ilk satış likiditesine sahip olup aynı anda zayıf yatırımcı çıkış likiditesine sahip olabilir.
2. İnşaat Halindeki Ünitenin İkinci Eli: Faize En Hassas Segment
Bu ürün 2026 ortamında en kritik gruplardan biridir. Yatırımcı projeye küçük bir ilk ödeme ile girmiş olabilir. İnşaat ilerledikçe yeni taksitler gelir; geliştiricinin faiz desteği veya anapara ödemesiz dönemi sona erer. Yatırımcı ilave sermaye koymak istemediğinde çıkış yapmak zorunda kalabilir.
Aynı projedeki çok sayıda yatırımcı aynı dönemde bu noktaya gelirse piyasaya birbirine çok benzeyen onlarca daire çıkar. Aralarında kat, cephe veya manzara farkı sınırlıysa rekabetin ana aracı fiyat olur. Hanoi'de 2026'nın ilk yarısında görülen baskının önemli bölümlerinden biri budur. CBRE, yükselen faizlerin özellikle inşaat halindeki projelerde anapara erteleme dönemi sona eren sahipler üzerinde likidite baskısı yarattığını ve işlem oluşturmak için daha düşük fiyat beklentilerine yol açtığını belirtiyor.
3. Teslim Edilmiş İkinci El Daire: Daha Az Pazarlama, Daha Fazla Ölçülebilir Gerçeklik
Teslim edilmiş dairenin çok önemli bir avantajı vardır: Alıcı tam olarak ne satın aldığını görebilir. Bina kalitesi, asansörler, otopark, yönetim, aidat, güvenlik, gürültü, ticari alanlar, peyzaj, komşu profili ve sitenin doluluk oranı teorik değil gerçektir.
Daire kiradaysa yatırımcı kira getirisini tahmin değil gerçek sözleşme ve gerçekleşen bedel üzerinden hesaplayabilir. Kendi oturmak isteyen alıcı ise beklemeden taşınabilir. Böylece alıcı havuzu yalnız yatırımcılarla sınırlı kalmaz; aileler, profesyoneller ve hemen kullanım isteyen kişiler de devreye girer. Bu, iyi bir ikinci el dairenin likiditesini ciddi biçimde güçlendirebilir.
Teslim Edilmiş İkinci El Daireyi Dayanıklı Yapan Nedir?
- İnşaat ve teslim gecikmesi riski yoktur.
- Bina ve yönetim kalitesi gerçek haliyle görülebilir.
- Kira bedeli tahmin değil gerçekleşen veriyle doğrulanabilir.
- Sitenin yaşayan bir topluluk olup olmadığı bellidir.
- Aynı bina veya bölgede gerçekleşen işlemler fiyat karşılaştırması sağlar.
- Son kullanıcı hemen taşınabildiği için potansiyel alıcı havuzu genişler.
Ancak “ikinci el” kelimesi tek başına kalite anlamına gelmez. Kötü yönetilen, eskiyen, yüksek aidatlı, hukuki problemi olan, otoparkı yetersiz veya aynı anda çok sayıda dairenin satılık olduğu bir bina da son derece düşük likiditeye sahip olabilir.
Yeni Proje Hangi Durumda İkinci Elden Daha Dayanıklı Olabilir?
Yeni proje; güçlü geliştirici, temiz hukuk, gerçekten sınırlı yeni arz ve rekabetçi fiyat aynı anda bulunduğunda çok güçlü olabilir. Ayrıca aşamalı ödeme sistemi, hazır ikinci el daireyi hemen finanse edemeyen alıcıların yeni projeye girebilmesini sağlar ve alıcı havuzunu genişletebilir.
Örneğin eski HCMC çekirdeğinde 2026'nın ikinci çeyreğinde yalnızca 850 yeni apartmanın piyasaya çıkması, hukuken temiz bazı yeni projelere kıtlık avantajı sağlayabilir. Fakat yeni projenin metrekare fiyatı aynı bölgede teslim edilmiş ve kiraya verilmiş benzer daireden çok daha yüksekse bu avantaj hızla ortadan kalkar.
Hanoi: Birincil ve İkinci El Likiditesinin Ayrıştığı En Net Örnek
Hanoi'de 2026'nın ikinci çeyreğinde 5.800'den fazla yeni apartman satıldı. İlk bakışta güçlü bir satış rakamı gibi görünse de bu miktar aynı dönemde açılan yeni arzın yalnızca yaklaşık %68'ine denk geliyor. 2024–2025 döneminde emilim oranı sık sık %90'ın üzerine çıkıyordu. Üstelik Q2 2026'da ikinci el piyasada 2022 sonundan beri ilk kez aşağı yönlü fiyat düzeltmesi kaydedildi.
Bu tablo bize çok önemli bir şey söylüyor: Geliştiriciler liste fiyatlarını koruyabilir ve yeni lansmanlara devam edebilirken, daha önce satın almış bireysel yatırımcı nakde ulaşmak için aynı projede daha düşük fiyat kabul edebilir. Yalnızca geliştirici fiyat listesini izleyen yatırımcı, piyasanın gerçek likiditesinin hangi seviyede oluştuğunu göremeyebilir.
HCMC: Sınırlı Yeni Arz Bazı Yeni Projelere Koruma Sağlıyor
HCMC'de Q2 2026 yeni apartman arzı yalnızca 850 üniteye geriledi. Bu nedenle eski merkez ve güçlü çekirdek bölgelerde Hanoi benzeri bir yeni apartman baskısı henüz yok. Gerçekten sınırlı arzın olduğu mikro lokasyonlarda hukuku temiz yeni projeler güçlü satış ve yeniden satış talebi görebilir.
Fakat yine belirleyici unsur fiyat. Thu Thiem veya Thảo Điền'deki yeni bir daire çok kaliteli olabilir. Ancak aynı bölgede teslim edilmiş, yaşayan bir sitede ve gerçek kira üreten benzer daireden ciddi şekilde pahalıysa, daha düşük toplam yatırım bedeli ve doğrulanmış kira nedeniyle ikinci el dairenin çıkış likiditesi daha güçlü olabilir.
Yeni Proje ve Teslim Edilmiş İkinci El Dairenin Doğrudan Karşılaştırması
| Kriter | Yeni Proje | Teslim Edilmiş İkinci El |
|---|---|---|
| Pazarlama gücü | Geliştirici ve broker ağı sayesinde çok güçlü | Mal sahibi ve broker performansına bağlı |
| Ödeme kolaylığı | Taksit, faiz desteği ve erteleme olabilir | Genellikle daha fazla sermaye veya banka kredisi gerekir |
| Gerçek bina kalitesi | Teslimden önce tam bilinmeyebilir | Tam olarak incelenebilir |
| Kira verisi | Tahmini | Gerçekleşen kira görülebilir |
| Satıcı rekabeti | Yatırımcı geliştiricinin stoku ile rekabet edebilir | Genellikle diğer maliklerle rekabet eder |
| Teslim riski | Mevcuttur | Yoktur |
| Alıcı havuzu | Bekleyebilen yatırımcı ve alıcı | Yatırımcı + hemen oturmak isteyen son kullanıcı |
| Likiditenin ölçülmesi | Teslim öncesi daha zordur | Gerçek işlem geçmişi üzerinden daha kolaydır |
Viet Property Scout 2026 Konut Likidite Merdiveni
Lokasyon ve genel kalite benzer kabul edildiğinde, 2026 şartlarında konutların dayanıklılığı yaklaşık olarak şu sırayla okunabilir:
- Teslim edilmiş, yaşayan, hukuku temiz ve gerçekçi fiyatlı daire: Hem yatırımcı hem son kullanıcı talebi olduğu için en dengeli profil.
- Gerçek arz kıtlığındaki güçlü geliştirici projesi: Hukuku net ve fiyatı hazır alternatiflere göre mantıklıysa güçlü olabilir.
- Teslim edilmiş fakat aşırı fiyatlı veya bina kalitesi zayıf daire: Kullanım avantajı vardır ancak fiyat çıkışı zorlaştırır.
- İnşaat halindeki ikinci el ünite: Aynı projede çok sayıda yatırımcı satıcı varsa likidite hızla bozulabilir.
- Gelecekteki fiyat artışı dışında yatırım gerekçesi bulunmayan pahalı yeni proje: Pazarlama bittiğinde sonraki alıcıyı bulmak en zor gruplardan biridir.
Faiz Oranı Hangi Ürünün Kazanacağını Değiştiriyor
Konut finansmanının %12–14 seviyesinde olduğu bir ortamda yüksek borç gerektiren ürün daha likidite hassas hale gelir. Yeni projede geliştiricinin ilk dönem faiz desteği nedeniyle aylık ödeme düşük görünebilir. Fakat bu dönem sona erdiğinde kredi taksidi sert şekilde yükselebilir ve yatırımcı satışa zorlanabilir.
Teslim edilmiş ve gerçek kira üreten ikinci el daire ise en azından finansman maliyetinin bir bölümünü gelirle karşılayabilir. Bu durum özellikle uzun süreli kiracının bulunduğu, aidatı makul ve boşluk oranı düşük projelerde dayanıklılığı artırır. Ancak satın alma fiyatı aşırı yüksekse kira bu avantajı da ortadan kaldırabilir.
Yabancı Yatırımcı İçin Likiditeye Ek Bir Katman Daha Var
Yabancı yatırımcı için yalnızca alıcı bulmak yetmez; bir sonraki alıcının hukuken devralabileceği bir üniteye sahip olmak gerekir. Mevcut düzenlemeler kapsamında uygun bir apartman binasındaki konutların genel olarak en fazla %30'u yabancı kuruluş ve kişiler tarafından sahiplenilebilir. Bu nedenle projenin yabancı mülkiyetine uygunluğu ve belirli dairenin foreign quota durumu kontrol edilmelidir.
Bir dairenin hukuki evrakının belirsiz olması veya sonraki yabancı alıcıya devrinde sorun çıkması, çok iyi lokasyonda bile potansiyel alıcı havuzunu daraltır. Likidite analizinde foreign quota yalnız satın alma öncesinde değil çıkış aşamasında da düşünülmelidir.
Satın Almadan Önce Likiditeyi Nasıl Test Ederiz?
| Soru | Güçlü Sinyal | Risk Sinyali |
|---|---|---|
| Aynı projede kaç benzer ünite satılık? | Sınırlı sayıda | Onlarca neredeyse aynı ilan |
| Bir sonraki alıcı kim olabilir? | Hem yatırımcı hem son kullanıcı | Yalnız başka yatırımcı |
| Gerçek kira verisi var mı? | Gerçekleşen kontratlar ve piyasa ilanları var | Yalnız satış ofisinin projeksiyonu var |
| Yeni proje primi ne kadar? | Küçük veya açık biçimde gerekçelendirilebilir | Hazır ikinci ele göre çok yüksek |
| Geliştirici ile rekabet edecek miyim? | Geliştiricide çok az stok kaldı | Yüzlerce yeni ünite hâlâ satışta |
| Son kullanıcı hemen taşınabilir mi? | Evet | Teslime yıllar var |
Viet Property Scout Metodolojisi
- Find: En çok reklamı yapılan projeyi değil, gelecekte en geniş alıcı kitlesine hitap edecek varlığı bul.
- Verify: Hukuki durum, geliştirici stoğu, aynı projedeki ikinci el arzı, gerçekleşen kira, gerçek satış geçmişi ve gerektiğinde foreign quota'yı doğrula.
- Invest: Daha satın almadan çıkışı hesapla. Bu daireyi 12 ay içinde satmak zorunda kalsan, gerçekçi olarak yüzde kaç iskonto vermen gerekir?
Sonuç Olarak Hangisi Daha Dayanıklı?
Vietnam 2026 piyasasında yeni projeler çoğu zaman ilk satış likiditesinde daha güçlüdür. Çünkü geliştiricinin reklam bütçesi, broker ağı, ödeme kampanyası ve kredi avantajı vardır. Ancak kaliteli teslim edilmiş ikinci el daire çoğu durumda gerçek çıkış likiditesinde daha dayanıklıdır. Çünkü kullanımı hazırdır, gerçek kira üretir, bina kalitesi bilinmektedir, yaşayan topluluğu vardır ve fiyatı gerçekleşmiş işlemlerle karşılaştırılabilir.
Bu nedenle sermayesini korumaya ve gerektiğinde çıkabilmeye önem veren muhafazakâr yatırımcı açısından; hukuku temiz, yaşayan bir sitedeki teslim edilmiş ve doğru fiyatlanmış daire, inşaat halindeki standart bir projeden çoğu zaman daha dayanıklı bir likidite profili sunar. Yeni proje ise ancak gerçek arz kıtlığı, güçlü geliştirici, net hukuk ve doğru fiyatlama aynı anda varsa daha güçlü hale gelir.
Sonuç: “Yeni mi İkinci El mi?” Değil, “Benden Sonra Kim Alacak?”
Vietnam 2026 konut piyasasında likiditenin doğru sorusu “Yeni proje mi ikinci el mi?” değildir. Doğru soru “Bu varlığı benden sonra kim, neden ve hangi fiyattan satın almak isteyecek?” sorusudur. Yalnızca gelecekteki fiyat artışı hikâyesiyle satılan yeni proje, lansman kampanyası sona erdikten sonra zor satılabilir. Gerçek kullanıcıya, gerçek kira gelirine ve çalışan bir çevreye sahip ikinci el daire ise piyasa yavaşladığında bile alıcı bulabilir.
2026–2027 döngüsünde en güçlü koruma, piyasanın genel olarak yükselmesine ihtiyaç duymadan ekonomik anlam taşıyan bir gayrimenkul satın almaktır. Hukuku doğrulanmış, fiyatı savunulabilir, kirası ölçülebilir, yaşayan bir topluluğa sahip ve geniş bir alıcı havuzuna hitap eden varlıkta likidite bir satış sloganı olmaktan çıkar; gayrimenkulün kendi niteliğine dönüşür.