
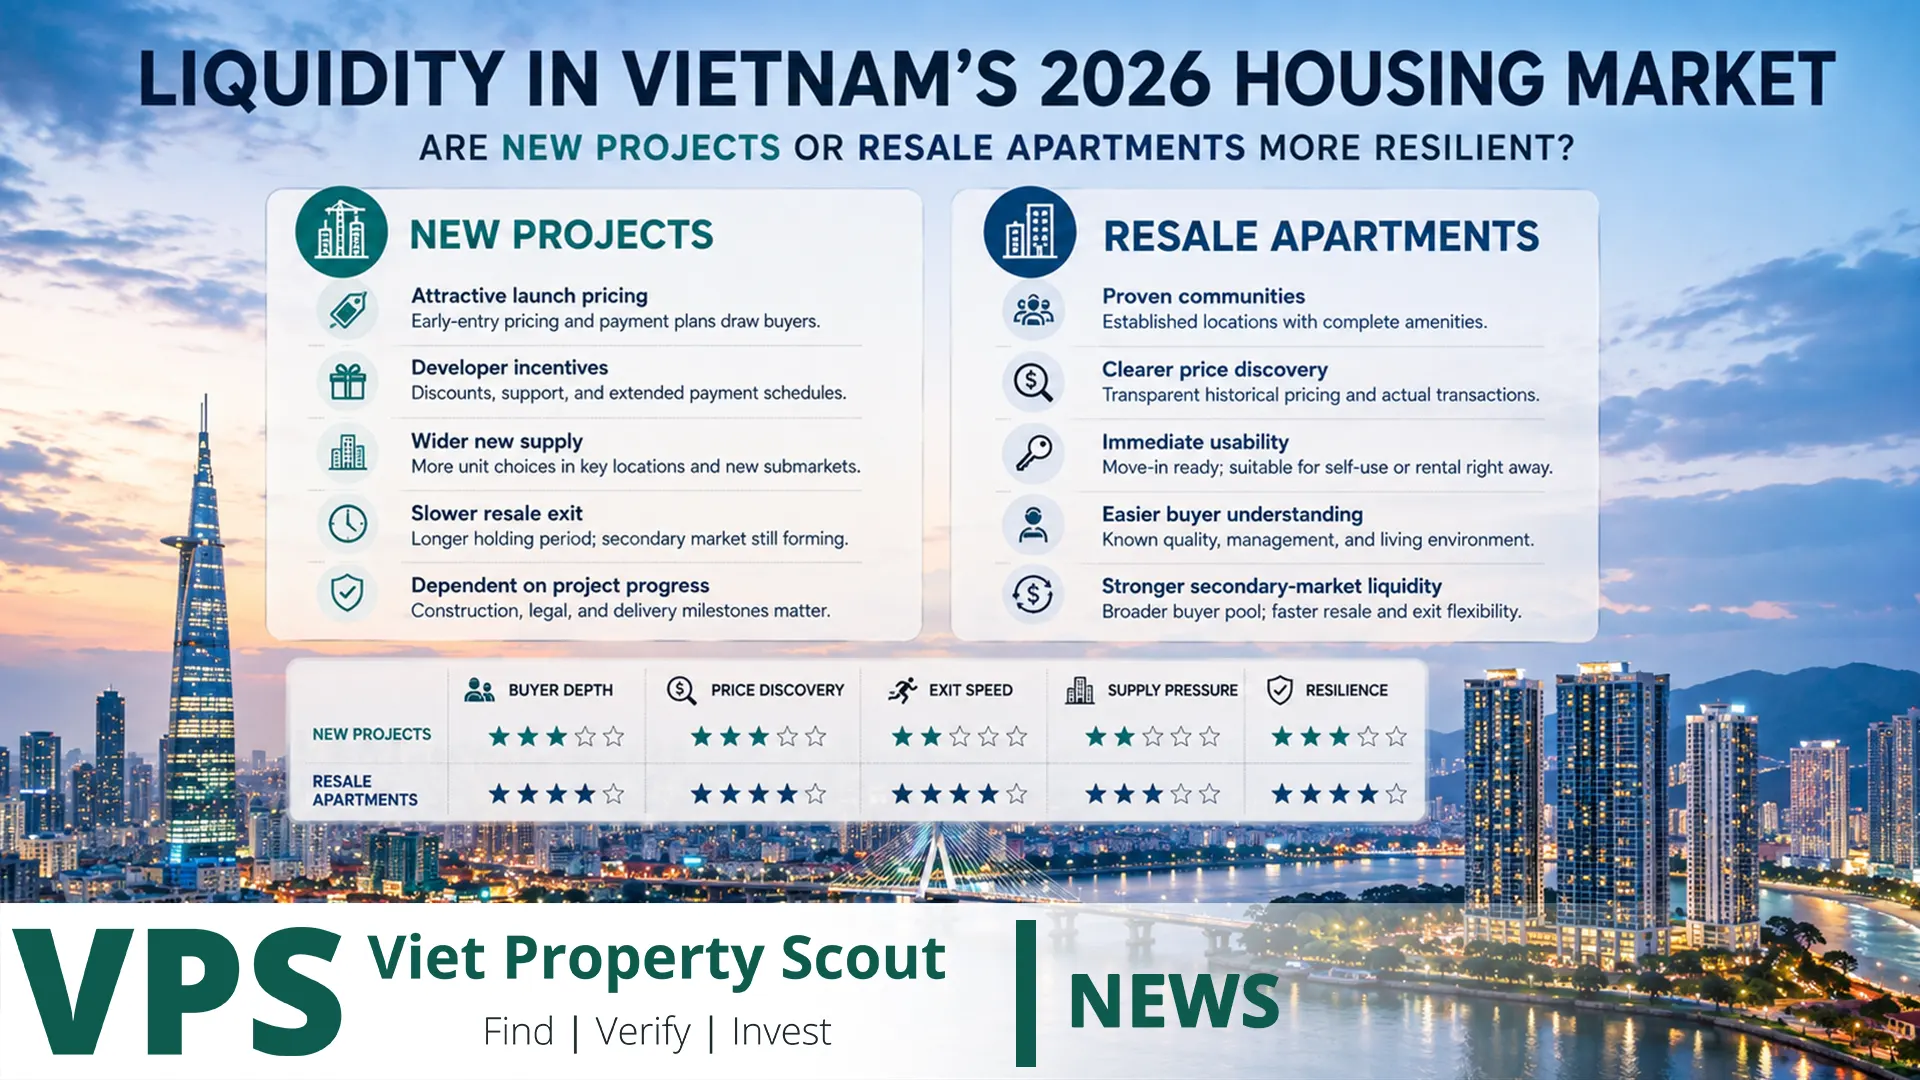
أصبحت السيولة واحدة من أهم الكلمات في سوق الإسكان الفيتنامي خلال 2026. ففي فترة ارتفاع الأسعار السريع كان المستثمر يسأل غالباً: «كم سيرتفع هذا العقار؟». أما في بيئة الفائدة المرتفعة وتزايد المعروض وأصبح المشتري أكثر انتقائية، فالسؤال الأكثر أهمية هو: «إذا أردت البيع، كم سيستغرق الأمر وكم يجب أن أتنازل عن السعر؟». ومن هذه الزاوية لا يمكن القول ببساطة إن المشروع الجديد أكثر سيولة من الشقة المستعملة أو العكس. فهناك فرق كبير بين سيولة البيع الأول من المطور وسيولة خروج المستثمر لاحقاً.
أولاً: ما المقصود بالسيولة في العقار؟
السيولة لا تعني فقط وجود مشترٍ. العقار السائل هو الأصل الذي يمكن بيعه خلال فترة معقولة وبسعر قريب من القيمة السوقية من دون خصم اضطراري كبير. لذلك يجب النظر إلى ثلاثة عناصر معاً: الوقت المطلوب للبيع، حجم الخصم الضروري، وعدد المشترين المحتملين.
قد يبيع المطور مئات الوحدات بسرعة بفضل التسويق والدفع بالتقسيط ودعم الفائدة، لكن هذا لا يثبت أن المستثمر الذي اشترى وحدة يستطيع إعادة بيعها بالسهولة نفسها بعد عامين. وفي المقابل قد تبدو شقة مستعملة أقل إثارة في التسويق، لكنها تقع في مبنى مأهول بالكامل، ولها إيجار معروف ومشترون حقيقيون، ولذلك تكون أكثر سيولة عند الخروج.
صورة السوق الوطنية في 2026
| المؤشر | الوضع | دلالة السيولة |
|---|---|---|
| المعاملات الناجحة Q2 | 100,005 معاملة، 71.5% فقط من Q1 | سرعة دوران السوق تباطأت |
| المخزون المبلغ عنه | نحو 39,284 منتجاً في 25 من 34 منطقة | المشتري لديه خيارات أكثر |
| الفائدة العقارية | 12–14% عادة، وبعض القروض 15–16% | تكلفة الاحتفاظ والتمويل تضغط على المستثمر |
| السوق الثانوية | تعديلات طفيفة نزولاً في الشقق والفلل والأراضي | المشتري يفاوض أكثر والبائع المضطر يخفض السعر |
| المعروض الجديد | توسع قوي في المشروعات المرخصة | المنافسة المستقبلية على المشترين ترتفع |
ثلاثة أسواق مختلفة يجب عدم خلطها
لتحليل السيولة بطريقة صحيحة يجب تقسيم السوق إلى ثلاثة أنواع. الأول هو الشراء المباشر من المطور في مشروع جديد. الثاني هو إعادة بيع عقد أو وحدة ما زالت تحت الإنشاء. الثالث هو الشقة المكتملة التي تم تسليمها ويعيش فيها السكان بالفعل. مخاطر كل واحدة مختلفة جذرياً.
1. المشروع الجديد: سيولة قوية عند الإطلاق لا تعني خروجاً سهلاً
المشروع الجديد يملك مزايا واضحة. المطور يمول حملات كبيرة، ويعمل مع مئات الوسطاء، ويقدم جداول دفع طويلة أو دعم فائدة، وقد يسمح للمشتري بتأجيل جزء كبير من رأس المال. لذلك يمكن للمشروع أن يبدو شديد السيولة عند الإطلاق.
لكن هذه السيولة تخص المطور أكثر مما تخص المستثمر. إذا أراد المشتري إعادة البيع بينما ما زال المطور يمتلك وحدات غير مباعة، يصبح المستثمر في منافسة مباشرة مع المطور نفسه. والمطور يستطيع تقديم خصم أو دعم فائدة أو هدية لا يستطيع المستثمر الفرد تقديمها. لذلك قد تكون «السيولة التسويقية» للمشروع عالية، بينما تكون «سيولة إعادة البيع» ضعيفة.
2. إعادة بيع وحدة تحت الإنشاء: الفئة الأكثر حساسية للتمويل
هذه الفئة هي الأكثر عرضة للضغط عندما ترتفع الفائدة. المستثمر الذي اشترى في البداية بدفعة صغيرة قد يواجه لاحقاً دفعات أكبر أو نهاية فترة دعم الفائدة. إذا لم يرغب في دفع رأس مال إضافي فقد يحاول الخروج قبل التسليم.
إذا كان عدد كبير من المشترين في المشروع في الوضع نفسه، تظهر عشرات الوحدات المتشابهة في السوق الثانوية. عندها يصبح السعر هو أداة التنافس الرئيسية. هذا بالضبط النوع من الضغوط الذي بدأ يظهر في Hanoi، حيث أشارت بيانات 2026 إلى أن مالكي مشروعات قيد الإنشاء، خصوصاً مع انتهاء فترات تأجيل أصل الدين، أصبحوا أكثر استعداداً لتقليل سعر الطلب من أجل تحفيز الصفقة.
3. الشقة المكتملة في مجتمع مأهول: أقل إثارة، لكن أسهل في القياس
الوحدة المكتملة لديها ميزة مهمة: يمكن للمشتري رؤية ما يشتريه. جودة المبنى، الإدارة، الإشغال، المصاعد، مواقف السيارات، الضوضاء، الخدمات، نوع السكان والإيجار الفعلي كلها قابلة للقياس.
إذا كانت الشقة مؤجرة بالفعل، يمكن للمستثمر حساب العائد من بيانات حقيقية بدلاً من وعد المطور. كما يمكن للمشتري النهائي الانتقال إليها فوراً. هذه الخصائص تجعل الشقة الجيدة في مجتمع مكتمل واحدة من أكثر أنواع السكن مقاومة لمخاطر السيولة.
لماذا قد تكون الشقة المستعملة أقوى من المشروع الجديد؟
- لا يوجد خطر انتظار التسليم.
- يمكن رؤية الجودة الفعلية للمبنى.
- الإيجار وقيمة الاستخدام معروفة.
- عدد السكان والخدمات اليومية مثبت.
- يمكن مقارنة أسعار عشرات الصفقات في المبنى أو الحي.
- المشتري النهائي يستطيع السكن فوراً، ما يوسع قاعدة المشترين.
لكن هذا لا يعني أن كل شقة مستعملة جيدة. المبنى القديم، والإدارة الضعيفة، والرسوم المرتفعة، والمشكلات القانونية، وضعف مواقف السيارات أو وجود كمية كبيرة من الوحدات المعروضة يمكن أن تقلل السيولة بقوة.
لماذا قد يكون المشروع الجديد أقوى في بعض الحالات؟
المشروع الجديد يمكن أن يتفوق إذا كان المطور قوياً، والوضع القانوني واضحاً، والسعر الأولي منافساً للوحدات المكتملة، والمنطقة تعاني من نقص حقيقي في العرض. كما أن جداول الدفع قد تجعل المنتج متاحاً لمشترين لا يستطيعون دفع ثمن شقة مكتملة فوراً.
في سوق مثل قلب HCMC، حيث لم يتجاوز المعروض الجديد من الشقق 850 وحدة في الربع الثاني من 2026، قد تحظى بعض المشروعات القانونية الجيدة بدعم من ندرة المنتج الجديد. لكن هذه الأفضلية تختفي إذا كان سعر المشروع أعلى بكثير من شقة مكتملة مماثلة في الحي.
هانوي: أفضل مثال على اختلاف السيولة بين الأولي والثانوي
في الربع الثاني من 2026 بيع أكثر من 5,800 شقة جديدة في هانوي، لكنها مثلت نحو 68% فقط من المعروض الجديد. هذا أقل بكثير من معدلات الامتصاص التي تجاوزت 90% بصورة متكررة في 2024–2025. كما سجل السوق الثانوية أول انخفاض سعري منذ أواخر 2022.
هذه البيئة توضح شيئاً مهماً: يمكن أن يستمر المطور في إطلاق مشروعات بسعر مرتفع بينما يبدأ بعض المالكين في السوق الثانوية بالبيع بسعر أقل. المستثمر الذي يقارن فقط قائمة أسعار المطور قد يفوّت حقيقة أن السيولة الفعلية انتقلت إلى سعر أقل.
HCMC: نقص المعروض الأولي يعطي المشروع الجديد بعض الحماية
في HCMC انخفض المعروض الجديد من الشقق في Q2 2026 إلى 850 وحدة فقط. لذلك لا توجد في قلب السوق موجة عرض مماثلة لهانوي. هذا يمكن أن يدعم سيولة المشروع الجديد الجيد، خصوصاً في المواقع التي يظل فيها عدد المشروعات القانونية الجديدة محدوداً.
لكن السعر يبقى حاسماً. في Thu Thiem أو Thảo Điền مثلاً قد تكون الشقة الجديدة ممتازة من حيث الموقع، لكن إذا كان السعر أعلى بكثير من وحدة مكتملة ومؤجرة بالفعل، فقد تكون الأخيرة أكثر سيولة عند إعادة البيع بسبب انخفاض إجمالي قيمة الصفقة ووضوح العائد.
المقارنة المباشرة
| المعيار | مشروع جديد | شقة مستعملة مكتملة |
|---|---|---|
| التسويق | قوي جداً بفضل المطور والوكلاء | يعتمد على المالك أو الوسيط |
| الدفع | تقسيط ودعم فائدة ممكن | عادة يحتاج تمويلاً أو سيولة أكبر فوراً |
| الجودة الفعلية | غير مكتملة دائماً عند الشراء | يمكن فحصها بالكامل |
| الإيجار | تقديري | يمكن التحقق منه فعلياً |
| منافسة البائع | قد ينافس المستثمر المطور نفسه | منافسة مع مالكين آخرين فقط |
| خطر التأخير | موجود | غير موجود إذا كانت الوحدة مكتملة |
| قاعدة المشترين | مستثمرون ومشترون قادرون على الانتظار | مستثمرون ومستخدمون يريدون السكن فوراً |
| قياس السيولة | أصعب قبل التسليم | أسهل من الصفقات والإيجارات الحقيقية |
سلم السيولة السكنية لدى Viet Property Scout
في ظروف 2026 يمكن ترتيب أنواع كثيرة من الأصول، مع افتراض تساوي الموقع والجودة، تقريبياً من الأكثر مقاومة إلى الأقل كالتالي:
- شقة مكتملة في مجتمع مأهول، قانونها واضح وسعرها واقعي.
- مشروع جديد قانوني في منطقة نقص عرض حقيقي وبسعر منافس.
- شقة مكتملة لكن بسعر مرتفع أو في مبنى أقل جودة.
- إعادة بيع وحدة قيد الإنشاء مع عدد كبير من الوحدات المنافسة.
- مشروع جديد مبالغ في سعره يعتمد أساساً على توقع ارتفاع السعر.
الفائدة تغير ترتيب الفائزين
عند فائدة 12–14% تصبح الوحدة التي تحتاج إلى ديون كبيرة أقل سيولة. المشروع الجديد قد يبدو سهلاً في البداية بسبب دعم المطور، لكن بعد انتهاء فترة الدعم يمكن أن ترتفع الدفعات بسرعة. هنا يبدأ بعض المشترين في البحث عن خروج.
أما الشقة المكتملة التي تحقق إيجاراً فعلياً فقد تستطيع تغطية جزء أكبر من تكلفة التمويل، ولذلك تكون أكثر قدرة على الصمود، بشرط ألا يكون سعر الشراء مرتفعاً جداً.
ما الذي يجب على المستثمر الأجنبي الانتباه إليه؟
بالنسبة للأجنبي، السيولة ليست فقط مسألة سعر. يجب التحقق من أن المشروع مسموح فيه بالملكية الأجنبية، وأن حصة الأجانب ما زالت متاحة للوحدة المحددة. وفق التنظيم الحالي، يمكن للأجانب امتلاك ما يصل عموماً إلى 30% من الوحدات السكنية في مبنى شقق مؤهل. كما يجب التحقق من أن المشتري التالي يستطيع قانوناً استلام الملكية.
الوحدة التي يصعب نقلها إلى مشترٍ أجنبي آخر أو التي لديها مشكلة في الوثائق قد يكون سوق خروجها أصغر حتى لو كانت في موقع ممتاز.
اختبار السيولة قبل الشراء
| السؤال | إشارة قوية | إشارة خطر |
|---|---|---|
| كم وحدة مشابهة معروضة؟ | عدد محدود | عشرات الوحدات المتطابقة |
| من المشتري التالي؟ | مستخدم نهائي + مستثمر | مستثمر آخر فقط |
| هل توجد إيجارات حقيقية؟ | بيانات واضحة | وعود تسويقية فقط |
| ما فرق السعر عن السوق الثانوي؟ | صغير أو مبرر | علاوة كبيرة بلا أساس |
| هل ينافسني المطور؟ | المشروع شبه مباع | مخزون كبير لدى المطور |
| هل يمكن السكن فوراً؟ | نعم | سنوات من الانتظار |
منهج Viet Property Scout
- Find: لا تبحث فقط عن المشروع الأكثر شهرة؛ ابحث عن الأصل الذي يملك أوسع قاعدة مشترين مستقبلية.
- Verify: تحقق من القانون، والمخزون المنافس، والإيجار الفعلي، وسجل معاملات المبنى والحصة الأجنبية.
- Invest: احسب الخروج قبل الدخول. إذا احتجت إلى بيع الوحدة خلال 12 شهراً، كم يجب أن يكون الخصم؟
الحكم النهائي: أيهما أكثر قدرة على الصمود؟
في سوق فيتنام 2026، المشروع الجديد لديه عادة ميزة في سيولة البيع الأول بفضل المطور والتسويق والدفع المرن. لكن الشقة المكتملة الجيدة غالباً ما تتمتع بميزة في سيولة إعادة البيع الحقيقية لأنها تملك استخداماً فورياً، وإيجاراً يمكن قياسه، ومجتمعاً معروفاً، وسعراً يمكن مقارنته.
لذلك إذا كان الهدف استثماراً محافظاً مع أهمية كبيرة لسهولة الخروج، فإن الشقة المكتملة في مشروع قانوني ومأهول وبسعر واقعي تكون في كثير من الحالات أكثر مقاومة من وحدة جديدة تحت الإنشاء. أما المشروع الجديد فيتفوق عندما يجمع بين ندرة حقيقية، ومطور قوي، وسعر غير مبالغ فيه، ووضع قانوني واضح.
الخلاصة
السيولة في 2026 ليست مسألة «جديد أم مستعمل» بقدر ما هي مسألة «من هو المشتري التالي ولماذا سيشتري؟». المشروع الجديد الذي لا يملك سوى قصة مستقبلية يمكن أن يصبح غير سائل بعد انتهاء الحملة التسويقية. والشقة المستعملة في مبنى جيد يمكن أن تظل قابلة للبيع لأنها تملك مستخدماً حقيقياً ودخلاً حقيقياً.
أفضل دفاع للمستثمر في دورة 2026–2027 هو شراء أصل لا يحتاج إلى ارتفاع السوق كي يكون منطقياً. إذا كان القانون واضحاً، والسعر معقولاً، والإيجار حقيقياً، والمجتمع يعمل، وقاعدة المشترين واسعة، تصبح السيولة خاصية في العقار نفسه وليست مجرد نتيجة لحملة المبيعات.