
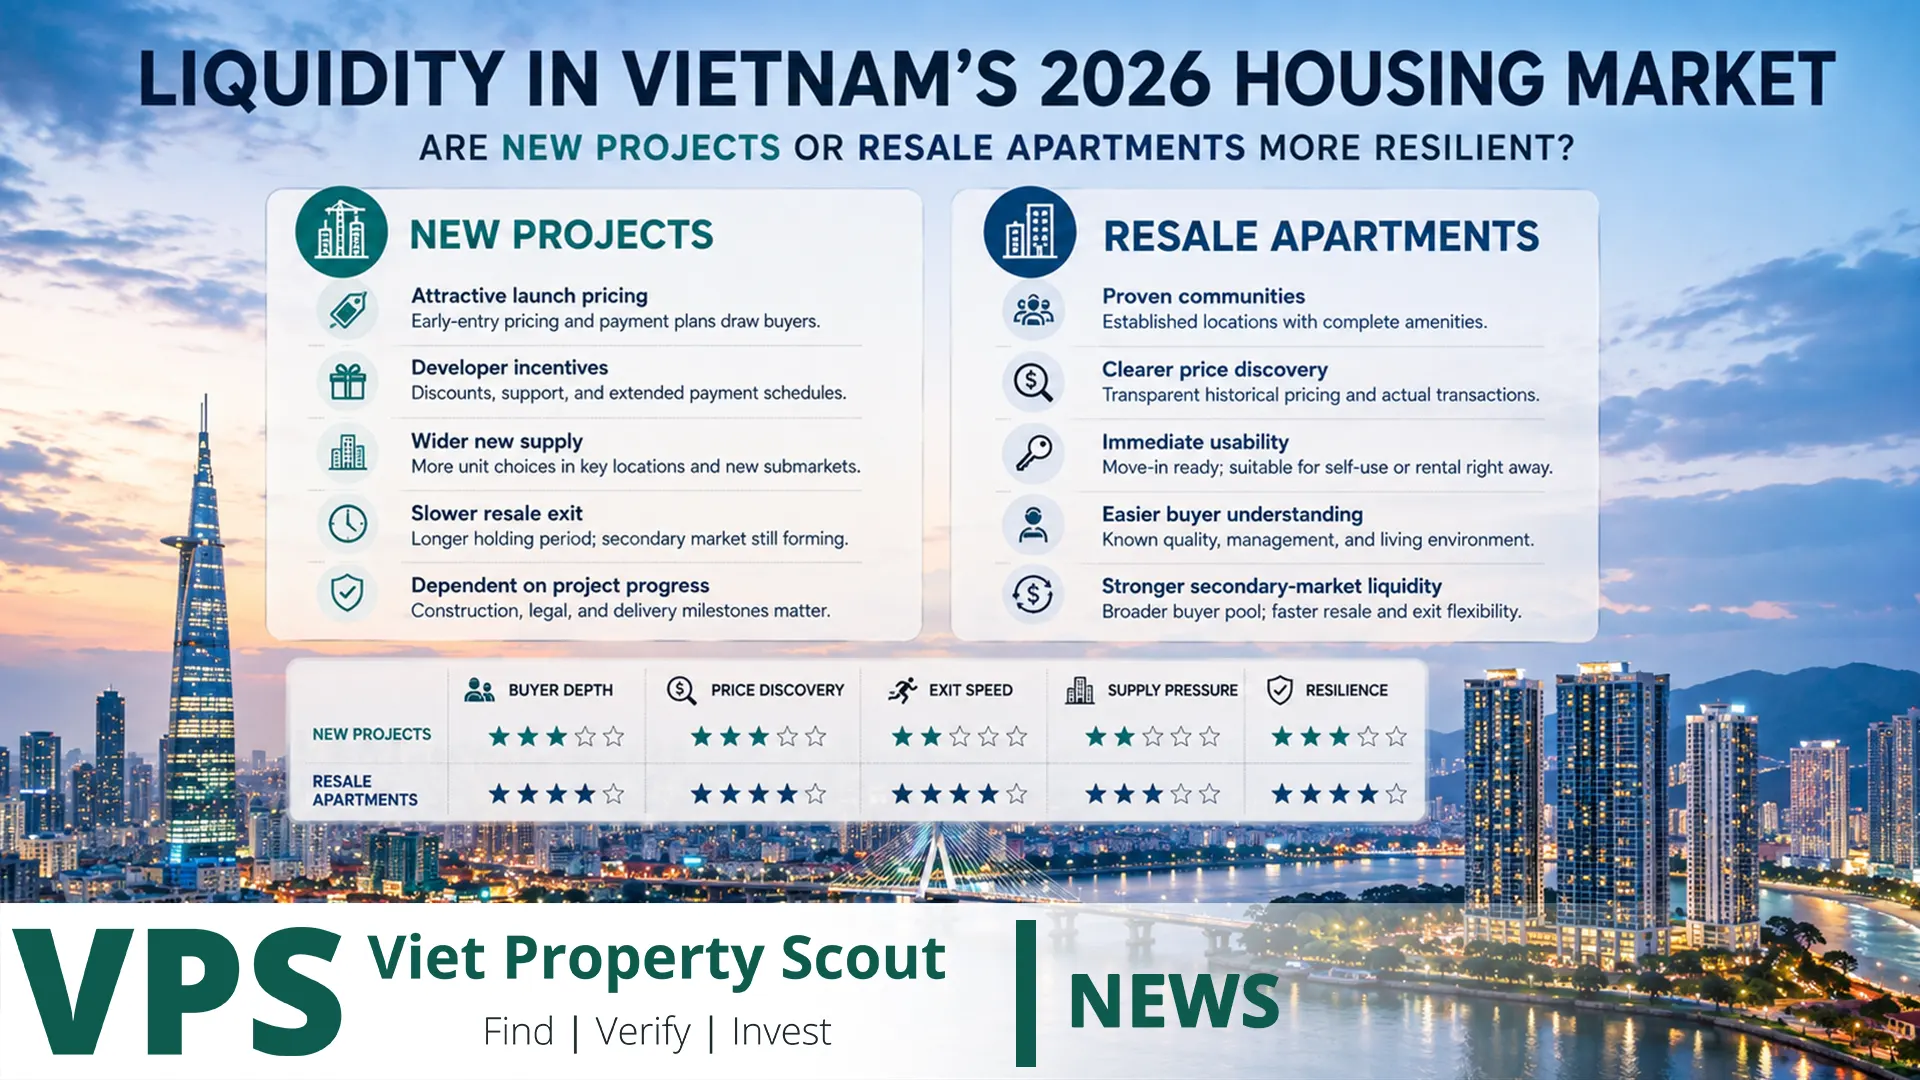
流动性已经成为2026年越南住宅市场最重要的概念之一。在房价快速上涨时期,投资者最常问的是:“这套房还能涨多少?”当利率提高、供应增加、买家更加挑剔时,更重要的问题变成:“如果我要卖,需要多长时间,又必须打多少折?”因此,不能简单地认为新项目一定比二手公寓更有流动性,也不能认为二手房在任何情况下都更安全。真正需要区分的是开发商的首次销售能力,以及投资者未来真正的退出流动性。
房地产流动性到底是什么?
流动性并不只是“有人愿意买”。一个流动性良好的住宅资产,应该能够在合理时间内,以接近真实市场价值的价格出售,而无需因为急售接受巨大折价。因此必须同时观察三个因素:出售时间、需要给予的折扣幅度,以及潜在买家群体的规模。
开发商可以通过大型广告、数百名经纪人、分期付款和利息补贴快速销售数百套新房。但这不能证明购买这些房源的投资者两年后也能够同样容易退出。相反,一套营销曝光很低的二手公寓,如果位于已经成熟入住的社区、拥有真实租金和自住需求,可能具有更好的真实流动性。
2026年全国流动性环境
| 指标 | 2026年情况 | 流动性信号 |
|---|---|---|
| 二季度成功交易 | 100,005宗,仅为Q1的71.5% | 市场周转速度明显下降 |
| 已报告库存 | 25/34个地区约39,284个产品 | 买家选择与议价能力增加 |
| 房地产贷款利率 | 普遍12–14%,部分15–16% | 持有成本及购买力承压 |
| 二手市场价格 | 公寓、别墅和土地温和调整 | 急需现金的卖家需要让价 |
| 新项目供应 | 获批项目数量快速增加 | 未来竞争同一批买家的资产更多 |
必须区分三个不同市场
第一类是直接从开发商购买的新盘。第二类是在项目尚未完工时,由之前买家转售合同或房源。第三类是已经交付并且有人实际居住的二手公寓。这三类资产在市场压力下的表现完全不同。
1. 新项目:开盘卖得快不等于投资者以后容易退出
新项目拥有明显优势。开发商拥有广告预算、大型经纪渠道、分期付款方案以及各种金融支持。因此,一个热门项目在开盘阶段可能看起来拥有极高流动性。
但这种流动性首先属于开发商。如果投资者未来准备出售,而开发商手中还有大量未售新房,个人卖家实际上是在和开发商竞争。开发商可以提供折扣、利息补贴、家具或者更长付款周期,而个人业主很难提供同样条件。因此,一个项目可能拥有非常强的“首次销售流动性”,但投资者的二手退出流动性却很弱。
2. 在建房源转售:对利率最敏感
投资者可能只支付较小的第一笔资金就进入项目,但随着建设推进,需要支付越来越多款项。开发商利息支持或者本金宽限期结束后,现金需求可能大幅增加。如果投资者不愿投入更多资金,就会希望在交付前退出。
如果大量投资者同时处于这种状态,市场会突然出现几十套几乎相同的房源。此时价格就成为最主要的竞争工具。2026年河内已经更明显地出现了这种压力。
3. 已交付二手公寓:营销少,但真实数据多
已交付物业最大的优势之一是买家能够看到真实情况。楼宇管理、电梯、停车、噪音、居民、商业配套、维护情况以及建筑质量都可以实际检查。
如果房源已经出租,投资者可以使用真实租约计算收益,而不是依赖销售预测。自住买家也可以立即入住。这会扩大潜在买家群体,因此成熟社区中的优质二手公寓在流动性收紧时期往往更加稳定。
为什么二手公寓可能更具韧性?
- 没有建设及延迟交付风险。
- 可以直接观察楼宇实际质量。
- 真实租金可以验证。
- 社区入住率和生活服务已经形成。
- 同楼或附近已有实际成交记录。
- 自住买家可以立即入住,扩大需求群体。
但并不是所有二手房都具有良好流动性。管理差、楼龄高、物业费贵、法律问题、停车困难或大量同类房源同时出售,都可能明显降低流动性。
新项目什么时候反而更强?
如果开发商实力强、法律清晰、具体区域真正缺少新房,同时新盘售价与已交付房源相比仍然合理,那么新项目可以表现非常好。分期付款还可以吸引无法立即支付大量现金的买家。
例如在原HCMC核心市场,2026年第二季度仅有850套新公寓推出,部分法律完善的新项目可以获得真实供应稀缺的支持。但如果新房价格明显高于同区域已交付且正在出租的公寓,这种优势很快就会消失。
河内:一级和二手流动性分化最明显的市场
2026年第二季度河内售出超过5,800套新公寓,但只相当于同期新增供应的约68%。2024–2025年吸纳率经常超过90%。与此同时,二手市场首次自2022年底以来出现价格下调。
这说明开发商可以继续维持较高挂牌价格,而之前购买的个人投资者为了获得现金,已经愿意在同一个市场中接受更低价格。如果只观察开发商售价,就可能看不到真实流动性实际出现在哪里。
HCMC:有限新增供应给部分新盘提供保护
HCMC第二季度新公寓供应仅850套,因此传统核心区域还没有出现类似河内的大规模新房压力。真正供应有限的微观区域中,法律清晰的新项目仍可能保持较强需求。
然而买入价格仍然决定一切。Thu Thiem或Thảo Điền的新房可能拥有优秀位置,但如果比已经交付并正在出租的类似公寓贵很多,后者可能因为总价较低和收益透明而更容易转售。
新项目与已交付二手房直接比较
| 因素 | 新项目 | 已交付二手公寓 |
|---|---|---|
| 营销 | 开发商及经纪网络非常强 | 依赖业主和经纪人 |
| 付款 | 可能分期及享有利息支持 | 通常需要更多即时资金 |
| 真实质量 | 交付前无法完全确认 | 可以直接检查 |
| 租金 | 预测 | 真实数据 |
| 卖家竞争 | 可能与开发商直接竞争 | 主要和其他业主竞争 |
| 交付风险 | 存在 | 不存在 |
| 买家群体 | 投资者和愿意等待的买家 | 投资者加立即自住需求 |
| 流动性测量 | 交付前较难 | 可使用真实成交记录 |
Viet Property Scout住宅流动性阶梯
- 已经交付、法律清晰、社区成熟且定价合理的公寓。
- 强开发商在真实供应稀缺区域推出、法律清晰且定价合理的新项目。
- 已经交付但价格过高或楼宇质量一般的公寓。
- 在建项目中的二手房,同时存在大量类似卖家。
- 售价过高、投资逻辑几乎完全依赖未来升值的新项目。
高利率会改变谁更有优势
当住房融资成本达到12–14%时,需要大量杠杆的资产会更加脆弱。新项目可能因为开发商最初提供利息补贴而显得很轻松,但支持结束后月供可能迅速增加,从而迫使部分投资者出售。
已交付并产生真实租金的公寓可以用收入覆盖部分融资成本,所以在买入价格合理的前提下可能更稳定。
外国投资者还需要额外测试
外国买家除了市场价格,还必须核查项目是否允许外国人持有,以及具体房源的外国人配额。现行规则下,在符合条件的公寓楼中,外国组织与个人一般最多可以持有住宅公寓总数的30%。
未来出售时,谁能够合法接手同样重要。如果潜在下一位买家受到法律限制,即使位置很好,资产的退出市场也会变窄。
购买前如何测试流动性
| 问题 | 强信号 | 风险信号 |
|---|---|---|
| 同类房源有多少套在出售? | 数量有限 | 几十套几乎相同 |
| 下一位买家是谁? | 自住者和投资者都有 | 只能卖给另一名投资者 |
| 有真实租金记录吗? | 有 | 只有营销预测 |
| 新房相对二手溢价多大? | 较小或有清晰原因 | 差距大且缺乏基本面支持 |
| 是否与开发商竞争? | 开发商余货很少 | 仍有大量新房待售 |
| 能否立即入住? | 可以 | 仍需等待多年 |
Viet Property Scout方法
- Find:不要只找广告最多的项目,要找未来买家群体最广的资产。
- Verify:核查法律、竞争库存、真实租金、实际交易历史以及外国人配额。
- Invest:买入之前先计算退出。如果12个月内必须出售,需要接受多大折扣?
最终判断:哪一种在2026年更有韧性?
越南新项目通常在首次销售流动性方面更强,因为开发商控制营销、付款计划和销售渠道。但优质已交付二手公寓往往在真实退出流动性方面更强,因为使用价值、租金、社区质量以及比较成交价格已经能够被验证。
对于重视资本保护和未来退出能力的保守投资者来说,法律清晰、已交付、有人居住并且定价合理的二手公寓,在很多情况下会比普通在建项目更加稳定。新项目只有在真实稀缺、开发商强、法律清晰以及价格合理同时存在时,才可能明显更强。
结论:不是“新还是二手”,而是“下一个买家是谁”
2026年越南住宅流动性的正确问题,不是“新项目还是二手公寓”,而是“我之后谁会买,以及他为什么愿意买?”只依赖未来涨价故事的新盘,在开盘营销结束后可能迅速失去流动性。拥有真实居民、真实租金和成熟环境的优质二手公寓,则可能在市场放缓时仍然有需求。
2026–2027周期中最好的保护,是购买即使整个市场不再上涨也仍然具有经济意义的资产。法律清晰、买入价格合理、租金能够测算、社区正常运行并拥有广泛买家基础时,流动性就不再是一句销售口号,而成为房地产本身的一项资产质量。