
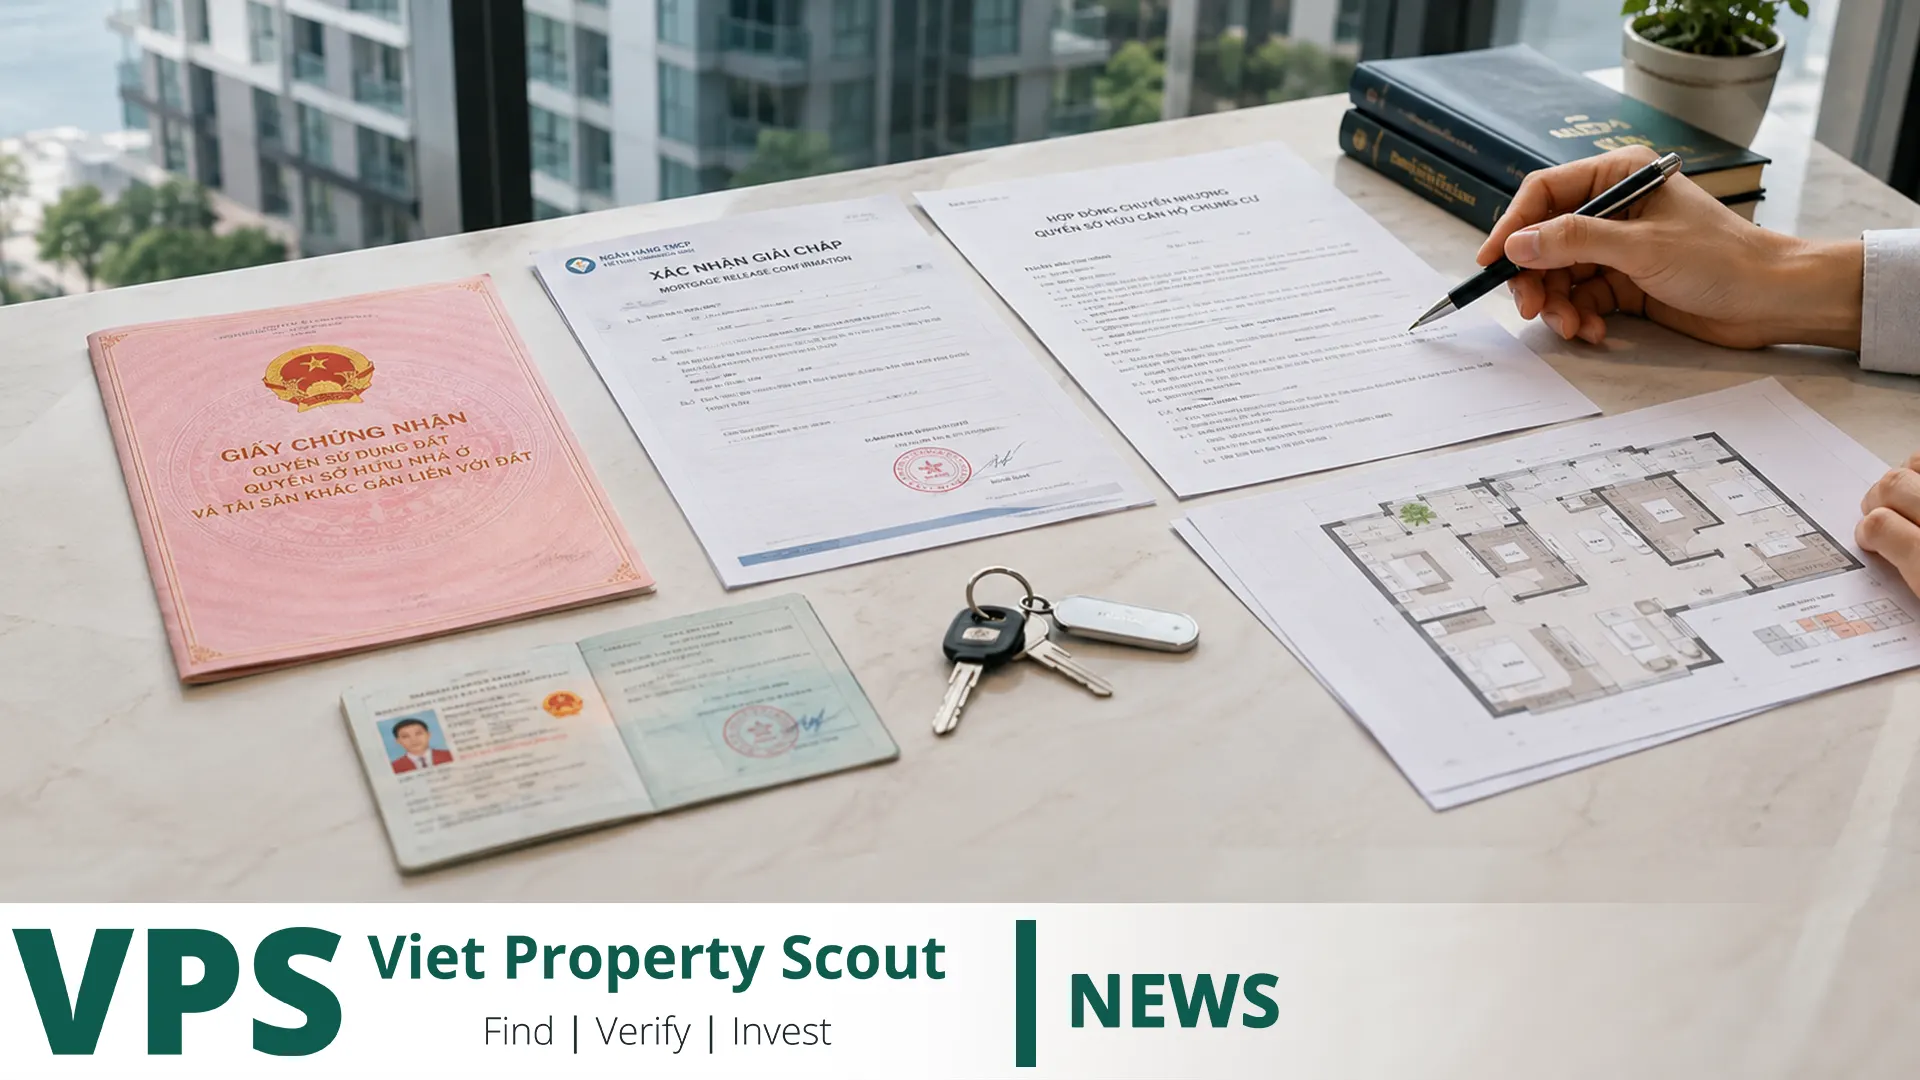
Beim Kauf einer gebrauchten Wohnung in Vietnam liegt das größte Risiko selten in der sichtbaren Ausstattung. Entscheidend ist die Eigentumskette. Der Käufer muss nachweisen können, dass der Verkäufer tatsächlich verfügungsberechtigter Eigentümer ist, dass das Certificate genau zur konkreten Wohnung gehört, dass kein Rechtsstreit, keine Vollstreckung oder sonstige Verfügungssperre besteht, dass eine bestehende Hypothek korrekt freigegeben wird und dass die Eigentumsänderung nach dem Kauf formal registriert wird. Bei ausländischen Käufern kommen Projektzulässigkeit, Foreign-Ownership-Quote und gegebenenfalls eine befristete Eigentumsdauer hinzu.
Erster Check: Wer ist der Verkäufer?
Der Name des Verkäufers muss mit dem im Certificate ausgewiesenen Eigentümer übereinstimmen. Personalausweis oder Pass sollten gegen die Eigentumsunterlagen geprüft werden. Unterzeichnet eine andere Person, ist eine wirksame und ausreichend bestimmte Vollmacht erforderlich.
Bei Gesellschaften sind juristische Person und Zeichnungsbefugnis zu prüfen. Bei mehreren Eigentümern beziehungsweise sonstigen Mitberechtigten muss geklärt werden, welche Unterschriften für die wirksame Veräußerung erforderlich sind. Ein Makler kann diese Prüfung unterstützen, aber nicht ersetzen.
Das Certificate ist das zentrale Dokument der Resale-Due-Diligence
Für eine gewöhnliche bereits fertiggestellte Wohnung verlangt das Housing Law grundsätzlich ein Certificate. Ein Foto auf dem Smartphone reicht für eine endgültige Prüfung nicht. Das Original beziehungsweise eine rechtlich belastbare Dokumentenprüfung muss mit dem tatsächlich besichtigten Asset abgeglichen werden.
| Certificate-Feld | Prüfung |
|---|---|
| Eigentümer | Identität des Verkäufers |
| Adresse | Projekt, Gebäude, Wohnung und Verwaltungseinheit |
| Nutzungsart | Wohnung und nicht ein Produkt mit anderer Funktion |
| Fläche | Registrierte Fläche versus Vertrag und Realität |
| Eigentumsdauer | Besonders relevant bei befristetem Eigentum |
| Änderungen/Vermerke | Relevante Eintragungen und Einschränkungen |
Kein Certificate? Dann möglicherweise keine normale Resale-Transaktion
Wird eine fertiggestellte Wohnung als „Resale“ angeboten, obwohl der Verkäufer noch kein Certificate besitzt, muss zuerst die rechtliche Struktur geklärt werden. Es kann sich beispielsweise noch um die Übertragung eines Kaufvertrags mit dem Projektentwickler handeln.
Ein übertragbarer Future-Housing-Kaufvertrag unterliegt anderen Voraussetzungen. Solange noch kein Certificate-Antragsdossier eingereicht wurde, kann eine Vertragsübertragung unter den gesetzlichen Bedingungen möglich sein. Das ist jedoch nicht dasselbe wie der Eigentumsverkauf einer bereits zertifizierten Bestandswohnung.
Rechtsstreitfreiheit prüfen
Eine Wohnung, die verkauft werden soll, muss grundsätzlich frei von Streitigkeiten, Beschwerden oder Klagen über das Eigentum sein. Praktisch bedeutet dies, dass nicht nur nach dem Certificate gefragt werden sollte, sondern auch nach bekannten Auseinandersetzungen.
Erbstreit, Konflikte zwischen Miteigentümern, ein angefochtener früherer Vertrag oder ein behauptetes Drittberechtigtenrecht können den Transfer blockieren oder später angreifbar machen.
Vollstreckung und behördliche Beschränkungen
Eine verkaufsfähige Wohnung darf grundsätzlich nicht zur Vollstreckung eines rechtskräftigen Urteils oder einer wirksamen Verwaltungsentscheidung gepfändet beziehungsweise mit bestimmten gerichtlichen Sicherungsmaßnahmen belegt sein. Ebenso ist zu prüfen, ob eine relevante Landrücknahme-, Räumungs- oder Abrissentscheidung besteht.
Ein echtes Certificate ist also nicht automatisch gleichbedeutend mit „frei verkäuflich“. Der aktuelle Status des Rechts ist entscheidend.
Hypothek: Bank zuerst in den Prozess integrieren
Viele Wohnungen sind bankfinanziert und können verpfändet beziehungsweise hypothekarisch belastet sein. Ein solcher Verkauf kann strukturiert werden, aber der Käufer muss die Release-Mechanik verstehen. Wer ist Mortgagee? Wie hoch ist die Ablösesumme? Wo liegt das Original-Certificate? Welche Unterlagen stellt die Bank nach Zahlung aus? Wann wird die Hypothek gelöscht?
Die gefährliche Struktur lautet: „Überweisen Sie mir den Kaufpreis, ich zahle danach die Bank.“ Sicherer ist ein Ablauf, in dem die zur Ablösung bestimmten Mittel kontrolliert zur Bank gelangen und klar definiert ist, wann Release-Dokumente und Originalunterlagen verfügbar werden.
Hypotheken-Checkliste
- Name des Kreditinstituts.
- Aktueller Ablösebetrag.
- Bankbestätigung zum Release-Prozess.
- Verwahrort des Original-Certificates.
- Verfahren zur Löschung der Hypothekenregistrierung.
- Abfolge zwischen Release, Notartermin und Zahlung.
- Absicherung des Käufers, wenn Käufergeld zur Ablösung verwendet wird.
Gebäudegebühren und sonstige offene Positionen
Auch ohne Hypothek können Management Fees, Parkplatzkosten, Versorgungsrechnungen oder sonstige Verpflichtungen offen sein. Diese sind nicht zwangsläufig Eigentumsbelastungen, können aber den Handover praktisch erschweren.
Bei der Gebäudeverwaltung sollte soweit möglich geklärt werden, ob Gebührenrückstände bestehen, welche Karten und Stellplätze der Wohnung zugeordnet sind und ob laufende Verstöße dokumentiert sind. Ist die Wohnung vermietet, gehört auch der bestehende Mietvertrag in die Prüfung.
Registrierte Wohnung und reale Wohnung müssen zusammenpassen
Eigentümer können nach Erwerb Umbauten vorgenommen haben. Käufer sollten deshalb Grundriss, Nutzungsart, Flächenangabe und aktuelle Situation vergleichen. Eine einfache nichttragende Innenanpassung ist etwas anderes als eine Veränderung der rechtlichen Fläche oder der vorgesehenen Gebäudenutzung.
Ungeklärte Abweichungen werden häufig erst bei Finanzierung oder erneutem Resale sichtbar und können dann Liquidität kosten.
Der Kaufvertrag muss den Asset-Transfer sauber beschreiben
Der Kaufvertrag sollte Parteien, Wohnung, Kaufpreis, Zahlung, Handover, Rechte, Pflichten, Zusicherungen, Wirksamkeit und Unterschriften enthalten. Bei einem gewöhnlichen Verkauf zwischen Privatpersonen muss der Vertrag grundsätzlich notariell beurkundet oder entsprechend zertifiziert werden.
Eine Reservierungs- oder Deposit-Vereinbarung sollte insbesondere regeln, was passiert, wenn ein wesentlicher Due-Diligence-Punkt scheitert: falscher Eigentümer, nicht offengelegte Belastung, nicht freigabefähige Hypothek oder fehlende Transferfähigkeit.
Zahlungen an überprüfbare Meilensteine koppeln
Eine sichere Transaktion ist nicht automatisch eine Transaktion mit einem bestimmten Deposit-Prozentsatz. Wichtig ist, dass Zahlungen an rechtliche Meilensteine gekoppelt werden.
| Meilenstein | Prüfprinzip |
|---|---|
| Reservierung | Begrenzter Betrag und klare Rückzahlungsbedingungen |
| Vor Notar | Eigentum und Belastungen müssen geklärt sein |
| Notarieller Vertrag | Zahlung nach dokumentiertem Mechanismus |
| Registrierung/Handover | Ausreichender Restbetrag bis zur Erfüllung vereinbarter Pflichten |
Notarvertrag ist nicht der letzte Schritt
Nach dem wirksamen Kaufvertrag muss die Eigentumsänderung registriert werden. Das Land Law 2024 behandelt die Übertragung registrierter Land- und Gebäuderechte als Fall der Registration of Changes.
Der Käufer sollte deshalb Nachweis über die Einreichung erhalten, finanzielle Verpflichtungen und Gebühren nachverfolgen und anschließend das aktualisierte beziehungsweise neue Certificate kontrollieren. Schlüsselbesitz allein ersetzt die Eintragung nicht.
Ausländischer Käufer: zusätzliche Zulässigkeitsprüfung
Ein ausländischer Käufer darf nicht davon ausgehen, dass jede vietnamesische Bestandswohnung für ihn erwerbbar ist. Das Gebäude muss sich in einem qualifizierten Housing-Investment-Projekt befinden und darf nicht in einer ausgeschlossenen Defense-/Security-Zone liegen.
Zusätzlich ist die Foreign-Ownership-Quote zu prüfen. Für ein zulässiges Condominium beziehungsweise einen entsprechenden Block liegt der allgemeine Höchstanteil bei 30% der Wohnapartments. Vor Vertragsabschluss sind die Informationen der zuständigen lokalen Housing Authority relevant.
Resale von einem ausländischen Eigentümer
Das Housing Law ermöglicht geeigneten ausländischen Organisationen und Personen auch den Kauf einer Wohnung von einem anderen ausländischen Eigentümer, der diese rechtmäßig im entsprechenden Projekt besitzt. Dennoch sind Buyer Eligibility, Quote und Eigentumsdauer zu prüfen.
Insbesondere sollte geklärt werden, welche Restlaufzeit oder Eigentumsdauer auf den Erwerber angewendet wird. Eine vollständig neue 50-Jahres-Periode sollte nicht ohne Prüfung vorausgesetzt werden.
Dokumentenpaket des Käufers
- ID/Passkopie des Verkäufers.
- Certificate zur Originalprüfung.
- Vollmacht oder Miteigentümerunterlagen, falls erforderlich.
- Hypotheken- und Release-Unterlagen.
- Gebäudeverwaltungsbestätigung soweit sinnvoll.
- Notarieller/zertifizierter Kaufvertrag.
- Unterlagen zu Steuern und Gebühren.
- Handover-Protokoll, Zähler und Schlüssel.
- Nachweis der Registration of Changes.
- Bei Ausländern: Projekt- und Foreign-Quota-Prüfung.
Red Flags
- Original-Certificate wird nicht gezeigt.
- Verkäufername stimmt nicht und Vollmacht fehlt.
- Hypothek wird nur mündlich erklärt.
- Große Zahlung vor Eigentums- und Belastungsprüfung.
- Fläche, Einheit oder Nutzung weichen von Dokumenten ab.
- Erben oder Miteigentümer streiten über den Verkauf.
- Broker garantiert Foreign Ownership ohne Quotencheck.
- Nach Schlüsselübergabe soll keine formale Registration of Changes mehr erfolgen.
Viet Property Scout Methode
- Find: Tatsächliche Wohnung, Eigentümer und Eigentumskette identifizieren.
- Verify: Certificate, Rechtsstreit, Vollstreckung, Hypothek, Gebühren, Quote und Verkäuferbefugnis prüfen.
- Invest: Kaufpreis erst freigeben, wenn jeder Zahlungsmeilenstein ein konkretes rechtliches Risiko reduziert.
Häufige Fragen
Reicht ein Foto des Certificates?
Für eine erste Analyse ja, für den Abschluss nein. Originalstatus, Identität und aktuelle Belastungen müssen verifiziert werden.
Kann eine belastete Wohnung gekauft werden?
Ja, sofern Release und Löschung rechtlich sauber organisiert werden. Das Zahlungsrisiko während dieses Prozesses ist der kritische Punkt.
Bin ich nach dem Notartermin bereits vollständig als Eigentümer registriert?
Der wirksame Kaufvertrag ist zentral, aber die Registration of Changes muss anschließend durchgeführt werden.
Was bedeutet „Resale ohne Certificate“?
Es kann bedeuten, dass rechtlich noch ein Entwicklervertrag übertragen wird. Dann gelten andere Regeln als beim normalen Verkauf einer zertifizierten Bestandswohnung.
Darf ein Ausländer jede Bestandswohnung kaufen?
Nein. Projektzulässigkeit, Security-Ausschlüsse, Quote, persönliche Eligibility und die Struktur des Verkäufers müssen geprüft werden.
Fazit
Beim Bestandskauf schützt nicht der günstige Quadratmeterpreis das Kapital, sondern eine saubere Eigentumskette. Verkäuferbefugnis, echtes Certificate, Belastungsfreiheit, kontrollierter Hypotheken-Release und abschließende Registrierung müssen zusammenpassen.
Eine Wohnung ist erst dann ein belastbares Investment, wenn der Käufer erklären kann, wem sie vor dem Kauf gehörte, warum dieser Verkäufer sie verkaufen durfte, welche Belastungen entfernt wurden und wie das Eigentum anschließend offiziell auf den Käufer übertragen wurde. Genau diese Dokumentenqualität verbessert auch die spätere Wiederverkaufsliquidität.