
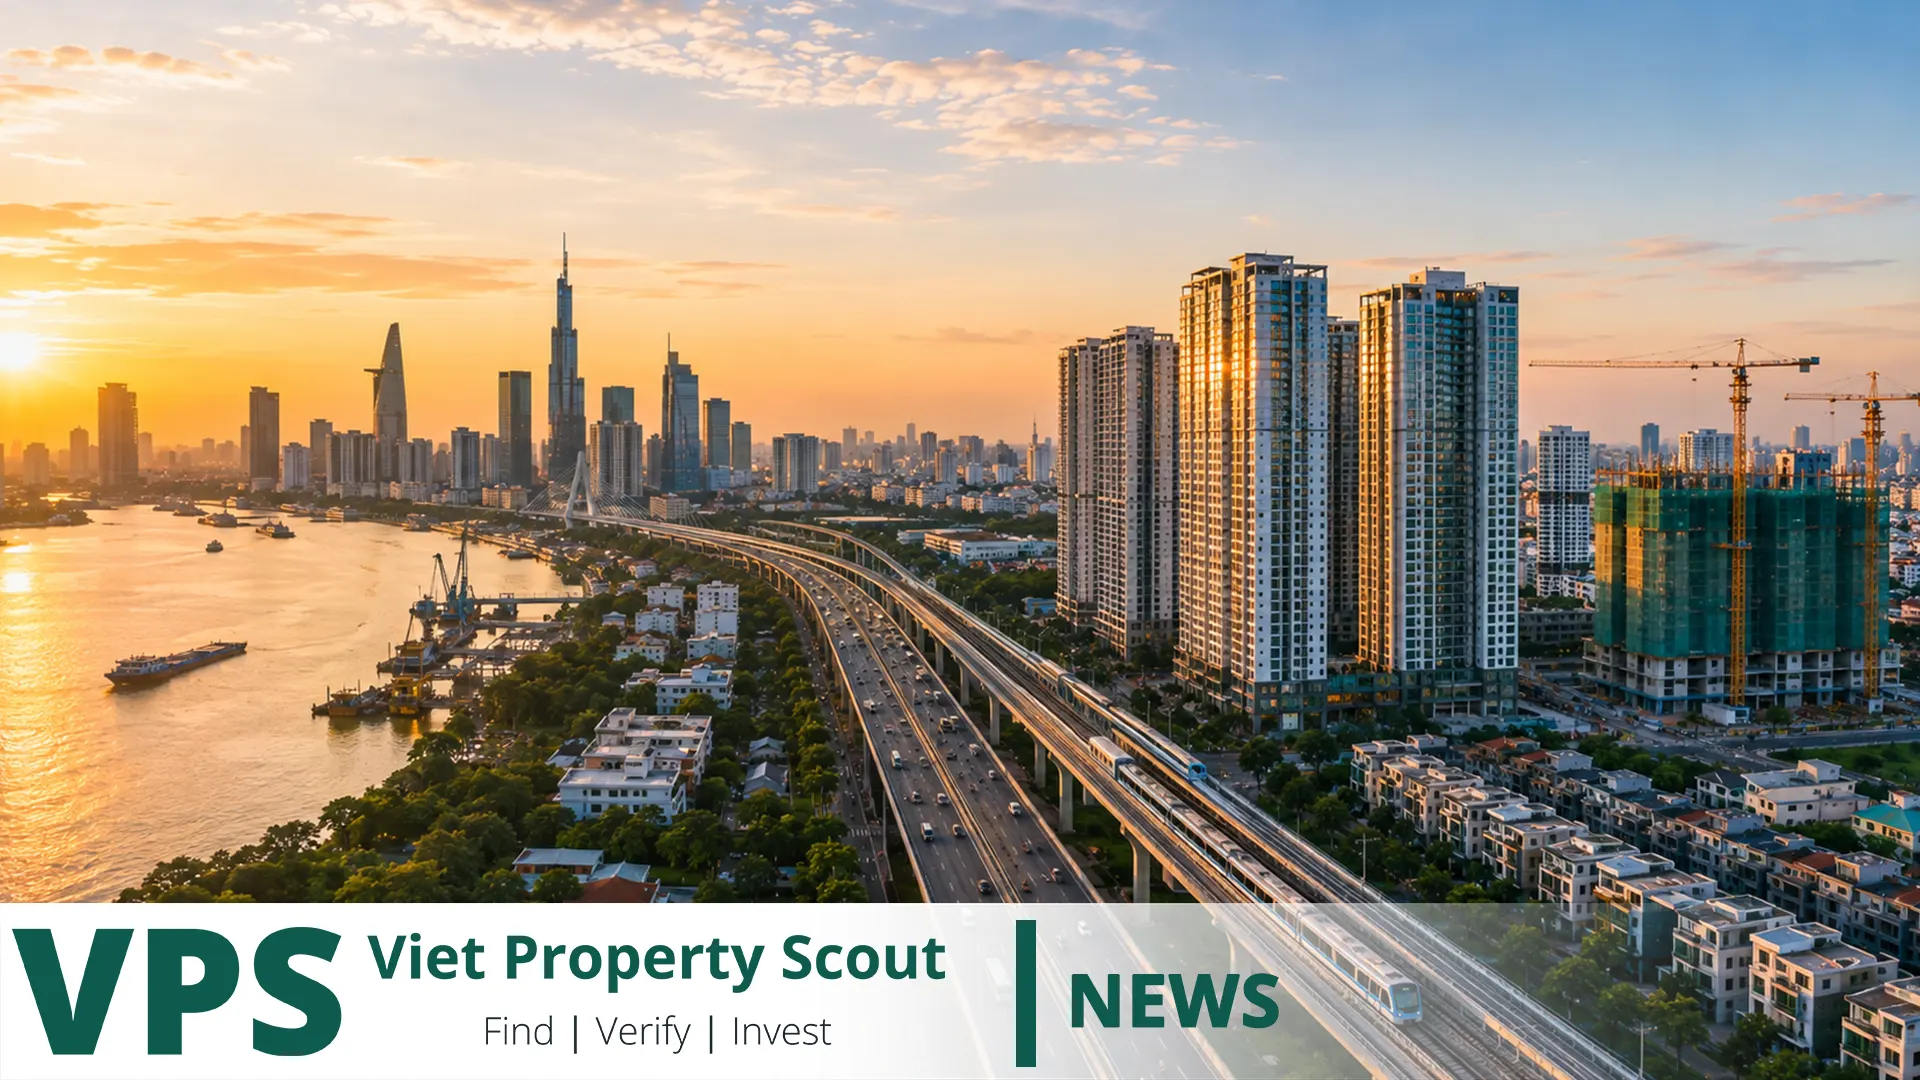
Thị trường bất động sản TP.HCM năm 2026 đã bước sang một trạng thái khác so với giai đoạn mà nguồn cung khan hiếm gần như tự động hỗ trợ giá. Sau khi hợp nhất với Bình Dương và Bà Rịa–Vũng Tàu, thành phố trở thành một siêu đô thị có quy mô kinh tế và không gian lớn hơn rất nhiều. Đồng thời, câu chuyện hạ tầng phía Đông cũng chuyển từ kỳ vọng sang sử dụng thực tế: Metro số 1 đã vận hành, Vành đai 3 tiến gần giai đoạn hoàn thành, các tuyến kết nối Long Thành được mở rộng và sân bay quốc tế Long Thành đang chuẩn bị khai thác thương mại. Trong khi đó, nguồn cung nhà ở bắt đầu phục hồi và người mua trở nên thận trọng hơn với giá, lãi suất, pháp lý và thanh khoản. Vì vậy, câu hỏi đúng không còn là “bất động sản phía Đông có tăng hay không”, mà là khu vực nào thực sự chuyển hạ tầng thành nhu cầu ở và nhu cầu kinh tế.
Trước hết phải hiểu lại khái niệm TP.HCM năm 2026
Từ ngày 1/7/2025, TP.HCM mới được hình thành trên cơ sở hợp nhất TP.HCM cũ, Bình Dương và Bà Rịa–Vũng Tàu. Thành phố có diện tích khoảng 6.772,59 km² và dân số hơn 14 triệu người. Đây không chỉ là thay đổi hành chính mà còn làm thay đổi cách đọc dữ liệu nhà ở, công nghiệp, logistics và dịch vụ.
Một số báo cáo thị trường năm 2026 vẫn tách “TP.HCM cũ” khi phân tích căn hộ, trong khi các bộ dữ liệu khác sử dụng toàn TP.HCM mới. Vì vậy, việc giá trung bình toàn thành phố thay đổi không có nghĩa giá ở Thảo Điền, Thủ Thiêm hay khu Đông cũ thay đổi cùng mức.
Các chỉ số chính của thị trường 2026
| Chỉ số | Tình hình | Ý nghĩa đầu tư |
|---|---|---|
| Quy mô TP.HCM mới | Khoảng 6.772,59 km², hơn 14 triệu dân | Thị trường chuyển sang cấu trúc đa trung tâm |
| Nguồn cung căn hộ mới Q1 | 1.642 căn theo CBRE | Nguồn cung bắt đầu hồi phục |
| Tỷ trọng khu Đông Q1 | Khoảng 85% nguồn cung sơ cấp theo Savills | Khu Đông vẫn là trung tâm nguồn cung căn hộ |
| Giá sơ cấp Q1 | Khoảng 91 triệu đồng/m² theo Savills | Khả năng chi trả trở thành giới hạn quan trọng |
| Tỷ lệ hấp thụ Q1 | Khoảng 40% | Người mua chọn lọc hơn rõ rệt |
| Nguồn cung Q2 | 850 căn, giảm 48% theo quý | Nguồn cung hồi phục nhưng chưa tạo dư thừa lớn |
| Vành đai 3 | Giải phóng mặt bằng hoàn tất, mục tiêu hoàn thành toàn tuyến trong 2026 | Kết nối vùng phía Đông được củng cố |
| Sân bay Long Thành | Mục tiêu khai thác thương mại từ 1/12/2026 | Tạo động lực kinh tế mới cho cửa ngõ phía Đông |
“Khu Đông” thực tế gồm nhiều thị trường khác nhau
Không thể xem toàn bộ phía Đông là một khu vực đầu tư đồng nhất. Thủ Thiêm là phần mở rộng cao cấp của CBD. Thảo Điền và An Phú có cộng đồng người nước ngoài, trường quốc tế và thị trường thuê đã hình thành. Các khu vực sâu hơn của Thủ Đức và Suối Tiên chịu tác động nhiều hơn từ đại học, công nghệ và giao thông liên vùng. Dĩ An và khu vực Bình Dương cũ có nền cầu từ công nghiệp và việc làm. Ngoài địa giới TP.HCM, Đồng Nai và Long Thành là phần tiếp nối quan trọng của hành lang kinh tế phía Đông.
1. Thủ Thiêm: vị trí rất mạnh nhưng giá vào cao
Thủ Thiêm nằm đối diện CBD truyền thống và được định hướng trở thành trung tâm tài chính, thương mại, văn phòng và nhà ở cao cấp. Nguồn cầu có thể đến từ quản lý, người thu nhập cao, người nước ngoài và doanh nghiệp.
Nhưng vị trí tốt không thể bù cho giá mua quá cao. Nếu giá vào vượt xa giá trị dòng tiền, lợi suất ròng có thể thấp. Nhà đầu tư cần tính xem phần premium cho vị trí, view và thương hiệu có thể được thu hồi bằng tiền thuê hoặc giá bán lại hay không.
2. Thảo Điền và An Phú: Metro số 1 đã trở thành hạ tầng sử dụng thực
Metro số 1 Bến Thành–Suối Tiên đang hoạt động thực tế, vì vậy luận điểm đầu tư quanh Thảo Điền và An Phú đã thay đổi. Trước đây metro là câu chuyện tương lai; hiện nay nhà đầu tư có thể quan sát nhu cầu sử dụng thật.
Dù vậy, lợi thế metro đã được phản ánh vào giá của nhiều dự án trong nhiều năm. Khoảng cách đi bộ thật, khả năng tiếp cận ga, tiếng ồn, quản lý tòa nhà, giá thuê thực tế và nguồn cung cạnh tranh phải được kiểm tra thay vì chỉ nhìn bản đồ.
3. Suối Tiên và phía Đông Thủ Đức: metro, đại học và công nghệ
Khu vực Suối Tiên và Đại học Quốc gia có nguồn cầu đa dạng hơn từ sinh viên, nhân sự, công nghệ và dịch vụ. Đồng thời, các tuyến metro dự kiến kết nối khu vực Bình Dương cũ có thể làm tăng vai trò của Suối Tiên như một đầu mối giao thông.
Tuy nhiên, dự án có cư dân và tiện ích hoạt động thực phải được đánh giá cao hơn dự án chỉ dựa trên những tuyến đường tương lai chưa hoàn thành.
Vành đai 3 có thể tạo tác động cấu trúc rộng hơn Metro số 1
Metro số 1 cải thiện kết nối theo trục trung tâm–phía Đông. Vành đai 3 có khả năng thay đổi dòng di chuyển giữa khu công nghiệp, logistics, khu dân cư và các tuyến cao tốc mà không cần mọi chuyến đi đều xuyên qua trung tâm.
Giải phóng mặt bằng đã hoàn tất và tiến độ thi công đã lên mức cao, vì vậy câu chuyện Vành đai 3 trong năm 2026 đã thực tế hơn nhiều. Nhưng đường mới không tự tạo ra cầu ở. Việc làm, trường học, thương mại, y tế và dịch vụ phải đi cùng.
An Phú–Long Thành: hành lang phải theo dõi sát
Việc mở rộng tuyến kết nối từ nút giao An Phú đến cao tốc TP.HCM–Long Thành–Dầu Giây đang được đẩy nhanh cùng thời điểm chuẩn bị vận hành sân bay Long Thành. Sân bay nằm tại Đồng Nai, không nằm trong địa giới TP.HCM, nhưng tuyến tiếp cận chính từ thành phố đi qua cửa ngõ phía Đông.
Vận hành thử được dự kiến từ tháng 9 đến tháng 11/2026 và khai thác thương mại theo kế hoạch từ ngày 1/12/2026. Điều này có thể tạo thêm nhu cầu logistics, khách sạn, văn phòng, vận tải và nhà ở cho lao động.
Nhưng không thể suy luận rằng mọi bất động sản trên hướng Long Thành đều tăng giá. Giá trị thực phụ thuộc thời gian di chuyển, việc làm, quy hoạch, tiện ích và giá mua.
Nguồn cung căn hộ: khu Đông vẫn dẫn đầu nhưng người mua có nhiều quyền lựa chọn hơn
CBRE ghi nhận 1.642 căn hộ mới trong quý I/2026. Savills với phạm vi khác ghi nhận khoảng 1.900 căn mới, nguồn cung sơ cấp khoảng 4.700 căn và khu Đông chiếm khoảng 85%. Trong khi đó, tỷ lệ hấp thụ giảm xuống khoảng 40%, giá sơ cấp trung bình khoảng 91 triệu đồng/m².
Sang quý II, CBRE chỉ ghi nhận khoảng 850 căn mở bán mới, giảm 48% theo quý. Điều đó cho thấy TP.HCM chưa bước vào tình trạng dư cung lớn, nhưng người mua không còn chấp nhận mọi sản phẩm giá cao như giai đoạn thiếu hàng.
Đến 2028, khoảng một nửa nguồn cung mới vẫn tập trung ở phía Đông
Savills dự báo khoảng 58.000 căn hộ từ khoảng 80 dự án có thể gia nhập thị trường đến năm 2028, với khu Đông chiếm khoảng một nửa. Đây vừa là lợi thế vừa là rủi ro.
Lợi thế là các chủ đầu tư và hạ tầng tiếp tục đặt trọng tâm vào phía Đông. Rủi ro là căn hộ mua hôm nay có thể phải cạnh tranh với hàng nghìn căn mới khi cho thuê hoặc bán lại trong 2–3 năm tới. Vì vậy, phải phân tích pipeline 24–36 tháng.
Bình Dương cũ làm thay đổi toàn bộ bài toán nguồn cung
Dĩ An, Thuận An và nhiều khu vực Bình Dương cũ hiện thuộc TP.HCM mới. Các khu vực này có quỹ đất lớn, mặt bằng giá thấp hơn khu Đông cũ và nhu cầu ở thực từ công nghiệp, sản xuất và logistics.
Nhưng căn hộ ở Dĩ An không phải sản phẩm thay thế trực tiếp cho Thảo Điền chỉ vì cùng mang địa chỉ TP.HCM. Đối tượng thuê, thu nhập, giá, dịch vụ và thanh khoản khác nhau. Đây là một siêu đô thị kết nối nhiều thị trường chứ không phải một thị trường đồng giá.
Nhà ở xã hội mở rộng nguồn cung cho người dùng cuối
Trong giai đoạn 2026–2030, TP.HCM triển khai chương trình nhà ở xã hội quy mô lớn, trong đó có khoảng 50.000 căn nhà ở xã hội cho thuê trong mục tiêu rộng hơn. Hàng chục nghìn căn đang được xây dựng hoặc chuẩn bị khởi công trong năm 2026.
Nguồn cung này không cạnh tranh trực tiếp với Thủ Thiêm cao cấp nhưng rất quan trọng đối với lao động và gia đình, đặc biệt tại các khu công nghiệp của Bình Dương cũ.
Hồ sơ đầu tư của các khu vực chính
| Khu vực | Động lực | Cơ hội | Rủi ro |
|---|---|---|---|
| Thủ Thiêm | Tài chính, CBD, nhà ở cao cấp | Vị trí dài hạn rất mạnh | Giá vào rất cao |
| Thảo Điền / An Phú | Metro, expat, trường quốc tế, dịch vụ | Thị trường cho thuê đã chứng minh | Premium metro có thể đã vào giá |
| Đông Thủ Đức / Suối Tiên | Metro, đại học, công nghệ | Tăng trưởng dài hạn | Chất lượng dự án khác nhau lớn |
| Dĩ An / Bình Dương cũ | Công nghiệp và việc làm | Giá vào thấp hơn, cầu ở thực lớn | Không trực tiếp tương đương khu Đông cao cấp |
| Hành lang Long Thành | Sân bay, logistics | Động lực kinh tế mới | Rủi ro đầu cơ và định giá quá cao |
Nhà đầu tư nước ngoài phải kiểm chứng đến từng căn
Một dự án tốt không đồng nghĩa mọi căn đều bán được cho người nước ngoài. Cần xác minh dự án đủ điều kiện, quota nước ngoài còn lại, tình trạng pháp lý của căn cụ thể, quyền sử dụng đất, thế chấp, hợp đồng và giấy tờ bàn giao. Theo nguyên tắc chung, tổng số căn hộ do tổ chức và cá nhân nước ngoài sở hữu trong một tòa chung cư không vượt quá 30% số căn để ở, và quyền sở hữu của cá nhân nước ngoài thường có thời hạn theo pháp luật.
Phương pháp Viet Property Scout
- Find: Xác định cầu thật đến từ metro, việc làm, sân bay, đại học, công nghệ, công nghiệp hay cộng đồng hiện hữu.
- Verify: Xác minh tiến độ hạ tầng thực, pháp lý dự án, chủ đầu tư, quota và căn cụ thể.
- Invest: So sánh giá mua với lợi suất ròng, nguồn cung cạnh tranh và kịch bản bán lại thận trọng.
Ba kịch bản giai đoạn 2026–2028
Kịch bản cơ sở: Vành đai 3 hoàn thành, Long Thành vận hành và kết nối phía Đông cải thiện. Dự án tốt vẫn có cầu nhưng nguồn cung mới hạn chế việc tăng giá thiếu kiểm soát.
Kịch bản tích cực: Các tuyến metro mới tiến nhanh, việc làm tại Bình Dương cũ và Long Thành tăng mạnh. Khu Đông phát triển thành nền kinh tế đa trung tâm có việc làm và dịch vụ riêng.
Kịch bản rủi ro: Lãi suất cao kéo dài, nguồn cung tăng nhanh hơn cầu và premium hạ tầng đã phản ánh quá nhiều vào giá. Các dự án định giá cao hoặc pháp lý yếu sẽ chịu áp lực điều chỉnh.
Câu hỏi thường gặp
Khu Đông còn là nơi đầu tư mạnh nhất TP.HCM?
Đây vẫn là hành lang phát triển lớn nhất, nhưng dự án và vị trí cụ thể quan trọng hơn tên “khu Đông”.
Gần Metro số 1 có chắc tăng giá?
Không. Metro là lợi thế thật nhưng nhiều dự án đã phản ánh lợi thế đó vào giá bán.
Sân bay Long Thành có làm mọi dự án phía Đông hấp dẫn?
Không. Chỉ những nơi có kết nối, việc làm và mức giá hợp lý mới hưởng lợi rõ ràng.
Nguồn cung mới có làm giá giảm?
Không nhất thiết. Nó làm tăng cạnh tranh và quyền lựa chọn, nhưng dự án pháp lý tốt tại nơi có cầu thật có thể giữ giá tốt hơn.
Kết luận
Bất động sản TP.HCM năm 2026 không còn đơn giản là câu chuyện “khu Đông tăng giá”. Metro số 1 đã hoạt động, Vành đai 3 gần hoàn thành, Long Thành chuẩn bị khai thác và TP.HCM mới đã kết nối lõi đô thị cũ với Bình Dương và Bà Rịa–Vũng Tàu. Đồng thời nguồn cung nhà ở đang quay trở lại và người mua ngày càng nhạy cảm với giá.
Khoản đầu tư mạnh nhất vì vậy không phải căn gần metro nhất hay đất gần cao tốc nhất. Đó là tài sản nơi hạ tầng kết nối với người dùng thật, việc làm thật, dịch vụ thực tế, pháp lý rõ ràng, giá mua hợp lý và thanh khoản bán lại có thể kiểm chứng. Đây là ranh giới giữa việc đầu cơ vào câu chuyện tương lai của khu Đông và đầu tư dựa trên dữ liệu.