
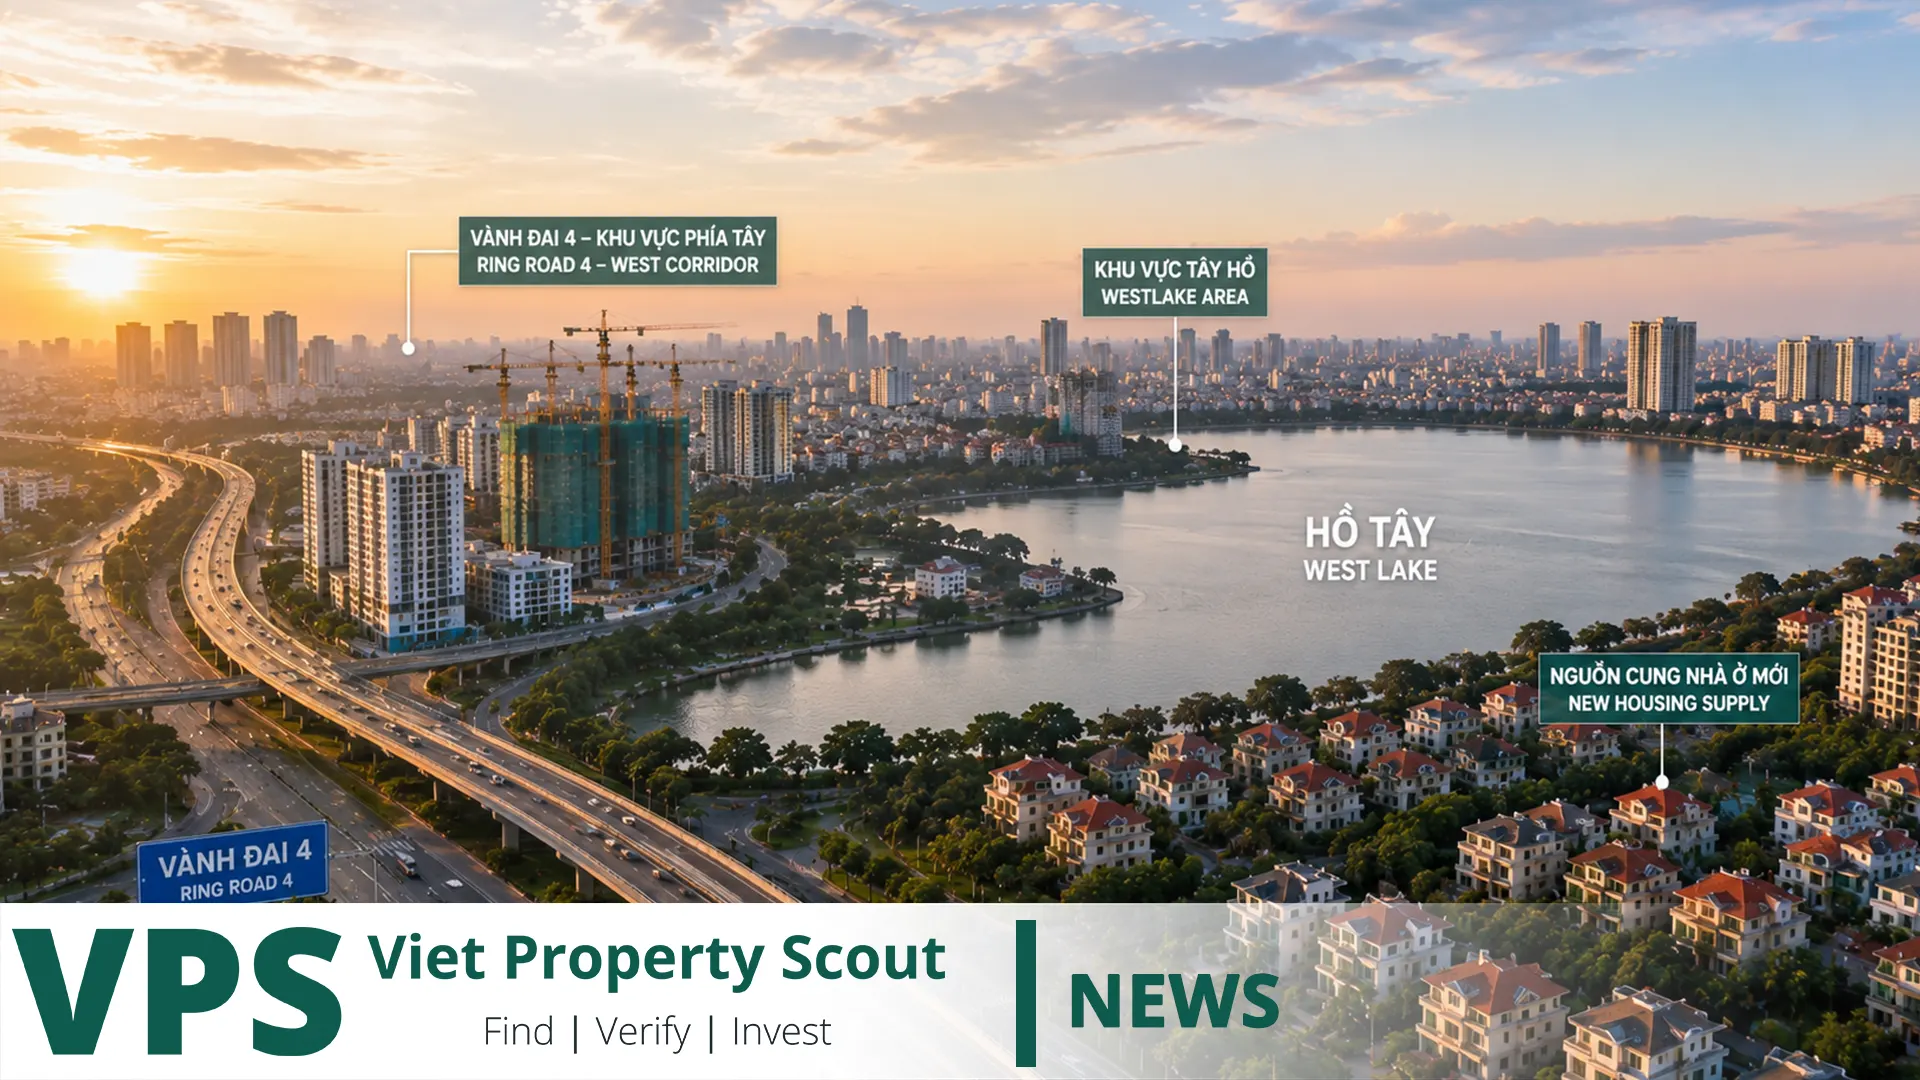
Thị trường bất động sản Hà Nội năm 2026 đã bước sang một giai đoạn khác so với chu kỳ tăng giá mạnh 2024–2025. Thủ đô vẫn được hỗ trợ bởi tăng trưởng kinh tế, đầu tư hạ tầng giao thông quy mô lớn và quá trình dịch chuyển dần các chức năng hành chính – thương mại sang những trung tâm mới. Tuy nhiên, nguồn cung nhà ở đang tăng lên, giá căn hộ ngày càng thử thách khả năng chi trả và thanh khoản nhạy cảm hơn với lãi suất. Vì vậy, luận điểm đầu tư không thể đơn giản là “mua gần hạ tầng mới rồi chờ tăng giá”. Câu hỏi quan trọng hơn là khu vực nào thực sự hình thành được nhu cầu đủ mạnh để hỗ trợ giá, tiền thuê và khả năng bán lại.
Ba lực lượng đang vẽ lại bản đồ đầu tư Hà Nội
Thị trường năm 2026 có thể được đọc qua ba động lực lớn. Thứ nhất là Vành đai 4, dự án đang thay đổi khả năng kết nối giữa lõi đô thị, khu vực ngoại thành và toàn Vùng Thủ đô. Thứ hai là Tây Hồ Tây, nơi ngày càng tập trung chức năng hành chính, ngoại giao, văn phòng, công nghệ và nhà ở cao cấp. Thứ ba là làn sóng nguồn cung nhà ở mới dịch chuyển ra khu vực ngoại thành và thứ cấp do quỹ đất trung tâm ngày càng khan hiếm và đắt đỏ.
| Chỉ số | Tình hình 2026 | Ý nghĩa đầu tư |
|---|---|---|
| Vành đai 4 | Thi công ở giai đoạn cao, hệ thống chính hướng tới vận hành năm 2027 | Cải thiện kết nối khu Tây, Bắc và Nam |
| Giá sơ cấp Q1 | Trên 100 triệu đồng/m² nếu loại Van Giang | Khả năng chi trả trở thành giới hạn quan trọng |
| Giao dịch Q2 | Hơn 5.800 căn, bằng khoảng 68% nguồn cung mở bán mới | Cầu vẫn có nhưng không còn hấp thụ mọi dự án tự động |
| Thị trường thứ cấp | Lần đầu điều chỉnh giá giảm kể từ cuối 2022 | Không thể mặc định mọi dự án đều tăng giá |
| Tây Hồ Tây | Làn sóng văn phòng mới, vacancy tăng và giá thuê chịu áp lực | Câu chuyện dài hạn mạnh nhưng cần thời gian hấp thụ |
| Nhà ở xã hội | Tối thiểu 120.000 căn giai đoạn 2026–2030 | Nguồn cung tương lai sẽ đa dạng hơn |
Vành đai 4: Giá trị nằm ở khả năng phân bổ lại kết nối, không phải bản thân con đường
Vành đai 4 là một trong những dự án giao thông quan trọng nhất của Vùng Thủ đô, đi qua Hà Nội và các tỉnh lân cận. Phần qua Hà Nội, theo đơn vị hành chính được sử dụng khi dự án triển khai, đi qua Sóc Sơn, Mê Linh, Đan Phượng, Hoài Đức, Hà Đông, Thanh Oai và Thường Tín. Công tác giải phóng mặt bằng phần lớn đã hoàn tất, trong khi đường song hành, cầu và cấu phần cao tốc tiếp tục được đẩy nhanh.
Đối với bất động sản, việc một con đường đi gần dự án không tự động tạo giá trị. Giá trị thực xuất hiện khi thời gian đến nơi làm việc, trường học, trung tâm thương mại và các đầu mối giao thông được giảm đáng kể. Vì vậy, không phải mọi vị trí quanh Vành đai 4 đều giống nhau. Một nút giao giữa khu đất trống nhưng thiếu việc làm có thể tạo đầu cơ đất nhiều hơn nhu cầu ở. Ngược lại, nút giao kết nối với trục xuyên tâm mạnh, khu việc làm hoặc đô thị đang vận hành có cơ sở bền vững hơn.
Hoài Đức và Đan Phượng: luận điểm nhà ở mạnh nhất phía Tây
Phía Tây Hà Nội đã có nhiều đại đô thị, khu dân cư, trường học, thương mại và văn phòng. Vì vậy, Vành đai 4 không phải tạo cầu từ con số không mà bổ sung khả năng kết nối cho một thị trường đã tồn tại. Đây là nền tảng tốt hơn nhiều so với mua một khu đất chỉ vì tương lai có đường đi qua.
Tuy nhiên, kỳ vọng hạ tầng đã được phản ánh vào giá ở nhiều nơi phía Tây. Nhà đầu tư cần so sánh giá căn mới hoặc đang xây với căn đã bàn giao, có thể sử dụng và cho thuê ngay. Nếu một tài sản chưa hoàn thành đắt hơn nhiều tài sản sẵn có đã chứng minh được dòng tiền, nhà đầu tư có thể đang trả trước quá nhiều cho kỳ vọng tương lai.
Mê Linh và Sóc Sơn: câu chuyện dài hạn về sân bay và logistics
Phía Bắc hưởng lợi từ sân bay Nội Bài cùng hoạt động công nghiệp và logistics. Vành đai 4 tăng cường thêm kết nối này. Tuy nhiên, độ sâu nhu cầu nhà ở chưa đồng đều như các khu vực phía Tây đã phát triển. Vì vậy, nhà đầu tư cần thời gian dài hơn và chọn lọc kỹ hơn.
Vị trí tốt nhất là nơi giao thông gặp việc làm thực, tiện ích thường ngày và quy hoạch đô thị đáng tin cậy. Đất nông nghiệp hoặc sản phẩm thanh khoản thấp không trở thành tài sản chất lượng chỉ vì nằm gần hành lang giao thông.
Thanh Oai và Thường Tín: quỹ đất lớn nhưng phải chứng minh được cầu
Khu Nam và Tây Nam có quỹ đất rộng, thuận lợi cho các đô thị quy mô lớn. Vành đai 4 có thể cải thiện kết nối với toàn vùng. Tuy nhiên, giá vào thấp không đồng nghĩa giá trị tốt. Nếu việc làm, trường học, thương mại, y tế và giao thông công cộng phát triển chậm, nhu cầu ở thực có thể vẫn yếu trong thời gian dài.
Tây Hồ Tây: từ khu nhà ở cao cấp thành trung tâm thể chế mới
Tây Hồ Tây là một trong những khu vực có chất lượng cầu mạnh nhất Hà Nội. Starlake, trung tâm R&D Samsung, các dự án văn phòng hiện đại, nhà ở cao cấp, thương mại – khách sạn mới, vị trí gần Hồ Tây và sân bay, cùng định hướng di chuyển một số bộ ngành và cơ quan Trung ương tới Tây Hồ Tây và Mễ Trì tạo ra nền tảng thể chế sâu hơn.
Điều này quan trọng vì việc làm hành chính, ngoại giao, công nghệ và văn phòng tạo nhu cầu từ quản lý, chuyên gia, người nước ngoài, gia đình thu nhập cao và doanh nghiệp cần nhà ở cho nhân sự. Nguồn cầu này đa dạng hơn thị trường chỉ dựa vào người mua đầu cơ.
Làn sóng văn phòng mới cũng là một tín hiệu cảnh báo
Đến quý II/2026, nguồn cung văn phòng mới tại Tây Hồ Tây đã góp phần khiến giá thuê văn phòng Hà Nội mềm hơn và tỷ lệ trống tăng. Điều đó không phủ nhận câu chuyện dài hạn của khu vực. Nó chỉ cho thấy vị trí tốt dài hạn và thời điểm đầu tư tốt ngắn hạn là hai vấn đề khác nhau.
Khi nhiều tòa nhà lớn cùng bàn giao, thị trường cần thời gian để lấp đầy. Đối với căn hộ, văn phòng mới chỉ thực sự tạo cầu khi doanh nghiệp và nhân viên bắt đầu sử dụng khu vực, chứ không phải ngay khi tòa nhà hoàn thành.
Nguồn cung tăng đang thay đổi thị trường căn hộ Hà Nội
Từ quý III/2025, giá sơ cấp trung bình căn hộ Hà Nội nếu không tính các dự án Van Giang ở Hưng Yên liên tục trên ngưỡng 100 triệu đồng/m². Nếu tính Van Giang, mức trung bình rộng hơn đạt khoảng 84 triệu đồng/m² trong quý I/2026. Đây là lý do khả năng chi trả trở thành một trong những vấn đề quan trọng nhất thị trường.
Quý II/2026 có hơn 5.800 căn được bán nhưng chỉ tương đương khoảng 68% nguồn cung mới. Trong giai đoạn 2024–2025, tỷ lệ hấp thụ thường xuyên vượt 90%. Ngoài ra, thị trường thứ cấp lần đầu ghi nhận điều chỉnh giá giảm kể từ cuối 2022. Điều này không có nghĩa Hà Nội đang khủng hoảng, mà thị trường đang chuyển sang giai đoạn người mua chọn lọc hơn.
Nguồn cung nhà ở mới đang dịch chuyển về đâu?
Các báo cáo thị trường năm 2026 cho thấy dự án mở bán mới tập trung nhiều hơn tại khu vực ngoại thành và thứ cấp. Đồng thời phần lớn nguồn cung thương mại vẫn ở phân khúc cao cấp và hạng sang, trong khi nhà ở thương mại giá hợp lý còn thiếu. Quỹ đất hạn chế trong trung tâm, chi phí phát triển cao và hạ tầng mở rộng đang đưa Hà Nội tới mô hình đô thị đa trung tâm.
Phía Tây: Hoài Đức, Nam Từ Liêm và các hành lang liên quan
Phía Tây là một trong những thị trường nhà ở trưởng thành nhất bên ngoài lõi lịch sử. Đại đô thị, trường học, thương mại, văn phòng và cộng đồng dân cư tạo cầu thật. Tuy nhiên, đây cũng là khu vực đã tăng giá mạnh. Nhà đầu tư cần tách dự án có cộng đồng và tiện ích thực khỏi dự án chỉ dựa vào câu chuyện hạ tầng tương lai.
Phía Bắc: Tây Hồ Tây, Mê Linh và hành lang Nội Bài
Tây Hồ Tây là phần trưởng thành và có giá trị cao nhất của câu chuyện Tây Bắc. Mê Linh và hành lang sân bay ở giai đoạn sớm hơn. Người muốn dòng tiền đo được ngay có thể ưu tiên nơi gần việc làm và dịch vụ hiện hữu; người chấp nhận thời gian dài hơn có thể nghiên cứu hành lang ngoài nhưng phải kiểm chứng quy hoạch và thanh khoản nghiêm ngặt.
Phía Đông và Van Giang: không được nhầm Hà Nội hành chính với thị trường nhà ở mở rộng
Van Giang thuộc Hưng Yên chứ không thuộc Hà Nội. Tuy vậy, các đại đô thị tại đây cạnh tranh mạnh với thị trường thủ đô đến mức nhiều báo cáo phải trình bày giá Hà Nội theo cả hai cách: có và không có Van Giang. Nhà đầu tư nên coi đây là đối thủ cạnh tranh trực tiếp trong thị trường Vùng Thủ đô nhưng không được nhầm là dữ liệu địa giới Hà Nội.
Nhà ở xã hội sẽ thay đổi thêm một phần cán cân cung
Hà Nội đặt mục tiêu tối thiểu 120.000 căn nhà ở xã hội trong giai đoạn 2026–2030. Danh mục rộng hơn gồm 148 dự án với tiềm năng khoảng 135.602 căn. Tính đến tháng 5/2026, 41 dự án với khoảng 27.426 căn được kỳ vọng khởi công trong năm.
Các căn này không cạnh tranh trực tiếp với mọi dự án cao cấp nhưng sẽ ảnh hưởng cấu trúc thị trường. Nguồn cung mới cho người lao động và hộ thu nhập thấp – trung bình có thể giảm một phần sức ép khiến người mua phải chuyển lên nhà ở thương mại quá đắt.
Các khu vực đáng theo dõi giai đoạn 2026–2028
| Khu vực | Động lực | Cơ hội | Rủi ro |
|---|---|---|---|
| Tây Hồ Tây | Hành chính, văn phòng, ngoại giao, Hồ Tây | Nhu cầu dài hạn chất lượng cao | Giá vào cao và nguồn cung văn phòng ngắn hạn |
| Hoài Đức | Vành đai 4 và đô thị phía Tây | Nền cầu sẵn có cộng với kết nối tốt hơn | Hạ tầng đã phần nào phản ánh vào giá |
| Đan Phượng | Vành đai 4 và mở rộng phía Tây | Hình thành các cộng đồng mới | Chênh lệch lớn giữa các vị trí nhỏ |
| Mê Linh | Vành đai 4, sân bay, logistics | Tăng trưởng dài hạn | Nhu cầu nhà ở hiện tại chưa sâu |
| Thanh Oai / Thường Tín | Quỹ đất và kết nối vùng | Phát triển đô thị quy mô lớn | Việc làm và tiện ích phải theo kịp |
| Van Giang | Đại đô thị phía Đông Hà Nội | Lựa chọn mạnh cho người mua Vùng Thủ đô | Nằm ngoài địa giới Hà Nội |
Nhà đầu tư nước ngoài phải kiểm tra gì?
Chọn đúng khu vực chỉ là bước đầu. Cần xác minh dự án có đủ điều kiện cho người nước ngoài, quota còn lại, pháp lý của chính căn hộ, quyền sử dụng đất, thế chấp và hạn chế, tình trạng xây dựng, thời điểm bàn giao, phí quản lý, quy định cho thuê và điều kiện bán lại. Giá chủ đầu tư công bố không đồng nghĩa với giá có thể thu được trên thị trường thứ cấp sau này.
Phương pháp Viet Property Scout
- Find: Xác định động lực cầu thật: đường, việc làm, trường học, cụm văn phòng, sân bay hay cộng đồng đã hình thành.
- Verify: Kiểm chứng hạ tầng đã có vốn và đang xây thực tế, đồng thời kiểm tra tính pháp lý của dự án và căn hộ.
- Invest: So sánh giá với tiền thuê, thanh khoản và tài sản thay thế, sau đó tính kịch bản thoát vốn thận trọng.
Ba kịch bản cho Hà Nội
Kịch bản cơ sở: Vành đai 4 tiếp tục tiến triển, nguồn cung tăng và người mua chọn lọc hơn. Khu vực có việc làm và dịch vụ thật hoạt động tốt hơn đất đầu cơ.
Kịch bản tích cực: Vành đai 4 vận hành trong năm 2027 như kế hoạch, các cơ quan và doanh nghiệp dịch chuyển mạnh hơn tới Tây Hồ Tây và các trung tâm mới. Nhu cầu nhà ở lan ra ngoài lõi cũ.
Kịch bản rủi ro: Lãi suất duy trì cao trong khi nguồn cung đắt tiền tăng nhanh hơn nhu cầu thực. Các dự án định giá quá cao hoặc thanh khoản yếu tiếp tục phải điều chỉnh trên thị trường thứ cấp.
Kết luận
Hà Nội năm 2026 không có khu vực nào tự động chiến thắng chỉ vì Vành đai 4 đang được xây dựng. Tây Hồ Tây nổi bật nhờ nhu cầu thể chế, văn phòng và nhà ở chất lượng cao. Hoài Đức và Đan Phượng kết hợp độ trưởng thành của phía Tây với kết nối Vành đai 4. Mê Linh và Sóc Sơn là câu chuyện dài hạn hơn về sân bay – logistics, trong khi Thanh Oai và Thường Tín cần chứng minh cầu ở thực mạnh hơn.
Khoản đầu tư tốt nhất vì vậy không nhất thiết là mảnh đất gần đường mới nhất. Tài sản mạnh hơn là tài sản có giá trị được giải thích bằng khả năng tiếp cận tốt hơn, việc làm thật, dịch vụ đã hoạt động, pháp lý được xác minh, thu nhập có thể đo lường và thanh khoản thoát vốn thực tế. Đó là lúc hạ tầng Hà Nội chuyển từ câu chuyện marketing thành luận điểm đầu tư có thể kiểm chứng.