
2026年的河内房地产市场已经进入与2024–2025年强劲上涨周期不同的阶段。首都仍然受到经济增长、大规模交通基础设施投资,以及行政和商业功能逐步向新中心转移的支持。但与此同时,住宅供应增加,公寓价格越来越接近购房者的可负担上限,市场流动性也开始对利率更加敏感。因此,投资逻辑已经不能简单概括为“买在新基础设施旁边,然后等升值”。真正需要回答的是:随着河内向外扩张,哪些区域能够形成足以支持房价、租金以及未来转售的真实需求。
三股力量正在重绘河内投资地图
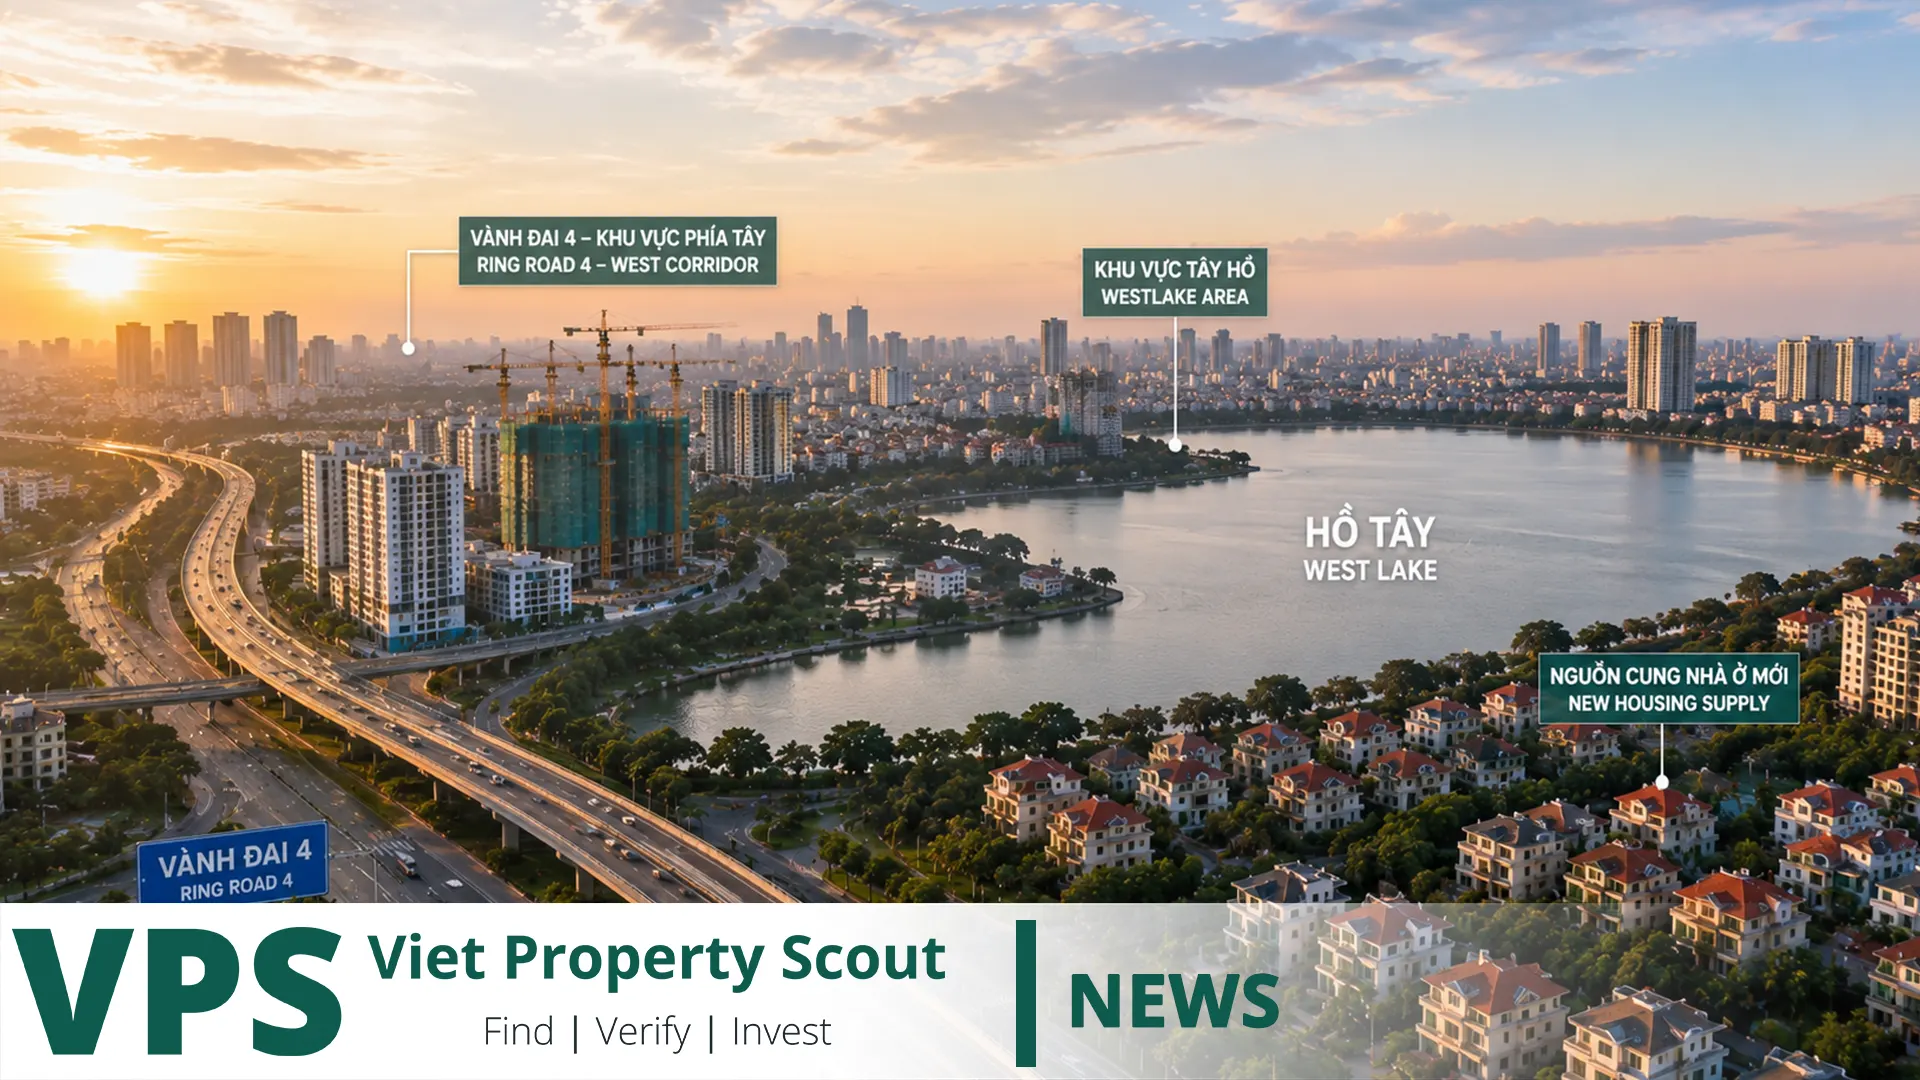
2026年的市场可以从三个核心力量理解。第一是四环路Ring Road 4,它正在重塑市中心、外围区域以及整个首都都市圈之间的连接。第二是Tây Hồ Tây,也就是West Westlake,这里正逐步集聚行政、外交、办公、科技以及高端住宅功能。第三则是新增住宅供应,因为传统中心土地稀缺且昂贵,新项目越来越多地向郊区和次级区域转移。
| 指标 | 2026年情况 | 投资含义 |
|---|---|---|
| Ring Road 4 | 建设进入较高阶段,主体系统计划2027年运营 | 西部、北部和南部区域连接改善 |
| 一季度一级公寓均价 | 不含Van Giang时超过1亿越盾/平方米 | 住房可负担性成为流动性的重要限制 |
| 二季度销量 | 超过5,800套,仅相当于新增供应约68% | 需求仍在,但不再自动吸收所有新盘 |
| 二手市场 | 2022年底以来首次出现价格下调 | 不能再假设所有项目都会持续升值 |
| Tây Hồ Tây | 新办公供应增加,空置上升,租金承压 | 长期逻辑强,但短期吸纳速度值得关注 |
| 社会住房 | 2026–2030年至少12万套目标 | 未来住房供应将不再只集中高端市场 |
Ring Road 4:真正创造价值的不是道路本身,而是可达性的重新分配
Ring Road 4是河内首都地区最重要的交通项目之一,路线连接河内及周边省份。按照项目启动时使用的行政地理,河内段涉及Sóc Sơn、Mê Linh、Đan Phượng、Hoài Đức、Hà Đông、Thanh Oai和Thường Tín等走廊。土地清理工作已基本完成,平行道路、大型桥梁以及高速路组成部分继续推进。
对房地产而言,一条新路从附近经过并不会自动产生持续价值。真正的价值来自到就业区、学校、商业中心、机场或者其他交通节点的实际通勤时间下降。因此,Ring Road 4沿线不能统一估值。一个周围没有工作岗位和服务设施的互通节点,可能主要推动土地投机。一个同时连接强劲放射性道路、就业中心或者成熟社区的节点,才更容易产生长期住宅需求。
Hoài Đức与Đan Phượng:西部最强的住宅逻辑
河内西部已经拥有大型新城、成熟住宅社区、学校、零售设施和办公区域。因此,Ring Road 4并不是在这里从零创造需求,而是在现有住宅市场之上增加更强的区域连接。这比单纯因为未来道路而购买孤立土地更加可靠。
但西部部分区域的基础设施预期已经提前反映在价格中。投资者需要把期房或新盘价格与已经交付、能够立即入住或出租的项目比较。如果尚未完成的资产明显贵于已有稳定使用价值的物业,投资者可能已经提前支付了过高的未来基础设施溢价。
Mê Linh与Sóc Sơn:更长期的机场与物流逻辑
北部区域受益于Nội Bài国际机场、工业以及物流活动。Ring Road 4进一步强化这种网络。但住宅需求深度并非所有地方都能与成熟西部区域相比。因此,这里的投资需要更长周期和更严格筛选。
最值得关注的是交通、真实就业、日常服务设施以及可信城市规划相互重叠的位置。仅仅因为靠近交通线路,就为农业用地或者流动性低的资产支付高溢价,并不等于基础设施投资。
Thanh Oai与Thường Tín:土地更多,但真实需求必须得到证明
河内南部及西南部拥有更大的土地储备,也具备开发大型新城的空间。Ring Road 4可以提高它们与大都市经济体系的连接。但较低的买入价格并不自动等于更好的价值。如果工作岗位、学校、零售、医疗和公共交通发展缓慢,最终居住需求可能多年保持较弱。
Tây Hồ Tây:从高端住宅区向机构型城市中心转变
Tây Hồ Tây拥有河内最优质的需求基础之一。Starlake、三星研发中心、现代办公楼、高端住宅、新商业和酒店项目、靠近West Lake和机场,以及部分中央部委和机构未来向Tây Hồ Tây与Mễ Trì迁移的规划,使这里不再只是一个高端住宅区域。
行政、外交、科技和办公就业可以带来企业管理人员、专业人士、外国居民、高收入家庭以及为员工寻找住房的企业。这样的需求来源比单纯依靠投机买家更加多元,也更容易支持长期住宅租赁市场。
新办公供应同时也是一个警告
到2026年第二季度,Tây Hồ Tây新增办公供应已经开始推动河内办公市场租金走软并提高空置率。这并不否定区域长期潜力,而是说明长期优质位置和短期最佳买入时点不是同一个问题。
如果多个大型办公楼同时交付,市场需要时间消化。对于周边住宅而言,这些办公楼只有在企业和员工真正进驻后才会形成实际租赁需求,而不是大楼一竣工就自动产生需求。
新增供应正在改变河内公寓市场
自2025年第三季度以来,如果不计算邻近Hưng Yên省的Van Giang项目,河内一级公寓平均价格持续高于每平方米1亿越盾。若把Van Giang纳入更广泛市场,一季度平均值约为每平方米8,400万越盾。这些水平说明住房可负担性为何已经成为市场最重要的问题之一。
2026年第二季度销售超过5,800套公寓,但这一销量只相当于同期新增供应的约68%。在2024–2025年,吸纳率经常超过90%。更重要的是,二手市场出现了2022年底以来首次价格下调。这并不意味着河内进入危机,而是意味着市场进入买家更具选择权的阶段。
新增住宅供应正在向哪里移动?
2026年的市场报告显示,新项目更加集中于郊区和次级区域。同时,大量新供应仍位于高端和豪华价格区间,真正可负担的商业住房仍然稀缺。中心土地有限、开发成本上升以及基础设施扩张,正在推动河内形成更加多中心的住宅结构。
西部:Hoài Đức、Nam Từ Liêm及相关走廊
西部是传统中心之外最成熟的住宅市场之一。大型社区、学校、零售、办公以及已经形成的居民群体可以提供真实需求。但这里也是过去几年重新定价最明显的区域之一。投资者应区分拥有实际社区与生活设施的项目,以及价值主要依赖未来基础设施宣传的项目。
北部:Tây Hồ Tây、Mê Linh和Nội Bài走廊
Tây Hồ Tây是西北发展故事中最成熟、价值最高的部分。Mê Linh以及机场走廊仍处于更早的发展阶段。希望立即获得可测量租金的投资者,可以优先考虑现有就业和服务更成熟的位置。能够接受长期持有的投资者可以研究外围走廊,但必须更加严格核查规划、交付与流动性。
东部与Van Giang:不要混淆行政河内与大首都住宅市场
Van Giang行政上属于Hưng Yên,并不属于河内。但当地大型新城对河内购房者的竞争如此明显,以至于研究机构会分别公布包含和不包含Van Giang的河内平均价格。投资者应把这里作为大都市住宅市场的重要竞争区域,但不能把相关数据误认为行政河内数据。
社会住房还将改变另一部分供应结构
河内计划在2026–2030年间至少发展12万套社会住房。更大的规划池包括148个项目,潜在供应约135,602套。到2026年5月,预计当年会有41个项目开工,涉及约27,426套住房。
这些住房不会直接与每个高端项目竞争,但会逐步改变整体市场。面向工人以及中低收入家庭的新供应,可以减少部分购房者被迫进入昂贵商业住宅的压力,也表明住房可负担性已经被视为结构性问题。
2026–2028年值得关注的区域
| 区域 | 主要动力 | 机会 | 风险 |
|---|---|---|---|
| Tây Hồ Tây | 行政、办公、外交、West Lake | 高质量长期需求 | 进入价格高、短期办公供应增加 |
| Hoài Đức | Ring Road 4与西部新城 | 成熟住宅基础加上更好连接 | 基础设施预期已经部分计价 |
| Đan Phượng | Ring Road 4与向西扩张 | 形成新社区的空间 | 微观位置差异非常大 |
| Mê Linh | Ring Road 4、机场、物流 | 长期增长潜力 | 目前住宅需求深度较低 |
| Thanh Oai / Thường Tín | 土地储备和区域连接 | 大型城市开发空间 | 就业和服务必须跟上 |
| Van Giang | 河内东侧大型新城 | 首都圈买家的强劲替代选择 | 不属于行政河内 |
外国投资者需要核查什么?
选对区域只是第一步。还必须核实项目是否允许外国买家购买、外国人配额是否仍有余额、具体房源法律状态、土地权利、抵押和其他限制、建设和交付情况、物业管理费、出租规则以及转售条件。开发商在一级市场给出的价格,并不等于未来二手市场一定能够实现的退出价格。
Viet Property Scout方法
- Find:找到真实需求驱动因素,是道路、就业、学校、办公集群、机场还是已经形成的社区。
- Verify:确认基础设施已有资金并正在真实施工,同时确认项目和具体房源具备合法交易条件。
- Invest:把买入价格与租金、流动性和替代资产比较,并使用保守的退出假设。
河内的三种情景
基础情景:Ring Road 4继续推进,住宅供应增加,买家更加挑剔。拥有真实就业和生活服务的地区表现优于纯土地投机区域。
积极情景:Ring Road 4按计划在2027年投入运营,政府机构和企业向Tây Hồ Tây及其他新中心的迁移加速,住宅需求更明显向传统中心之外扩散。
风险情景:利率保持高位,而昂贵的新供应增长快于真实需求。价格过高、二手流动性薄弱的项目继续出现折价。
结论
2026年的河内,没有任何地区会仅仅因为Ring Road 4建设或城市扩张而自动成为赢家。Tây Hồ Tây凭借机构、办公和高质量住宅需求脱颖而出。Hoài Đức与Đan Phượng把西部成熟住宅基础与Ring Road 4的新连接结合起来。Mê Linh与Sóc Sơn属于更长期的机场和物流逻辑,而Thanh Oai与Thường Tín还需要更多真实终端需求的证明。同时,新增供应增加与吸纳率下降正在迫使投资者更加自律。
因此,最强的投资并不一定是距离新道路最近的土地。真正更有价值的是能够通过更好的交通、真实就业、已运行的服务、经过核实的法律状态、可测量收入以及现实退出流动性来解释其价格的资产。只有到了这一点,河内基础设施才不再只是营销故事,而成为可以验证的投资逻辑。