
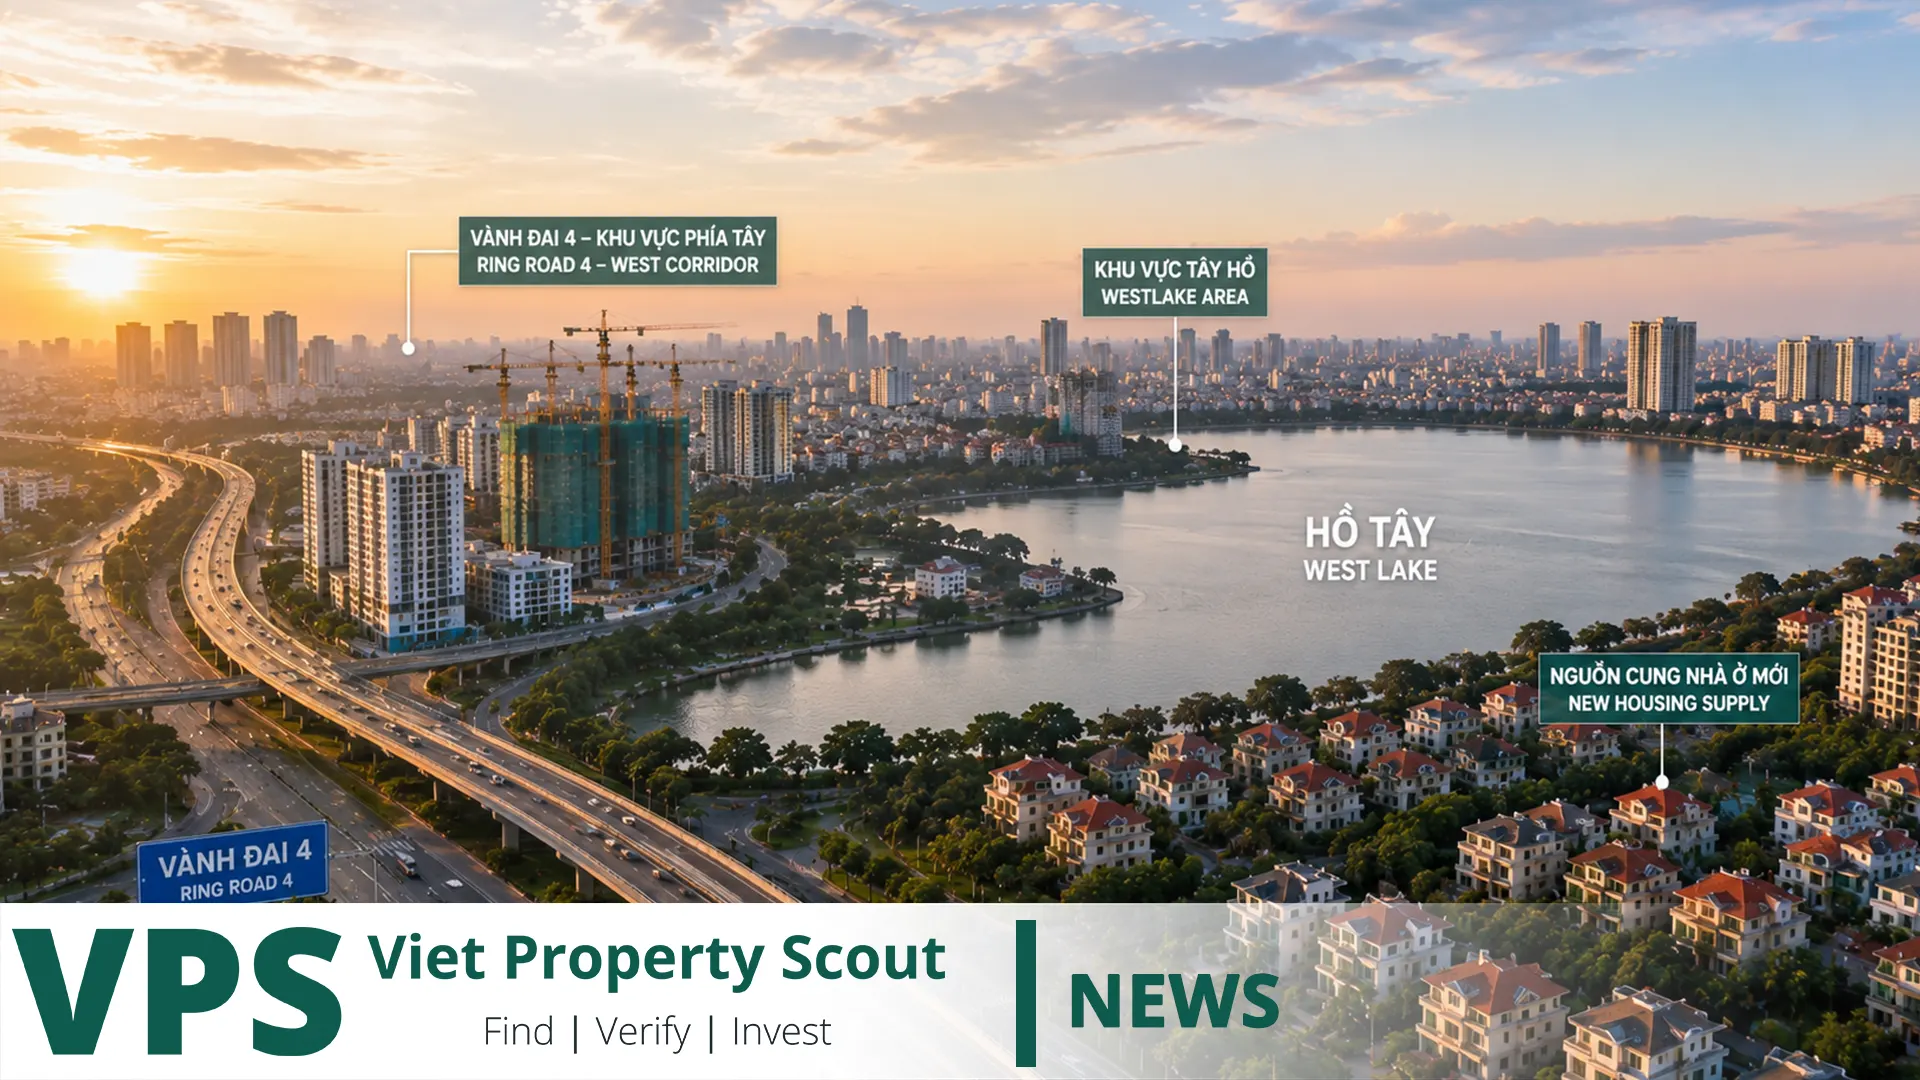
Der Immobilienmarkt von Hanoi befindet sich 2026 in einer anderen Phase als während des starken Zyklus 2024–2025. Die Hauptstadt profitiert weiterhin von Wirtschaftswachstum, großen Infrastrukturinvestitionen und der Verlagerung administrativer und wirtschaftlicher Funktionen in neue Zentren. Gleichzeitig ist das Wohnungsangebot gestiegen, die Apartmentpreise testen zunehmend die Erschwinglichkeitsgrenzen der Käufer und die Liquidität reagiert empfindlicher auf Finanzierungskosten. Die Investmentthese lautet deshalb nicht mehr einfach „in der Nähe neuer Infrastruktur kaufen und auf Preissteigerung warten“. Entscheidend ist, welche Gebiete tatsächlich ausreichend Nachfrage entwickeln, um Preise, Mieten und Wiederverkauf zu tragen.
Drei Kräfte verändern Hanois Immobilienkarte
Die Agenda 2026 lässt sich auf drei zentrale Entwicklungen reduzieren. Erstens verändert Ring Road 4 die Verbindung zwischen Kernstadt, Vororten und der gesamten Capital Region. Zweitens entwickelt sich Tây Hồ Tây beziehungsweise West Westlake zunehmend zu einem administrativen, diplomatischen, Büro- und Premiumwohnstandort. Drittens verlagert sich ein wachsender Teil des neuen Wohnungsangebots in periphere und sekundäre Gebiete, weil Bauland im historischen Kern knapp und teuer ist.
| Indikator | Stand 2026 | Bedeutung |
|---|---|---|
| Ring Road 4 | Fortgeschrittene Umsetzung, Hauptsystem soll 2027 in Betrieb gehen | Neue regionale Erreichbarkeit für West-, Nord- und Südkorridore |
| Primärpreis Q1 | Ohne Van Giang über 100 Mio. VND/m² | Erschwinglichkeit wird zum zentralen Liquiditätsfaktor |
| Verkäufe Q2 | Über 5.800 Wohnungen, nur rund 68% des neuen Angebots | Nachfrage vorhanden, aber nicht mehr uneingeschränkt |
| Sekundärmarkt | Erster Preisrückgang seit Ende 2022 | Wertsteigerung ist nicht mehr automatisch |
| Tây Hồ Tây | Neue Bürowelle mit steigender Leerstandsquote und Mietdruck | Langfristig stark, kurzfristig jedoch Angebotsrisiko |
| Sozialwohnungen | Mindestens 120.000 Einheiten 2026–2030 | Das Angebot wird breiter und vielfältiger |
Ring Road 4: Entscheidend ist nicht die Straße, sondern neue Erreichbarkeit
Ring Road 4 verläuft durch Hanoi und benachbarte Provinzen. Der Hanoi-Abschnitt berührt nach der bei Projektstart verwendeten Gebietseinteilung Sóc Sơn, Mê Linh, Đan Phượng, Hoài Đức, Hà Đông, Thanh Oai und Thường Tín. Die Grundstücksfreimachung ist weitgehend abgeschlossen, während Parallelstraßen, Brücken und Schnellstraßenkomponenten weiter in Richtung der geplanten Inbetriebnahme fortschreiten.
Für Immobilien entsteht Wert nicht allein dadurch, dass eine Auffahrt in der Nähe liegt. Entscheidend ist, ob die Straße reale Fahrzeiten zu Arbeitsplätzen, Schulen, Handelszentren und anderen Verkehrsknoten reduziert. Deshalb sind nicht alle Ring-Road-4-Lagen gleichwertig. Ein Verkehrsknoten ohne Arbeitsplätze und Dienstleistungen kann vor allem Landspekulation erzeugen. Ein Knoten, der zugleich an einen starken radialen Korridor, eine bestehende Stadtentwicklung oder ein Beschäftigungszentrum angebunden ist, besitzt deutlich bessere Voraussetzungen.
Hoài Đức und Đan Phượng: die stärkste westliche Wohnungsstory
Der Westen Hanois verfügt bereits über große neue Stadtquartiere, Wohnprojekte, Schulen und Dienstleistungen. Für Hoài Đức und Đan Phượng kann Ring Road 4 deshalb bestehende Nachfrage durch bessere regionale Konnektivität ergänzen. Das ist grundsätzlich belastbarer als eine reine Landstory ohne bestehende Nutzer. Allerdings sind Infrastrukturhoffnungen in Teilen des Westens bereits seit Jahren in die Preise eingeflossen. Ein Investor sollte daher den Preis eines neuen Projekts mit fertiggestellten und vermietbaren Alternativen vergleichen.
Mê Linh und Sóc Sơn: langfristige Flughafen- und Logistikthese
Der Norden profitiert von Nội Bài und von Industrie- und Logistikaktivitäten. Ring Road 4 stärkt diese Netze weiter. Der Wohnungsmarkt ist jedoch nicht überall so tief wie in etablierten westlichen Wohngebieten. Für Investoren bedeutet das einen längeren Zeithorizont. Bevorzugt werden sollten Standorte, an denen Verkehrsanbindung mit Beschäftigung, täglichen Dienstleistungen und klarer Stadtplanung zusammentrifft.
Thanh Oai und Thường Tín: mehr Fläche, aber Nachfrage muss bewiesen werden
Südlich und südwestlich des Zentrums gibt es erheblich mehr Entwicklungsflächen. Ring Road 4 verbessert das regionale Potenzial, doch ein niedriger Einstiegspreis ist nicht automatisch ein guter Preis. Ohne ausreichend Arbeitsplätze, Schulen, Einzelhandel und öffentlichen Verkehr kann die reale Wohnungsnachfrage lange schwach bleiben.
Tây Hồ Tây: vom Premiumwohnstandort zum institutionellen Zentrum
Tây Hồ Tây gehört zu den qualitativ stärksten Nachfragegeschichten Hanois. Starlake, moderne Büroprojekte, das Samsung-Forschungszentrum, neue Einzelhandels- und Hotelangebote, die Nähe zum West Lake und zum Flughafen sowie die geplante Verlagerung verschiedener Ministerien und Zentralbehörden nach Tây Hồ Tây und Mễ Trì verleihen dem Gebiet eine institutionelle Dimension.
Das ist für Immobilien besonders wichtig. Verwaltungs-, Technologie-, Diplomatie- und Büroarbeitsplätze erzeugen Nachfrage von Führungskräften, Fachkräften, ausländischen Beschäftigten, wohlhabenden Familien und Unternehmen. Ein solcher Nachfragepool ist breiter als reine Spekulation.
Neue Büroflächen sind gleichzeitig ein Warnsignal
Im zweiten Quartal 2026 begann die neue Angebotswelle im Büromarkt von Tây Hồ Tây die Mieten zu drücken und den Leerstand zu erhöhen. Das widerlegt die langfristige These nicht. Es zeigt vielmehr, dass langfristige Standortqualität und kurzfristige Marktaufnahme unterschiedliche Dinge sind. Wenn mehrere große Gebäude gleichzeitig fertiggestellt werden, benötigt der Markt Zeit, um die Flächen zu absorbieren.
Für Wohnungen kann dies mittel- bis langfristig positiv sein, sobald die Gebäude tatsächlich von Beschäftigten genutzt werden. Investoren sollten deshalb reale Unternehmensansiedlungen beobachten und nicht nur Fertigstellungstermine von Bürotürmen.
Mehr Angebot verändert Hanois Apartmentmarkt
Seit dem dritten Quartal 2025 lag der durchschnittliche Primärpreis für Eigentumswohnungen in Hanoi ohne Van-Giang-Projekte dauerhaft über 100 Millionen VND pro Quadratmeter. Unter Einbeziehung von Van Giang im angrenzenden Hưng Yên lag der breitere Durchschnitt im ersten Quartal 2026 bei ungefähr 84 Millionen VND pro Quadratmeter. Diese Werte zeigen deutlich, warum Erschwinglichkeit inzwischen eine der wichtigsten Marktfragen ist.
Im zweiten Quartal wurden mehr als 5.800 Wohnungen verkauft, was jedoch nur rund 68% des gleichzeitig neu angebotenen Volumens entsprach. In den Jahren 2024–2025 lag die Absorption häufig über 90%. Zusätzlich wurde erstmals seit Ende 2022 eine Preiskorrektur am Sekundärmarkt registriert. Hanoi befindet sich damit nicht in einer Krise, sondern in einem selektiveren Markt.
Wohin verlagert sich das neue Angebot?
Marktberichte für 2026 zeigen eine stärkere Konzentration neuer Projekte in suburbanen und sekundären Lagen. Gleichzeitig dominieren weiterhin gehobene und hochpreisige Produkte, während bezahlbarer Wohnraum knapp bleibt. Begrenzte Grundstücksverfügbarkeit im Kern, hohe Entwicklungswerte und neue Infrastruktur unterstützen deshalb eine polyzentrische Stadtstruktur.
Westen: Hoài Đức, Nam Từ Liêm und angrenzende Korridore
Der Westen zählt zu den reifsten Wohnungsmärkten außerhalb des historischen Zentrums. Große Wohnanlagen, Schulen, Dienstleistungen und Büros schaffen tatsächliche Nutzung. Gleichzeitig wurde hier bereits stark aufgewertet. Deshalb sollten Investoren zwischen Projekten mit funktionierender Community und solchen unterscheiden, deren Wert fast vollständig auf zukünftigen Infrastrukturversprechen basiert.
Norden: Tây Hồ Tây, Mê Linh und der Nội-Bài-Korridor
Tây Hồ Tây ist der hochwertigste und am weitesten entwickelte Teil der nordwestlichen Wachstumsgeschichte. Mê Linh und weitere Flughafenlagen befinden sich früher im Entwicklungszyklus. Wer heute messbare Mieteinnahmen benötigt, hat in etablierten Gebieten mehr Daten. Wer einen längeren Anlagehorizont akzeptiert, kann äußere Wachstumskorridore prüfen, muss aber Planung und Liquidität besonders streng bewerten.
Osten und Van Giang: Verwaltungsgrenze und Metropolmarkt nicht verwechseln
Van Giang liegt in Hưng Yên und damit außerhalb Hanois. Dennoch beeinflussen große dortige Township-Projekte den Wohnungspreisvergleich so stark, dass Marktberichte Hanoi häufig mit und ohne Van Giang darstellen. Investoren sollten dieses Gebiet deshalb als Teil des erweiterten Konkurrenzmarktes der Hauptstadt behandeln, nicht als administratives Hanoi.
Sozialer Wohnungsbau verändert die Angebotsstruktur zusätzlich
Hanoi plant für 2026–2030 mindestens 120.000 Sozialwohnungen. Die größere Projektpipeline umfasst 148 Projekte mit potenziell rund 135.602 Wohnungen. Im Mai 2026 sollten 41 Projekte mit rund 27.426 Wohnungen noch im selben Jahr beginnen.
Diese Einheiten konkurrieren nicht unmittelbar mit jedem Luxusprojekt. Dennoch beeinflussen sie den Gesamtmarkt. Mehr Angebot für Arbeitnehmer sowie Haushalte mit niedrigerem und mittlerem Einkommen kann den Druck verringern, der Käufer bisher in wesentlich teurere kommerzielle Produkte gedrängt hat. Gleichzeitig zeigt die Strategie, dass die Stadt das Problem der Wohnraumbezahlbarkeit als strukturelles Thema betrachtet.
Gebiete, die 2026–2028 besonders beobachtet werden sollten
| Gebiet | Treiber | Chance | Risiko |
|---|---|---|---|
| Tây Hồ Tây | Verwaltung, Büro, Diplomatie, West Lake | Hochwertige langfristige Nachfrage | Hoher Einstiegspreis und Büroangebot |
| Hoài Đức | Ring Road 4 und westliche Stadtentwicklung | Bestehender Wohnmarkt plus bessere Verbindung | Infrastruktur teilweise eingepreist |
| Đan Phượng | Ring Road 4 und Westexpansion | Neue Stadtentwicklungen | Sehr unterschiedliche Mikrolagen |
| Mê Linh | Ring Road 4, Flughafen, Logistik | Langfristiges Wachstum | Heute noch geringere Wohntiefe |
| Thanh Oai / Thường Tín | Große Flächen und regionale Verbindung | Entwicklungspotenzial | Arbeitsplätze und Dienstleistungen müssen folgen |
| Van Giang | Große Townships östlich von Hanoi | Starker Alternativmarkt | Nicht administrativ Hanoi |
Was ausländische Investoren prüfen müssen
Die richtige Region allein reicht nicht. Projektzulässigkeit für ausländische Käufer, verbleibende Ausländerquote, rechtlicher Status der konkreten Einheit, Landrechte, Belastungen, Fertigstellung, Gebäudemanagement, Vermietbarkeit und Wiederverkaufsbedingungen müssen geprüft werden. Ein Primärmarktpreis ist nicht automatisch der Preis, der bei einem späteren Exit erreichbar ist.
Die Viet-Property-Scout-Methode
- Find: Den tatsächlichen Nachfragetreiber identifizieren: Straße, Arbeitsplatz, Schule, Bürocluster, Flughafen oder bestehende Community.
- Verify: Prüfen, ob Infrastruktur finanziert und tatsächlich im Bau ist und ob Projekt und Einheit rechtlich erwerbbar sind.
- Invest: Preis gegen Miete, Liquidität und Alternativen testen und einen konservativen Exit rechnen.
Drei Szenarien für Hanoi
Basisszenario: Ring Road 4 schreitet voran, das Wohnungsangebot wächst und Käufer werden selektiver. Gebiete mit realen Arbeitsplätzen und Dienstleistungen entwickeln sich besser als spekulative Landlagen.
Positives Szenario: Ring Road 4 geht wie geplant 2027 in Betrieb und die Verlagerung von Institutionen und Unternehmen nach Tây Hồ Tây und in neue Zentren beschleunigt sich. Wohnungsnachfrage verteilt sich dann stärker außerhalb des alten Zentrums.
Risikoszenario: Finanzierung bleibt teuer und hochpreisiges Angebot wächst schneller als die reale Nachfrage. Überteuerte oder wenig liquide Projekte geraten dann im Sekundärmarkt weiter unter Druck.
Fazit
In Hanoi 2026 profitiert nicht automatisch jedes Gebiet von Ring Road 4 oder der Stadterweiterung. Tây Hồ Tây fällt durch hochwertige institutionelle und bürobezogene Nachfrage auf. Hoài Đức und Đan Phượng profitieren von der Reife des westlichen Wohnmarktes und von Ring Road 4. Mê Linh und Sóc Sơn sind längerfristige Flughafen- und Logistikgeschichten, während Thanh Oai und Thường Tín stärkere Beweise für tatsächliche Endnachfrage benötigen. Gleichzeitig zwingt das steigende Angebot Investoren zu größerer Disziplin.
Das bessere Investment ist deshalb nicht unbedingt das Grundstück, das der neuen Straße am nächsten liegt. Es ist ein Asset, dessen Wert durch bessere Erreichbarkeit, echte Arbeitsplätze, funktionierende Dienstleistungen, klare Rechtslage, messbare Einnahmen und realistische Exit-Liquidität erklärt werden kann. Dort wird Infrastruktur von einer Marketinggeschichte zu einer überprüfbaren Investmentthese.