
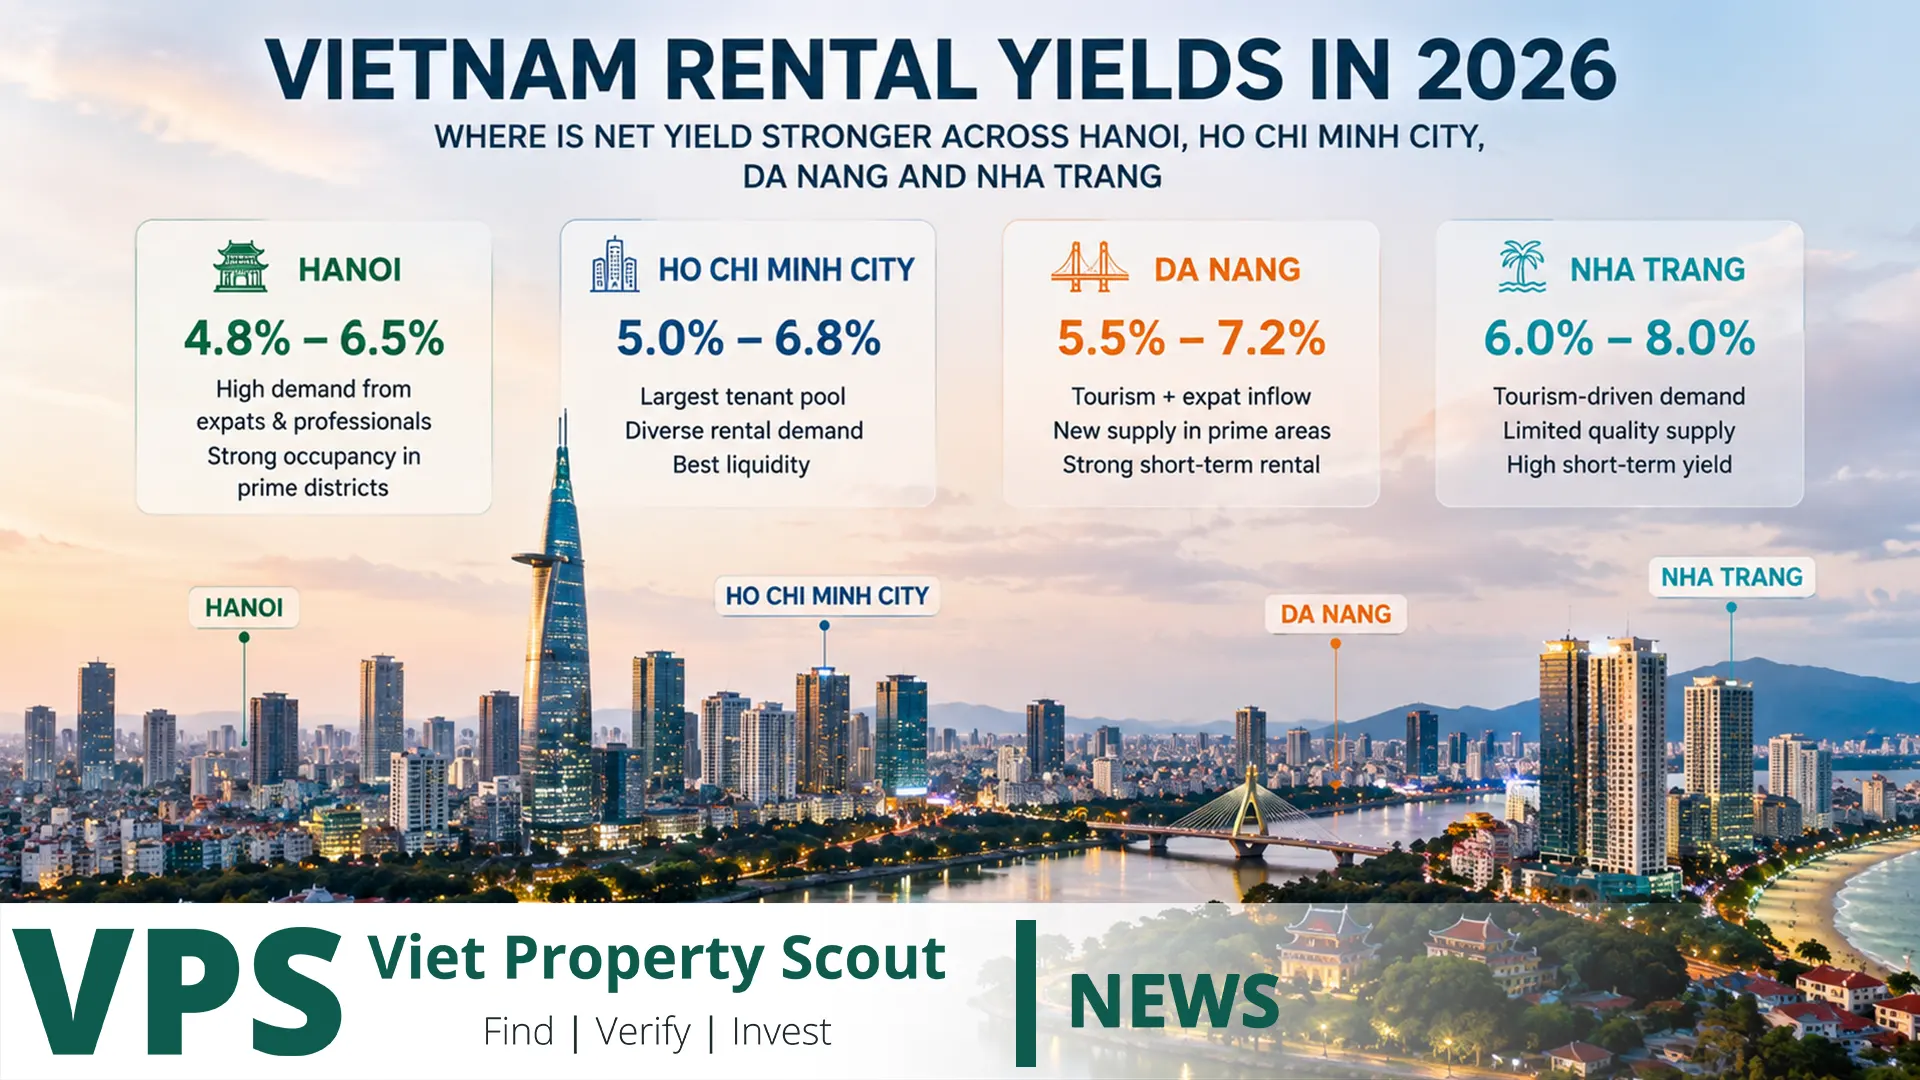
Năm 2026 không thể trả lời chính xác câu hỏi “thành phố nào có lợi suất cho thuê cao nhất Việt Nam?” chỉ bằng một con số. Một thành phố có lợi suất gộp thấp hơn nhưng tỷ lệ lấp đầy dài hạn và thanh khoản bán lại tốt có thể là khoản đầu tư mạnh hơn. Ngược lại, thị trường biển có thể cho lợi suất gộp rất hấp dẫn nhưng sau thời gian trống, quản lý, bảo trì và nội thất, lợi suất ròng giảm đáng kể. Vì vậy Hà Nội, TP.HCM, Đà Nẵng và Nha Trang cần được so sánh bằng lợi nhuận vận hành ròng, độ sâu tập khách thuê, rủi ro trống và khả năng thoát vốn.
Trước hết phải định nghĩa đúng “lợi suất ròng”
Lợi suất gộp bằng tiền thuê một năm chia cho giá mua. Để ra gần lợi suất vận hành ròng, cần trừ thời gian trống, phí tòa nhà, quản lý cho thuê, bảo trì, điều hòa, thiết bị và hao mòn nội thất. Lãi vay nên được phân tích riêng vì cấu trúc vốn của mỗi nhà đầu tư khác nhau. Thuế cũng phải áp dụng theo quy định 2026 thực tế của chủ sở hữu thay vì dùng một tỷ lệ cũ cho mọi trường hợp.
Do đó, căn được quảng cáo “6%/năm” chưa chắc tốt hơn căn 4,5% gộp nhưng gần như kín khách cả năm và có chi phí thấp.
Hồ sơ lợi suất của bốn thành phố
| Thành phố | Hồ sơ lợi suất | Điểm mạnh | Áp lực chính |
|---|---|---|---|
| Hà Nội | Thấp–trung bình | Văn phòng, đại học và cầu thuê nội địa lớn | Giá mua tăng nhanh hơn tiền thuê |
| TP.HCM | Trung bình, một số khu mạnh | Tập khách thuê và việc làm sâu nhất | Khu premium làm giảm tỷ suất |
| Đà Nẵng | Trung bình–mạnh ở căn nhỏ | Vốn vào thấp hơn và khách ở dài hạn | Nguồn cung mới và tính mùa vụ |
| Nha Trang | Tiềm năng gộp cao ở tầm vốn trung bình | Giá vào tương đối thấp và du lịch mạnh | Lợi suất ròng nhạy với vận hành |
Hà Nội: cầu thuê mạnh nhưng giá mua đang ép lợi suất
Dữ liệu so sánh hiện tại đặt lợi suất gộp bình quân nhà ở Hà Nội khoảng 3,54%. Căn một phòng ngủ có thể tốt hơn, nhưng vấn đề lớn không phải tiền thuê yếu mà là giá căn hộ đã tăng mạnh hơn tiền thuê trong những năm gần đây.
Cầu Giấy: một trong những điểm cân bằng tốt
Cầu Giấy có văn phòng, trường đại học, công nghệ và lực lượng nhân viên đông. Một số dữ liệu năm 2026 cho căn một phòng ngủ khoảng 4,4% gộp và khoảng 2,9% lợi suất ròng ước tính. Cầu thuê đến từ hoạt động kinh tế quanh năm nên ổn định hơn thị trường du lịch.
Tây Hồ và Ba Đình: tiền thuê cao nhưng tỷ suất thấp
Khách quốc tế, ngoại giao và dịch vụ cao cấp hỗ trợ mức thuê tuyệt đối cao. Nhưng giá mua còn cao hơn, khiến một số phân khúc chỉ còn khoảng 1–2% ròng. Nhà đầu tư đang trả tiền cho vị trí, chất lượng khách thuê, ổn định và khả năng giữ giá nhiều hơn là dòng tiền.
Đánh giá VPS – Hà Nội: không phải lựa chọn rõ nhất cho người muốn tối đa hóa tiền thuê. Căn nhỏ và vừa gần việc làm, đại học và giao thông có thể hợp lý nếu không mua quá đắt.
TP.HCM: biên độ lợi suất rộng nhất và tập khách thuê sâu nhất
Lợi suất gộp bình quân khoảng 4,16%, cao hơn Hà Nội. Nhưng trung bình thành phố che giấu khác biệt rất lớn. Khu cao cấp có thể cho tỷ suất thấp trong khi khu thực dụng gần việc làm có quan hệ giá thuê/giá mua tốt hơn.
District 10, Tân Bình, Bình Thạnh và một số khu Thủ Đức
Một số căn một và hai phòng ngủ trong dữ liệu 2026 có lợi suất ròng ước tính khoảng 3,5–4,2%. Điểm mạnh không chỉ là con số. Nhu cầu đến từ chuyên gia, văn phòng, trường học, sân bay, công nghệ và dịch vụ hoạt động quanh năm.
Thảo Điền và An Phú: chất lượng khách thuê tốt hơn tối đa lợi suất
Cộng đồng expat, trường quốc tế, nhà hàng, Metro số 1 và dịch vụ tạo nền cầu rất mạnh. Nhưng giá mua cao khiến một số căn chỉ có khoảng 1,7–2,1% lợi suất ròng ước tính. Người mua cần lý do khác để chấp nhận mức thấp này như ổn định khách thuê, giữ giá hoặc thanh khoản bán lại.
Đánh giá VPS – TP.HCM: trong bốn thành phố, đây là thị trường cân bằng nhất giữa tiền thuê, tập khách và thanh khoản nếu nhà đầu tư không trả premium quá cao cho địa chỉ.
Đà Nẵng: lợi suất ròng mạnh khi giá mua còn hợp lý
Giá căn hộ Đà Nẵng tăng mạnh giai đoạn 2024–2026 nhưng vốn vào ở nhiều phân khúc vẫn thấp hơn Hà Nội và TP.HCM. Dữ liệu năm 2026 cho thấy nhiều căn hộ thuê dài hạn có lợi suất ròng ước tính khoảng 3,0–3,6%. Một số studio hoặc condo nhỏ ở An Thượng, Mỹ An, Hòa Khánh, Hòa Minh và Thanh Khê có thể vượt 4% nếu mua đúng giá.
Vì sao căn nhỏ hiệu quả?
Studio và một phòng ngủ cần ít vốn hơn trong khi tiền thuê không giảm tương ứng với diện tích. Người trẻ địa phương, người nước ngoài ở dài hạn và người làm việc từ xa tạo tập khách thuê phù hợp.
Không gộp thuê dài hạn với du lịch
Căn thuê 12 tháng và căn khai thác ngắn ngày là hai mô hình khác nhau. Doanh thu du lịch có thể cao nhưng phải trừ phí nền tảng, dọn phòng, quản lý, điện, nội thất và mùa thấp điểm.
Đánh giá VPS – Đà Nẵng: một trong những thị trường hấp dẫn nhất về hiệu quả dòng tiền đối với căn nhỏ và vừa trong khu vực sống quanh năm.
Nha Trang: lợi suất gộp cao nhất nhưng cần kiểm chứng ròng mạnh nhất
Khảo sát tin rao tháng 7/2026 cho thấy căn hộ giá khoảng 2–3 tỷ đồng có lợi suất gộp khoảng 5–6,7%; nhóm 3–5 tỷ khoảng 4,9–6,4%. Trong khi đó căn cao cấp trên 5 tỷ chỉ khoảng 2,7–3,3%. Quy luật khá rõ: càng trả nhiều cho view biển và premium, tỷ suất tiền thuê càng giảm.
Không thể gọi 6% gộp là 6% ròng. Căn biển cần nội thất tốt, bảo trì điều hòa, quản lý và có thể có thời gian trống. Nếu phụ thuộc vào khách du lịch, biến động mùa vụ còn lớn hơn.
Phân khúc nào đáng chú ý hơn?
Căn hộ ở pháp lý rõ trong khoảng 2–4 tỷ đồng, gần biển và tiện ích nhưng không bị premium quá cao, có thể hiệu quả hơn căn đầu biển đắt nhất. Nó có thể phục vụ cả người địa phương và người nước ngoài thuê tháng hoặc năm.
Đánh giá VPS – Nha Trang: có thể dẫn đầu về lợi suất gộp ở một số phân khúc và cũng có khả năng cho net mạnh, nhưng chỉ sau khi kiểm tra đầy đủ thời gian trống và chi phí vận hành.
Lợi suất ròng đang mạnh nhất ở đâu?
| Mục tiêu | Thị trường tương đối mạnh | Lý do |
|---|---|---|
| Cân bằng lợi suất và ổn định khách thuê | TP.HCM | Thị trường việc làm sâu và một số khu đạt net 3–4%+ |
| Dòng tiền hiệu quả từ căn nhỏ | Đà Nẵng | Vốn thấp hơn và cầu dài hạn |
| Tiềm năng gộp cao nhất | Nha Trang | Phân khúc 2–5 tỷ có quan hệ thuê/giá tốt |
| Nền kinh tế mạnh nhưng yield bị nén | Hà Nội | Giá mua chạy trước tiền thuê |
Vì sao căn rẻ hơn thường cho tỷ suất tốt hơn?
Người thuê không trả premium theo cùng tỷ lệ mà người mua trả khi sở hữu. View đẹp, tầng cao, thương hiệu hay địa chỉ danh tiếng có thể làm giá mua tăng hàng chục phần trăm nhưng tiền thuê chỉ tăng một phần nhỏ. Vì vậy tỷ suất giảm.
Cách tính net hợp lý
| Khoản mục | Cách dùng |
|---|---|
| Tiền thuê | Giá thực tế đạt được, không dùng tin cao nhất |
| Thời gian trống | Số tuần hoặc tháng thực tế |
| Quản lý | Phí tòa nhà và quản lý cho thuê |
| Bảo trì | Điều hòa, thiết bị, sơn, nội thất |
| Thuế | Áp dụng đúng quy định 2026 theo doanh thu |
| Lãi vay | Tính riêng khi phân tích lợi suất vốn chủ |
Phương pháp Viet Property Scout
- Find: Tìm lý do thật để khách sống ở đó: việc làm, đại học, trường học, giao thông, dịch vụ hoặc cộng đồng dài hạn.
- Verify: Kiểm tra hợp đồng thuê thật, thời gian trống, phí, pháp lý và quy định cho thuê.
- Invest: Tính net theo kịch bản thận trọng rồi so với thanh khoản bán lại và rủi ro nguồn cung.
Câu hỏi thường gặp
Thành phố nào có lợi suất cao nhất?
Nha Trang có thể cho lợi suất gộp cao nhất ở một số mức vốn, Đà Nẵng mạnh ở căn nhỏ, còn TP.HCM cân bằng nhất về yield và độ sâu khách thuê.
4% net có tốt không?
Đối với căn hộ ở pháp lý tốt, cầu ổn định và thanh khoản bán lại hợp lý, khoảng 4% lợi suất vận hành ròng là mức khá mạnh trong năm 2026.
Căn cao cấp có yield tốt hơn?
Không nhất thiết. Tiền thuê tuyệt đối cao hơn nhưng giá mua thường tăng nhanh hơn.
Thuê ngắn hạn có luôn tốt hơn?
Không. Phải kiểm tra pháp lý, quy định tòa nhà, mùa vụ, phí quản lý và hao mòn trước khi so với thuê dài hạn.
Kết luận
Thị trường 2026 thưởng cho hiệu quả sử dụng vốn hơn là tên thành phố. Hà Nội bị nén yield bởi giá cao. TP.HCM có tập khách thuê sâu nhất và nhiều khu cho tỷ suất hợp lý. Đà Nẵng có thể rất hiệu quả với căn nhỏ. Nha Trang có tiềm năng gộp cao nhưng cần kiểm chứng chi phí vận hành kỹ nhất.
Lợi suất tốt nhất không phải con số lớn nhất trong quảng cáo. Đó là số tiền còn lại sau thời gian trống, quản lý, bảo trì và thuế trong một tài sản pháp lý rõ và có thể bán lại. Khi net income và thanh khoản được phân tích cùng nhau, yield mới trở thành chỉ số đầu tư thực sự.