
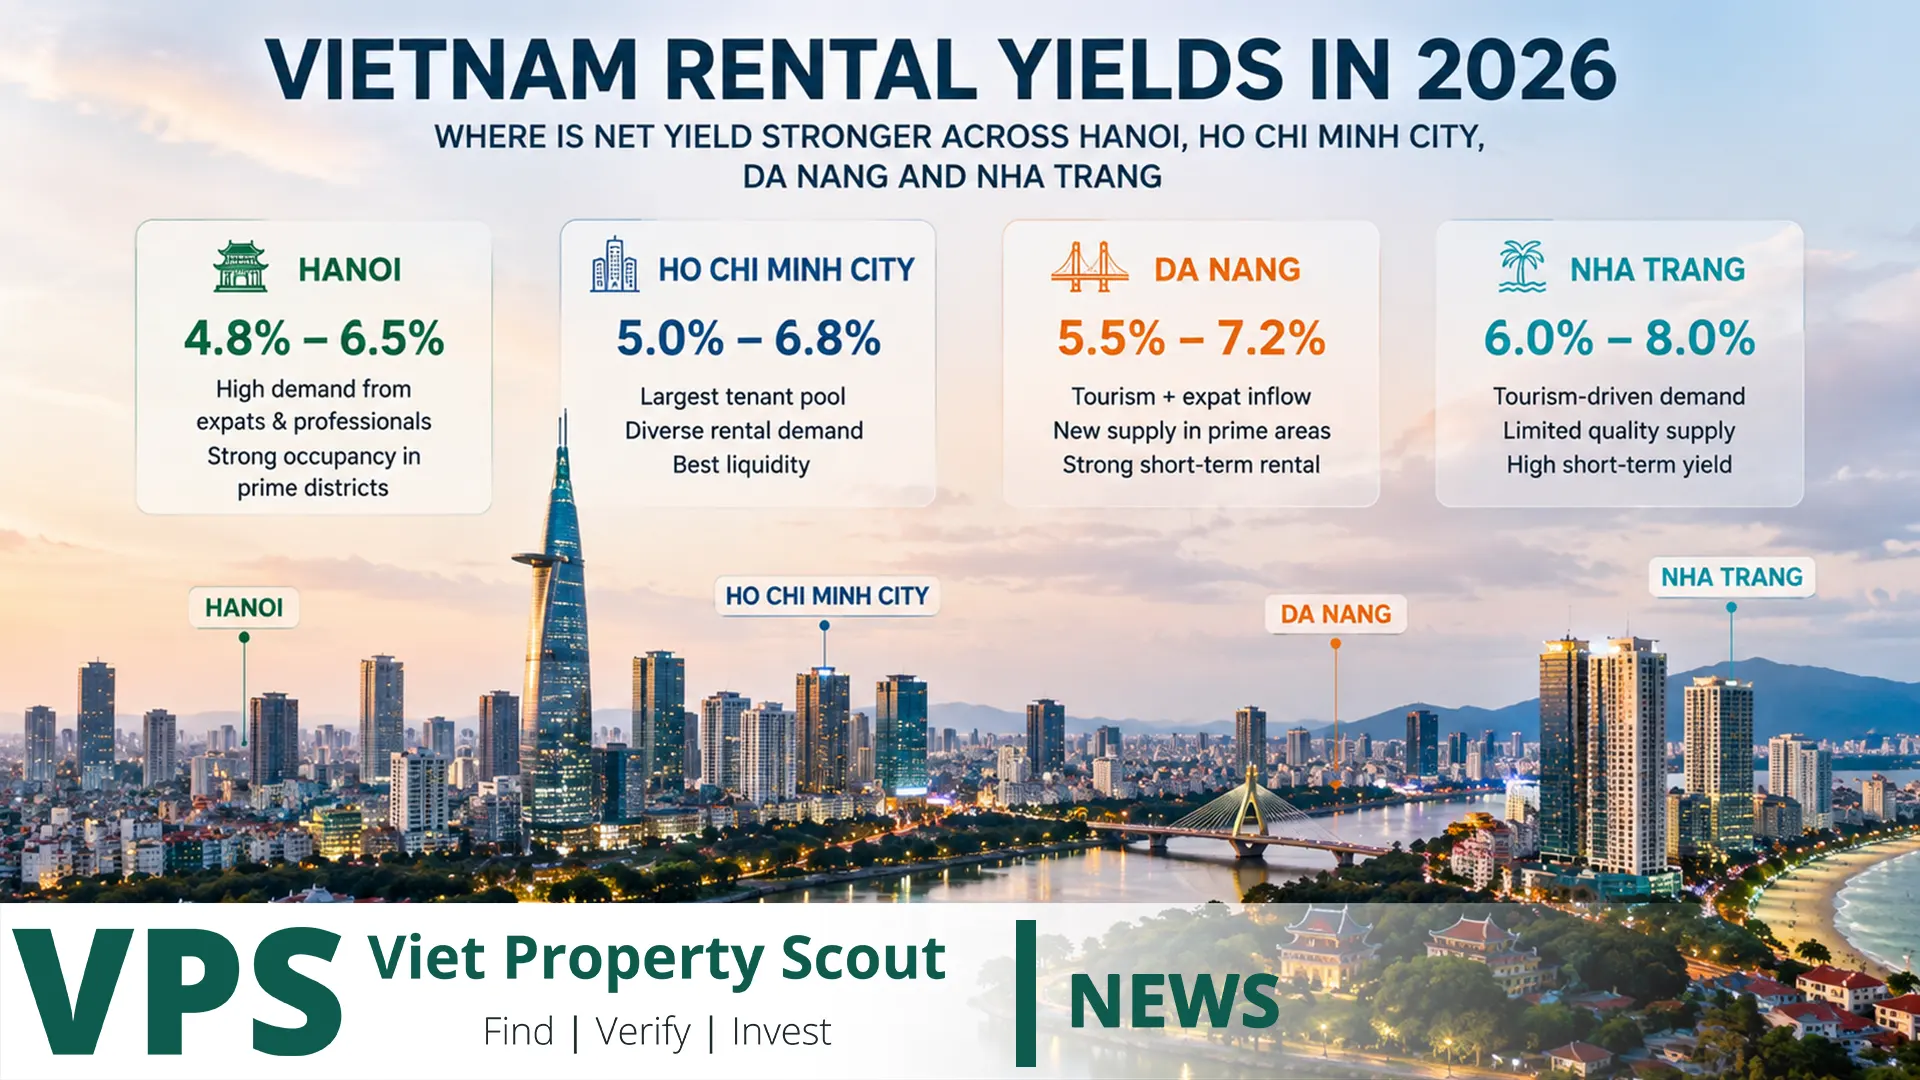
2026年的越南住宅市场不能简单用一个数字回答“哪个城市租金回报最高”。一个城市可能毛租金收益率较低,但拥有全年稳定的长租需求和更好的二手流动性;一个海滨城市则可能展示很高的毛收益率,但在扣除空置、管理、维护和家具损耗后优势大幅缩小。因此,河内、胡志明市、岘港和芽庄必须通过净运营收入、租户深度、空置风险和退出流动性共同比较。
首先明确什么是“净租金收益率”
毛收益率只是年租金除以买入价格。更接近真实投资结果的运营净收益率,需要扣除空置期、物业管理、出租管理、维修、空调家电维护以及家具折旧。贷款利息应单独计算,因为每位投资者的杠杆结构不同。税务也应该按照2026年对具体房东适用的最新规则计算,而不是机械使用过去的统一假设。
因此,销售人员宣传的“6%回报”并不一定优于一套毛收益4.5%、但全年基本满租且管理成本很低的住宅。
四个城市的收益画像
| 城市 | 收益特征 | 主要优势 | 主要压力 |
|---|---|---|---|
| 河内 | 低至中等 | 办公、大学和本地租户需求强 | 买入价格上涨快于租金 |
| 胡志明市 | 中等,部分区域较强 | 就业与租户市场最深 | 高端地区价格溢价压缩收益 |
| 岘港 | 中等至较强,尤其小户型 | 进入资金较低和长期外国租户 | 新增供应与季节性 |
| 芽庄 | 中等价位毛收益潜力高 | 较低总价与旅游需求 | 净收益对空置和运营高度敏感 |
河内:租赁需求强,但高房价正在压低收益
当前比较数据中,河内住宅平均毛租金收益率约为3.54%。一居室等小户型可以更高,但河内真正的问题不是租金需求不足,而是过去几年公寓购买价格明显跑赢租金。
Cầu Giấy:较好的平衡区域之一
Cầu Giấy拥有办公室、大学、科技和大量职业人群。2026年的部分数据中,一居室约可达到4.4%毛收益和2.9%左右估算净收益。其优势是需求来自全年工作的经济活动,而非短期旅游旺季。
Tây Hồ与Ba Đình:租户质量高,资本效率低
外籍人士、外交和高端居住需求可以支撑较高的月租,但购买价格更高。部分产品估算净收益只有约1–2%。投资者在这里购买的更多是位置质量、租户稳定性和价值保护,而不是高现金流。
VPS对河内的判断:如果目标是最大化净现金收益,它并不是四个城市中的自然首选。靠近就业、大学和交通的小中户型,在买入价格合理时更具意义。
胡志明市:收益差异最大,租户市场也最深
胡志明市住宅平均毛收益约4.16%,高于河内。不过城市平均值隐藏了巨大差异。高端区域由于买入价格昂贵可能只有很低的百分比收益,而就业导向、价格更合理的区域可以明显更强。
District 10、Tân Bình、Bình Thạnh及部分Thủ Đức为何更有优势?
这些市场的部分产品买入价与租金关系更加合理。2026年详细数据中,一些一居室和两居室估算净收益约3.5–4.2%。更重要的是,需求来自专业人士、办公室、大学、机场、科技和服务业等全年经济活动。
Thảo Điền与An Phú:更适合优质租户,而非最大化收益
外籍社区、国际学校、餐厅、服务和Metro Line 1使这里拥有非常成熟的租赁市场。但购买价格很高,因此部分产品估算净收益仅约1.7–2.1%。投资者接受较低收益,需要有其他理由,例如空置更低、租户质量、资产保值或二手流动性。
VPS对HCMC的判断:四个城市中,租金现金流、租户深度和退出流动性的综合平衡最强,只要不为“最贵地址”支付过度溢价。
岘港:买入价格受控时,净收益更突出
岘港公寓价格在2024–2026年明显上涨,但许多产品总价仍低于河内和胡志明市。2026年数据中,大量长期出租公寓估算净收益约3.0–3.6%。在An Thượng、Mỹ An、Hòa Khánh、Hòa Minh、Thanh Khê等区域,部分小户型在合理买价下可以超过4%。
为什么小户型效率更高?
Studio和一居室需要的总资本较少,但月租并不会按照面积同比例下降。年轻本地职业人士、长期外国居民和远程工作人员形成了稳定需求,因此每一越盾资本产生的租金可能更高。
长期出租和旅游出租不能混为一谈
十二个月长租和短期住宿属于完全不同的商业模式。旅游出租在旺季可以产生高收入,但需要扣除平台佣金、清洁、管理、水电、家具损耗和淡季空置。
VPS对岘港的判断:如果选择全年都有真实生活需求的小中户型,它是四个城市中运营净收益最值得关注的市场之一。
芽庄:毛收益最抢眼,但净收益最需要重新计算
2026年7月当地挂牌研究显示,总价约20–30亿越盾的公寓毛租金收益约5–6.7%,30–50亿越盾产品约4.9–6.4%;总价超过50亿的高端产品则下降到约2.7–3.3%。这显示一个重要规律:投资者为海景、豪华和稀缺性支付越多,租金资本效率往往越低。
这些毛收益绝不能直接当作净收益。海滨公寓可能需要更高标准家具、更多空调维护和更积极的租赁管理。如果依赖旅游,季节性空置会进一步放大。因此芽庄的真实净收益应该根据连续12个月的真实收入和成本重新建立。
哪个价格带更值得关注?
对于现金流投资者,与其购买最昂贵的Trần Phú一线海景产品,不如关注约20–40亿越盾、法律上属于住宅、接近海边和生活配套但没有过度溢价的公寓。它们可以同时服务本地居民和月租、年租外国人。
VPS对芽庄的判断:四个市场中拥有最强的毛收益潜力之一,部分产品也可能产生优秀净收益,但运营不确定性最高。因此必须先扣除真实空置与运营成本,再进行城市排名。
2026年哪里的净收益真正更强?
| 投资目标 | 相对更强市场 | 原因 |
|---|---|---|
| 收益与租户稳定性平衡 | 胡志明市 | 就业市场深,部分区域净收益约3–4%+ |
| 小户型资本效率 | 岘港 | 总投入较低、长期需求较好 |
| 最高毛收益潜力 | 芽庄 | 中等总价产品租金/价格关系强 |
| 经济稳定但收益受压 | 河内 | 购买价格增长快于租金 |
为什么便宜一点的房子反而可能收益更高?
租户不会按照买家支付豪华溢价的相同比例增加租金。更好的海景、更高楼层、国际品牌或著名地址可能使购买价格增加30–50%,但月租只增加10–20%。因此即使绝对租金更高,收益百分比却下降。
这就是为什么越南较强的租金回报经常出现在紧凑型一居室、实用两居室以及靠近就业区的中端项目,而不是最昂贵的豪宅。
净收益应该如何计算?
| 项目 | 正确做法 |
|---|---|
| 租金 | 使用实际可实现租金,而不是最高挂牌价 |
| 空置 | 加入真实年度空置周数或月份 |
| 管理 | 物业费及必要的租赁管理费用 |
| 维修 | 空调、家电、油漆、家具及日常磨损 |
| 税务 | 按2026最新规则和房东收入情况计算 |
| 融资 | 与运营净收益分开计算股本回报 |
为什么2026税务变化会影响旧的“净收益”表?
2026年个人房地产出租税务规则出现变化。当前政府指引显示,个人年房地产租赁收入不超过10亿越盾时,该出租活动不缴纳VAT和个人所得税,但仍可能存在收入或账户信息申报义务。因此,一些在新规则完善前制作的净收益计算可能采用了不同的固定税务假设。
这意味着投资者不应简单复制网上的“净收益2.9%”数字,而应根据自己的实际租金、最新税务状态、物业费和出租方式重新计算。
Viet Property Scout租金收益测试
- Find:找到租户真实居住理由,是工作、大学、学校、交通、海滨生活还是成熟外国社区。
- Verify:核查真实租约、空置期、物业费用、出租管理、法律状态以及项目出租规则。
- Invest:先用保守方案计算净收益,再测试二手流动性和未来竞争供应。
四种投资情景
河内:约2–3%净收益但拥有强本地使用和二手市场,更偏向资产保值加租金补充。
胡志明市:正确区域存在约3–4%甚至更高的净潜力,同时拥有更大的租户和买家群体,是风险调整后较平衡的选择。
岘港:紧凑型公寓可达到3–4%+净潜力,但必须监测新增供应和沿海区域季节性。
芽庄:5–6%+毛收益并不罕见,但如果管理和空置控制不好,优势会迅速消失。运营良好的中等价位住宅可能产生非常强的真实净结果。
常见问题
四个城市中谁的租金收益最高?
毛收益方面,芽庄部分中端产品最突出。考虑净收益和风险后,胡志明市与岘港的部分区域可能更加稳定。不能只用城市平均值作决定。
4%净收益在越南算好吗?
对于法律清晰、长租需求稳定、二手流动性正常的住宅,约4%的运营净收益在2026年属于相对强的水平。
豪华公寓租金高,为什么收益率低?
因为买入价格的涨幅通常大于租金涨幅。绝对收入高不代表资本回报率高。
短租一定比长租赚钱更多吗?
不一定。必须考虑空置、清洁、平台费用、管理、水电、家具磨损以及法律和楼宇规则。
外国投资者应该重点看什么?
除了租金,外国投资者还应核查项目是否允许外国人持有、剩余foreign quota、具体房源法律状态以及未来是否容易转售。为了多0.5个百分点租金而牺牲退出流动性通常并不值得。
结论:2026年比“哪个城市第一”更重要的是“哪种产品第一”
河内、胡志明市、岘港和芽庄之间不存在一个绝对租金冠军。河内被高购买价格压缩收益。胡志明市依靠最深的租户和就业市场,在风险调整后表现强。岘港的小中户型具有良好资本效率。芽庄在20–50亿越盾产品中展示很高毛收益,但也是最需要严格检查运营成本和季节性的市场。
按照Viet Property Scout的方法,最好的租赁资产不是宣传数字最大的房子,而是买入价格合理、有真实租户、空置可控、费用可以验证、法律清晰并且未来可以卖出的物业。2026年真正增强的净收益,就出现在这些条件能够同时满足的具体房源中。