
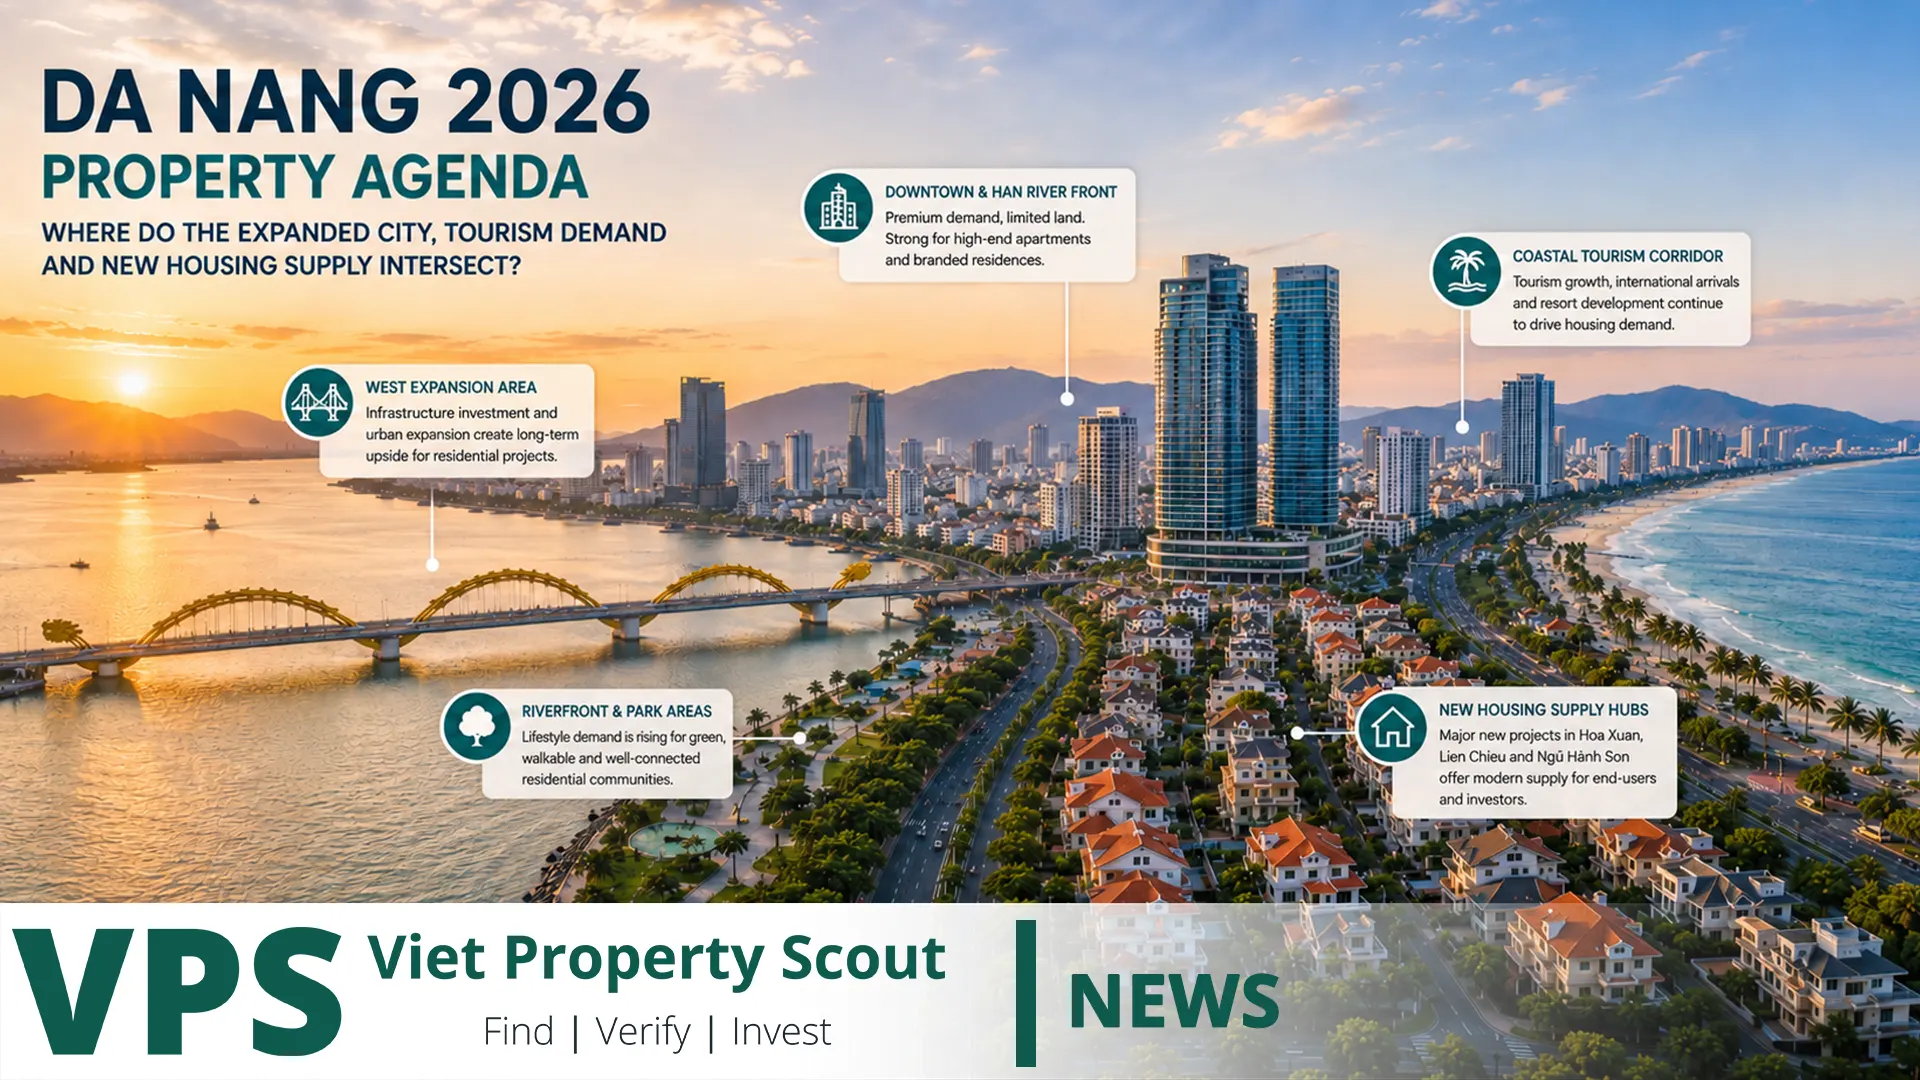
Thị trường bất động sản Đà Nẵng năm 2026 không còn có thể được nhìn đơn giản như thị trường của một thành phố biển hưởng lợi từ du lịch. Sau khi Đà Nẵng hợp nhất với tỉnh Quảng Nam cũ, tên gọi “Đà Nẵng” hiện bao phủ một không gian kinh tế và đô thị lớn hơn rất nhiều, gồm lõi đô thị ven biển hiện hữu, các hành lang logistics và công nghiệp mới, các điểm đến du lịch – di sản và quỹ đất phát triển rộng lớn. Vì vậy, câu hỏi quan trọng đối với nhà đầu tư không còn là Đà Nẵng có tăng trưởng hay không, mà là tăng trưởng đó đang chuyển thành nhu cầu bất động sản thực ở đâu và khu vực nào đã phản ánh quá nhiều kỳ vọng tương lai vào giá.
Năm 2026, cách định nghĩa thị trường Đà Nẵng đã thay đổi
Đà Nẵng mới chính thức vận hành từ ngày 1/7/2025 sau khi hợp nhất với Quảng Nam. Thành phố có diện tích khoảng 11.859,59 km², dân số hơn 3,06 triệu người và 94 đơn vị hành chính cấp xã. Đây không chỉ là thay đổi ranh giới trên bản đồ. Thị trường lao động, mạng lưới hạ tầng, các điểm du lịch, quỹ đất và hành lang đầu tư dưới tên Đà Nẵng đã được mở rộng đáng kể.
Tuy nhiên, việc hợp nhất cũng tạo ra một rủi ro quan trọng khi đọc dữ liệu. Không phải báo cáo thị trường nào trong năm 2026 cũng sử dụng cùng một phạm vi địa lý. Một số báo cáo nhà ở vẫn chủ yếu theo dõi khu vực Đà Nẵng đô thị trước đây, trong khi dữ liệu hành chính, du lịch và kinh tế có thể phản ánh toàn thành phố mới. Vì vậy, trước khi so sánh giá, nguồn cung hay lượng khách, cần xác định chính xác phạm vi địa lý của từng bộ dữ liệu. Hai con số đều đúng vẫn có thể dẫn đến kết luận sai nếu một số đo Đà Nẵng cũ và số còn lại đo toàn thành phố mới.
Những con số định hình thị trường năm 2026
| Chỉ số | Tình hình 2026 | Ý nghĩa đầu tư |
|---|---|---|
| Quy mô hành chính | Khoảng 11.859,59 km² và hơn 3,06 triệu dân | Đà Nẵng trở thành thị trường đa cực thay vì chỉ một lõi ven biển |
| Du lịch 6 tháng đầu năm | Gần 9,8 triệu lượt khách do cơ sở lưu trú phục vụ | Nền tảng mạnh cho lưu trú, bán lẻ và nhu cầu ở ngắn hạn |
| Khách quốc tế | Gần 5,2 triệu, tăng khoảng 28,7% so với cùng kỳ | Kết nối quốc tế ngày càng trở thành động lực nhu cầu quan trọng |
| Căn hộ Q1 | Khoảng 16.000 căn tích lũy; giá sơ cấp trung bình khoảng 83 triệu đồng/m² | Thị trường đã bước ra khỏi giai đoạn nguồn cung rất hạn chế |
| Tỷ lệ hấp thụ căn hộ | Khoảng 89% tích lũy theo CBRE | Nhu cầu mạnh nhưng giá cao khiến việc lựa chọn dự án quan trọng hơn |
| Đất nền Q2 | Khoảng 1.470 sản phẩm sơ cấp; giao dịch chỉ khoảng 4% nguồn cung | Giá cao không đồng nghĩa thanh khoản cao |
| Nhà ở xã hội | Mục tiêu hoàn thành 4.979 căn trong năm 2026 | Nguồn cung nhà ở mở rộng cho cả người lao động và hộ gia đình địa phương |
Du lịch rất mạnh nhưng không biến mọi bất động sản thành khoản đầu tư tốt
Trong sáu tháng đầu năm 2026, các cơ sở lưu trú tại Đà Nẵng phục vụ gần 9,8 triệu lượt khách, tăng hơn 22% so với cùng kỳ năm 2025. Khách quốc tế đạt gần 5,2 triệu lượt, trong khi khách nội địa vượt 4,6 triệu lượt. Riêng tháng 7 có hơn 2,2 triệu lượt khách và tổng bảy tháng đầu năm vượt 12,1 triệu lượt. Doanh thu lưu trú, ăn uống và các dịch vụ liên quan đến du lịch cũng tăng mạnh.
Đây là nền tảng tích cực cho khách sạn, căn hộ dịch vụ, lưu trú ngắn ngày, bán lẻ và bất động sản phong cách sống. Nhưng không thể suy luận rằng cứ mua căn hộ gần biển là sẽ có lợi suất tốt. Hiệu quả cho thuê phụ thuộc vào vị trí chính xác, quy định quản lý tòa nhà, khả năng cho thuê ngắn hạn, phí quản lý, chi phí nội thất, bảo trì, mùa vụ, cạnh tranh với khách sạn và serviced apartment, tỷ lệ trống và đặc biệt là giá mua ban đầu. Một căn hộ có tỷ lệ lấp đầy tốt vẫn có thể tạo lợi suất ròng thấp nếu giá mua quá cao.
Nguồn cung mới đã thay đổi câu chuyện căn hộ
Trong giai đoạn 2024–2025, hơn 8.000 căn hộ mới được đưa ra thị trường. Trước năm 2024, nguồn cung mới hằng năm trong nhiều giai đoạn thấp hơn 1.000 căn. Đến quý I/2026, tổng nguồn cung căn hộ tích lũy đạt khoảng 16.000 căn và giá sơ cấp trung bình vào khoảng 83 triệu đồng/m². CBRE ghi nhận tỷ lệ hấp thụ tích lũy khoảng 89%.
Những con số này không cho thấy thị trường yếu. Tuy nhiên, nhà đầu tư không thể tiếp tục dựa đơn thuần vào luận điểm “Đà Nẵng khan hiếm căn hộ”. Khi cả nguồn cung và giá cùng tăng mạnh, chất lượng dự án, pháp lý, nguồn cầu thực, số dự án cạnh tranh sẽ bàn giao và thanh khoản thứ cấp trở nên quan trọng hơn tên thành phố hay tầm nhìn biển.
Thành phố mở rộng giao với nhu cầu bất động sản thực ở đâu?
1. Ven biển và sông Hàn: nhu cầu du lịch mạnh nhất nhưng giá vào cao nhất
Lõi ven biển hiện hữu và hành lang sông Hàn vẫn là khu vực dễ hiểu nhất đối với nhà đầu tư nhắm tới khách du lịch, người nước ngoài sinh sống, khách thuê trung – cao cấp và lưu trú ngắn hoặc trung hạn. Vị trí gần biển, nhà hàng, sự kiện quốc tế, sân bay và các dịch vụ trung tâm thường giúp tài sản dễ tiếp thị và có thanh khoản tốt hơn nhiều khu vực xa trung tâm.
Ngược lại, những lợi thế này đã được thị trường nhận biết rất rõ và thường được phản ánh vào giá. Nhà đầu tư cần tính lợi suất ròng thay vì chỉ nhìn tiền thuê gộp. Phí quản lý, thời gian trống, nội thất, môi giới, bảo trì và thuế đều phải được đưa vào mô hình. Khoản premium lớn cho view, thương hiệu hoặc tiện ích hạng sang chỉ hợp lý nếu có thể thu hồi bằng dòng tiền hoặc giá bán lại.
2. Liên Chiểu và Tây Bắc: câu chuyện việc làm và logistics
Liên Chiểu đại diện cho một luận điểm khác. Cảng Liên Chiểu, hạ tầng logistics, các tuyến đường chiến lược, Khu Thương mại tự do Đà Nẵng quy mô khoảng 1.881 ha cùng các hoạt động công nghệ và công nghiệp có thể tạo nhu cầu nhà ở từ người lao động, quản lý, nhà cung cấp và doanh nghiệp dịch vụ. Tại đây, câu chuyện dài hạn gắn với việc hình thành việc làm và hoạt động kinh tế nhiều hơn với khách du lịch lưu trú vài đêm.
Tiềm năng tăng giá có thể đáng kể nếu hạ tầng hoàn thành và hoạt động kinh tế thực sự mở rộng. Nhưng đây cũng là khu vực có rủi ro tiến độ. Một tuyến đường, cảng hay khu chức năng xuất hiện trong quy hoạch không đồng nghĩa nhu cầu nhà ở đầy đủ đã tồn tại ngay hôm nay. Cần phân biệt rõ dự án mới được đề xuất, đã phê duyệt, đã bố trí vốn, đang xây dựng, đã hoàn thành và đã thực sự tạo hoạt động kinh tế.
3. Hành lang phía Nam và khu vực Quảng Nam cũ: cơ hội tích hợp lớn nhưng cần thẩm định sâu hơn
Sau hợp nhất, các quỹ đất phát triển, điểm du lịch và hành lang ven biển nằm phía nam ranh giới Đà Nẵng cũ trở thành một phần của câu chuyện đô thị lớn hơn. Về dài hạn, điều này có thể kết nối tốt hơn giữa du lịch, các khu đô thị mới, khu dân cư, di sản và trung tâm việc làm.
Tuy nhiên, không gian mở rộng không đồng nhất về pháp lý hay thương mại. Loại đất, mục đích sử dụng, thời hạn sử dụng, quy hoạch, hạ tầng thực tế, chủ đầu tư và phê duyệt dự án phải được kiểm tra từng trường hợp. Một bất động sản hiện được tiếp thị là “thuộc Đà Nẵng” không mặc nhiên có thanh khoản, hạ tầng hay hồ sơ pháp lý tương đương tài sản trong lõi đô thị cũ.
4. Nhà ở địa phương và nhà ở xã hội: một động lực cầu khác
Đà Nẵng đặt mục tiêu hoàn thành 4.979 căn nhà ở xã hội trong năm 2026, cùng nhiều dự án khác đang triển khai hoặc chuẩn bị. Đây không nhất thiết là sản phẩm đầu tư dành cho người nước ngoài hay người mua đầu cơ, nhưng chúng cho thấy nhu cầu nền tảng của thành phố: một đô thị phát triển phải có nhà ở cho người lao động, gia đình và nhân viên, chứ không chỉ các tháp cao cấp phục vụ khách du lịch.
Khi việc làm trong du lịch, logistics, công nghệ, công nghiệp và dịch vụ tăng, nhu cầu thuê dài hạn và nhà ở trung cấp sẽ ngày càng quan trọng. Một số câu chuyện cầu tốt nhất giai đoạn 2026–2028 vì vậy có thể kém hào nhoáng hơn căn hộ sát biển nhưng lại gắn chặt hơn với nhu cầu ở hằng ngày.
Vì sao căn hộ và đất nền phải được phân tích riêng?
Một sai lầm lớn là coi “bất động sản Đà Nẵng” như một thị trường duy nhất. Trong khi căn hộ có tỷ lệ hấp thụ tích lũy cao, thị trường đất nền sơ cấp trong quý II/2026 kém thanh khoản rõ rệt. Theo số liệu DKRA được công bố, thị trường có khoảng 1.470 sản phẩm sơ cấp nhưng lượng giao dịch chỉ tương đương khoảng 4% nguồn cung.
Điều này chứng minh kỳ vọng tích cực đối với Đà Nẵng không lan đều sang mọi loại tài sản. Đất nền có thể tăng mạnh trong chu kỳ tốt nhưng phụ thuộc nhiều hơn vào tín dụng, đầu cơ, tiến độ hạ tầng và khả năng tài chính của người mua tiếp theo. Căn hộ tốt có thể được kiểm chứng thêm bằng dòng tiền thuê và tỷ lệ lấp đầy. Vì vậy, nhà đầu tư nên đánh giá thanh khoản thoát vốn trước khi tập trung vào dự báo tăng giá.
Nhà đầu tư nước ngoài: kiểm tra pháp lý trước khi chọn view
Người nước ngoài tại Việt Nam không có quyền mua mọi bất động sản theo cách tương tự công dân Việt Nam. Việc sở hữu nhà ở phụ thuộc vào dự án đủ điều kiện, các hạn chế về quốc phòng – an ninh và hạn mức sở hữu của người nước ngoài. Trong một tòa chung cư, tổ chức và cá nhân nước ngoài nói chung chỉ được sở hữu tối đa 30% số căn hộ có mục đích để ở. Với cá nhân nước ngoài, thời hạn sở hữu thông thường tối đa 50 năm kể từ ngày được cấp Giấy chứng nhận và có thể được gia hạn một lần tối đa thêm 50 năm nếu đáp ứng điều kiện pháp luật.
Vì vậy, chỉ hỏi môi giới “người nước ngoài có mua được không?” là chưa đủ. Cần xác minh cho đúng dự án, đúng căn hộ và đúng thời điểm giao dịch.
Phương pháp Viet Property Scout
- Find: Xác định nguồn cầu thực: khách du lịch, expat, người lao động địa phương, quản lý công nghiệp, gia đình hay người mua lại trong tương lai.
- Verify: Kiểm tra chủ đầu tư, quyền sử dụng đất, mục đích và thời hạn sử dụng, giấy phép xây dựng, điều kiện được bán, thế chấp hoặc hạn chế, quota người nước ngoài và tình trạng pháp lý của chính căn đó.
- Invest: Tính lợi suất ròng, giá vốn thực tế và kịch bản thoát vốn thay vì dựa vào lời hứa tăng giá.
| Kiểm tra VPS | Câu hỏi quyết định |
|---|---|
| Pháp lý | Căn cụ thể này có thể chuyển nhượng hợp pháp cho người mua cụ thể này hay không? |
| Nhu cầu | Ai sẽ thuê hoặc mua lại và vì sao? |
| Nguồn cung | Bao nhiêu dự án cạnh tranh sẽ bàn giao trong 24–36 tháng tới? |
| Hạ tầng | Động lực mới chỉ được công bố hay đã có vốn, đang xây hoặc đã hoàn thành? |
| Thu nhập | Lợi suất sau thời gian trống, phí, bảo trì và thuế là bao nhiêu? |
| Thoát vốn | Tài sản tương tự thực tế mất bao lâu để bán lại? |
Ba kịch bản cho giai đoạn 2026–2028
Kịch bản cơ sở: Du lịch duy trì mạnh và hạ tầng tiến triển từng bước. Tài sản chất lượng ở lõi đô thị và ven biển tiếp tục có nhu cầu, trong khi khu vực logistics – việc làm phía Tây Bắc được định giá lại dần theo hoạt động thực tế.
Kịch bản tích cực: Cảng Liên Chiểu, Khu Thương mại tự do, hoạt động công nghệ – tài chính và kết nối quốc tế thúc đẩy đầu tư và việc làm. Nhu cầu mở rộng từ du lịch sang nhà ở cho chuyên gia, văn phòng và dịch vụ logistics.
Kịch bản rủi ro: Nguồn cung nhà ở tăng nhanh hơn nhu cầu thực, chi phí vốn duy trì cao và thanh khoản thứ cấp suy yếu. Dự án định giá quá cao hoặc vị trí thứ cấp có thể hoạt động kém ngay cả khi lượng khách du lịch tiếp tục tăng.
Câu hỏi thường gặp
Giá sơ cấp khoảng 83 triệu đồng/m² có nghĩa Đà Nẵng đã quá đắt?
Một số dự án chắc chắn đã ở mức giá cao, nhưng giá trung bình không quyết định giá trị của từng tài sản. Cần so sánh vị trí, pháp lý, tiềm năng cho thuê, nguồn cung cạnh tranh và thanh khoản bán lại.
Khu vực nào tốt nhất để đầu tư trong năm 2026?
Không có một câu trả lời cho mọi chiến lược. Ven biển và sông Hàn phù hợp hơn với du lịch và expat; Liên Chiểu gắn với logistics và việc làm; hành lang phía Nam thiên về câu chuyện tích hợp đô thị – du lịch dài hạn.
Du lịch tăng có bảo đảm lợi suất cho thuê không?
Không. Lượng khách hỗ trợ môi trường cầu chung nhưng không bảo đảm tỷ lệ lấp đầy hoặc lợi suất ròng của một căn cụ thể.
Người nước ngoài có nên mua nhà hình thành trong tương lai?
Có thể phù hợp nếu dự án tốt, nhưng chỉ sau khi kiểm tra pháp lý, điều kiện bán, quota người nước ngoài, tiến độ thanh toán, lịch sử chủ đầu tư, bảo đảm bàn giao và hợp đồng.
Kết luận: điểm giao nhau không nằm ở một khu vực duy nhất
Câu chuyện mạnh nhất của bất động sản Đà Nẵng 2026 không phải “du lịch tăng nên mọi bất động sản sẽ tăng”. Thực tế là một thành phố lớn hơn rất nhiều đang hình thành đồng thời với tăng trưởng du lịch, nguồn cung căn hộ mới, nhà ở xã hội, hạ tầng Liên Chiểu và Khu Thương mại tự do. Các động lực này giao nhau tại những vị trí khác nhau và với tốc độ khác nhau.
Tại lõi trung tâm và ven biển, du lịch, expat và dịch vụ giao nhau. Ở Tây Bắc, cảng, logistics và việc làm tương lai trở thành động lực chính. Ở phía Nam, du lịch, không gian đô thị mới và tích hợp vùng dài hạn đóng vai trò lớn hơn. Vì vậy, khoản đầu tư tốt nhất không nhất thiết là dự án có câu chuyện marketing đẹp nhất. Đó là tài sản có pháp lý được xác minh, nhu cầu thực, giá mua hợp lý, thu nhập có thể đo lường và thị trường thoát vốn thực tế. Đây chính là khác biệt giữa việc chỉ theo dõi sự tăng trưởng của Đà Nẵng và đầu tư dựa trên dữ liệu đã được kiểm chứng.