
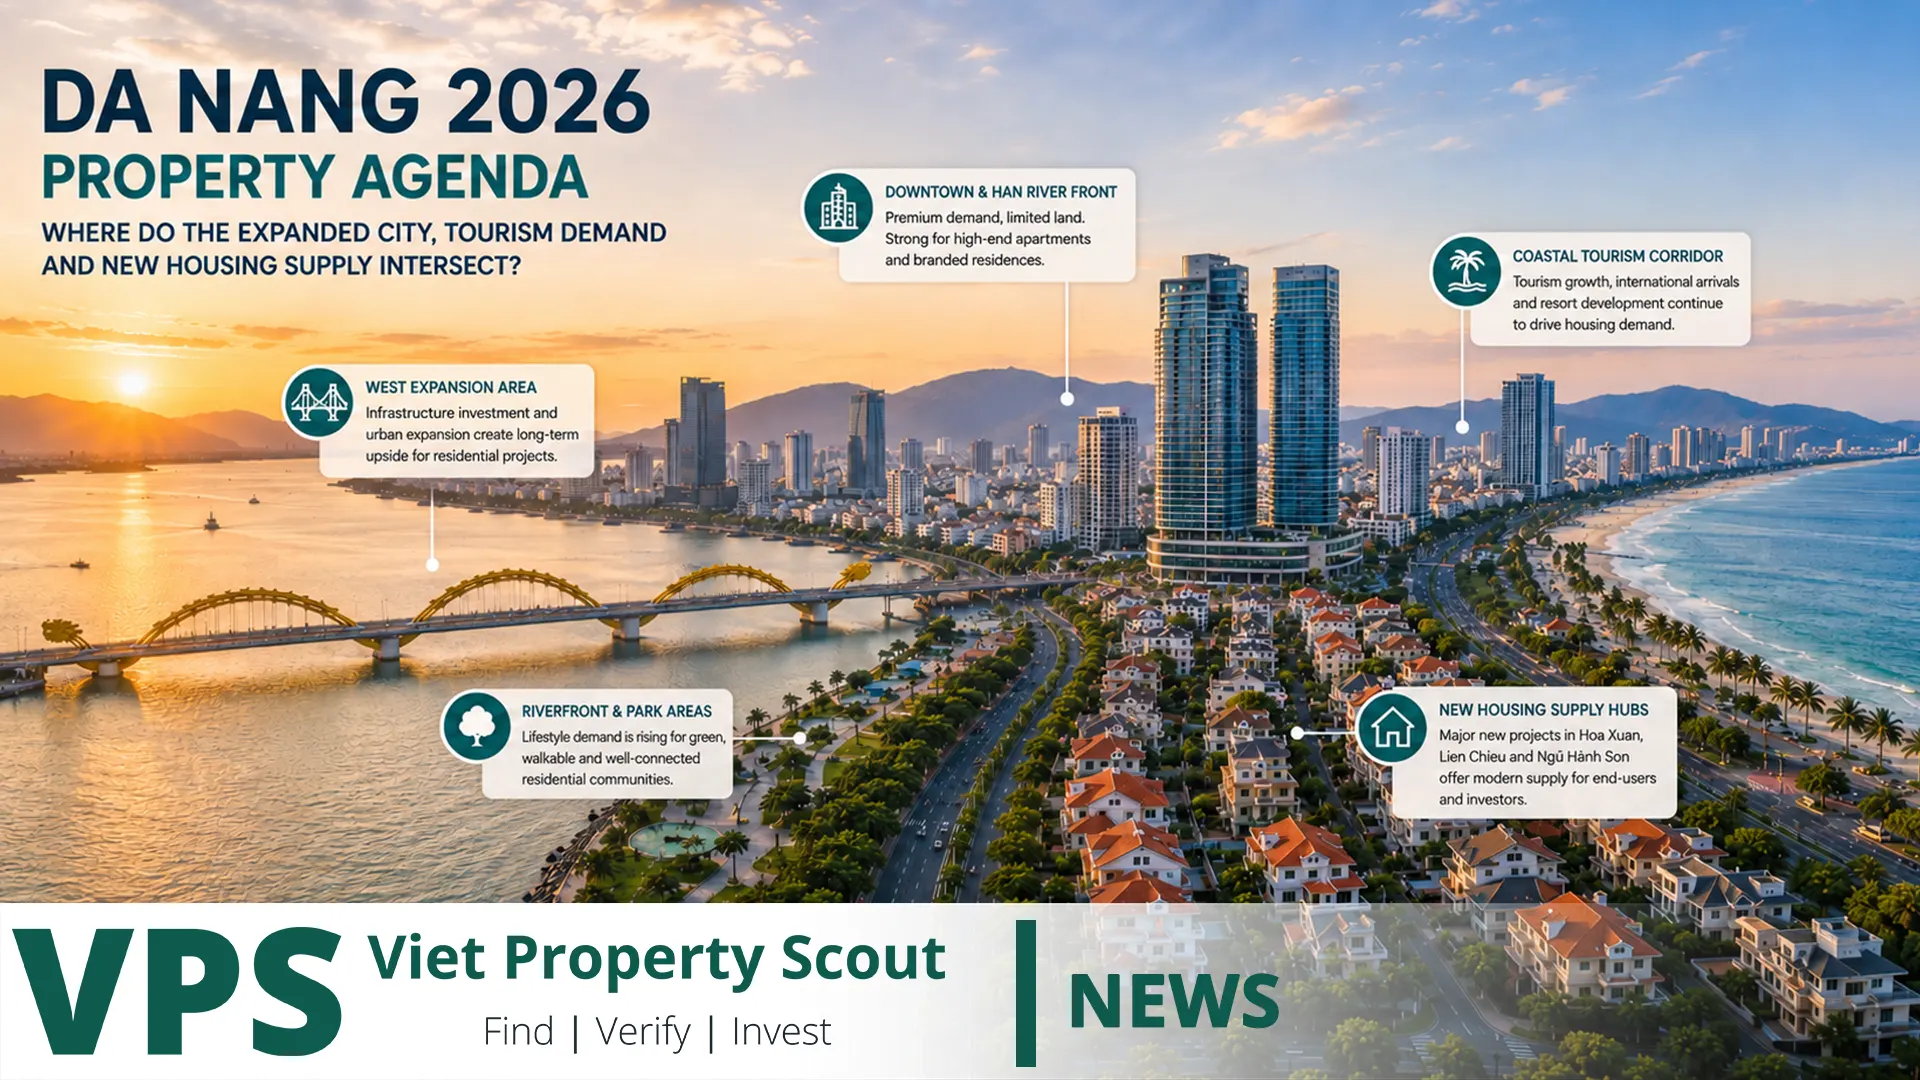
进入2026年,岘港房地产市场已经不能再被简单理解为一个依靠旅游业增长的海滨城市房地产市场。随着岘港与原广南省完成行政合并,“岘港”这一名称如今覆盖的是一个规模大得多的经济和城市空间,其中既包括成熟的海岸与市中心,也包括新的物流和工业走廊、旅游及文化遗产目的地,以及大量未来可开发土地。因此,对投资者而言真正重要的问题已经不是“岘港是否还在增长”,而是这种增长究竟在哪里转化为了真实、持续的房地产需求,以及哪些区域的价格已经提前计入了过多的未来预期。
2026年,岘港房地产市场的定义已经发生改变
新的岘港市在与广南合并后于2025年7月1日正式运行。合并后的城市面积约为11,859.59平方公里,人口超过306万,下辖94个基层行政单位。这远不只是地图上的边界调整。更大的劳动力市场、基础设施网络、旅游资源、开发土地储备以及新的投资走廊,如今都被纳入“岘港”这一统一城市体系。
与此同时,行政扩张也带来了一个必须重视的数据问题。2026年的不同房地产报告未必采用相同的地理范围。一些住宅研究仍主要追踪原岘港城区,而政府、旅游和经济统计则可能覆盖合并后的整个新岘港。因此,在比较房价、供应量或游客数量之前,必须先确认每组数据所对应的地理边界。如果一组数据统计的是旧岘港,另一组统计的是新岘港全域,即使两个数字本身都正确,也可能产生错误的投资结论。
决定2026年市场格局的核心数据
| 指标 | 2026年情况 | 对投资者的含义 |
|---|---|---|
| 行政规模 | 约11,859.59平方公里,人口超过306万 | 岘港已由单一海滨核心转向多中心城市市场 |
| 上半年旅游 | 住宿机构接待游客接近980万人次 | 为住宿、零售和短期居住需求提供强劲基础 |
| 国际游客 | 接近520万人次,同比约增长28.7% | 国际连接能力正成为越来越重要的需求动力 |
| 一季度公寓 | 累计供应约16,000套,一级市场均价约8,300万越盾/平方米 | 此前的低供应格局已经明显改变 |
| 公寓吸纳率 | CBRE数据显示累计约89% | 需求仍强,但高价格使项目选择风险上升 |
| 二季度土地产品 | 一级供应约1,470宗,成交仅约相当于供应的4% | 高报价并不等于高流动性 |
| 社会住房 | 2026年目标完成4,979套 | 住宅扩张同时服务工人和本地家庭,而非只服务投资者 |
旅游增长强劲,但并不意味着每套房都是好投资
2026年上半年,岘港住宿机构接待游客接近980万人次,比2025年同期增长超过22%。其中国际游客接近520万人次,本国游客超过460万人次。仅2026年7月就有超过220万人次游客入住相关住宿设施,前七个月累计超过1,210万人次。住宿、餐饮以及与旅游相关的服务收入也同步实现明显增长。
这些数据为酒店、服务式公寓、短租、零售和生活方式房地产提供了非常积极的需求背景。但不能因此得出“游客越来越多,所以任何靠海公寓都值得买”的结论。实际出租表现取决于具体微观位置、物业管理、短租是否被允许、管理费、家具投入、维修成本、季节性、酒店和服务式公寓竞争、空置率以及最初买入价格。即使一套房入住率不错,如果买入价格过高,净租金回报率依然可能很差。
新增住宅供应已经改变了公寓市场逻辑
2024至2025年间,岘港市场新增超过8,000套公寓。而在2024年之前,许多年份的年度新增供应不到1,000套。到2026年第一季度,累计公寓供应已达到约16,000套,一级市场平均价格约为每平方米8,300万越盾。CBRE公布的累计吸纳率约为89%。
这并不说明公寓市场疲弱,但意味着投资者不能再仅依赖“岘港住宅供应非常稀缺”这一逻辑。当供应量和价格同时快速上升时,项目品质、法律状态、真实租客群体、未来竞争项目数量以及二手市场流动性的重要性都会超过城市名称或者单纯的海景。
扩大的岘港在哪里与真实房地产需求交汇?
1. 海岸与韩江核心:旅游需求最强,但进入成本最高
成熟的沿海核心区和韩江走廊仍然是针对游客、外籍居民、高端居住人群以及短中期租客的投资者最容易理解的市场。靠近海滩、餐厅、国际活动、机场和市中心服务设施,使优质项目通常比偏远区域更容易出租和转售。
问题在于,这些优势已经被市场充分认识,因此也往往反映在更高的购入价格中。投资者必须计算净收益而不是只看毛租金。物业费、空置期、家具、代理佣金、维修和税费都会影响最终结果。为了海景、品牌或奢华设施支付显著溢价,只有在这些溢价能够通过租金或未来转售价值收回时才合理。
2. Liên Chiểu与西北部:核心逻辑是就业和物流
Liên Chiểu代表的是完全不同的投资故事。港口建设、配套物流基础设施、战略道路、面积约1,881公顷的岘港自由贸易区,以及科技和工业活动,都有潜力通过员工、管理人员、供应商和服务企业形成新的住房需求。这里的长期投资逻辑更多来自就业与经济活动,而不是停留几晚的游客。
如果基础设施真正完成并开始形成商业运营,其重新估值潜力可能相当可观。但这里也存在明显的时间风险。规划图上的港口、公路或产业园,并不意味着今天已经存在完整的住房需求。投资者应区分“提出规划”“正式批准”“已经融资”“正在施工”“已经建成”和“已经产生实际经济活动”这几个完全不同的阶段。
3. 南部走廊及原广南区域:整合机会更大,但尽调要求也更高
合并之后,旧岘港边界以南的开发用地、旅游区以及海岸走廊也成为大岘港城市体系的一部分。从长期看,这可能进一步连接旅游、住宅新区、新城项目、文化遗产目的地和就业中心。
但扩张后的城市并不是法律和商业条件完全一致的单一市场。土地类别、用途、土地使用期限、规划状态、实际基础设施、开发商资质和项目许可都必须分别核查。不能因为一个项目现在的地址被划入“岘港”,就假定它拥有和旧市中心房产相同的流动性、公共设施水平或法律条件。
4. 本地及社会住房:另一种不能忽视的真实需求
岘港计划在2026年完成4,979套社会住房,同时还有多个项目处于建设或准备阶段。这类住宅未必是面向外国投资者或者投机买家的标准投资产品,但它们说明了一个非常重要的市场事实:不断扩大的岘港需要为工人、雇员和家庭提供住宅,而不仅仅是为旅游投资打造高端公寓塔楼。
随着旅游、物流、科技、工业和服务业就业增加,中等价位的长期租赁住房需求会越来越重要。因此,2026至2028年某些最扎实的需求机会,外观上可能不如海滨豪宅吸引眼球,却更直接连接每天真实存在的居住需求。
为什么公寓和土地必须分开分析?
最危险的错误之一,是把“岘港房地产”看作一个完全统一的市场。公寓市场显示出较高的累计吸纳率,但2026年第二季度一级土地市场的流动性明显较弱。公开的DKRA数据表明,一级市场约有1,470个土地产品,而实际成交仅相当于可售供应的约4%。
这一差异说明,对岘港未来发展的乐观预期并不会平均传递到所有资产类别。土地在强劲周期中可能快速升值,但通常更依赖信贷、投机情绪、基础设施进度以及下一个买家的融资能力。位置良好的公寓则可以同时通过真实租金和入住率检验价值。因此,在计算未来涨幅之前,更应该先评估退出流动性。
外国投资者:先确认法律资格,再选择景观
外国人在越南并不能像越南公民一样自由购买任何房地产。住宅所有权受到项目资格、国防和安全区域限制以及外国人持有比例等规则约束。一般而言,在一栋公寓楼内,外国组织和个人可以拥有的住宅公寓比例最高不超过30%。对于外国自然人,产权期限通常自获得产权证书之日起最长50年,在符合规定的条件下可以申请一次延长,最长再延50年。
因此,仅仅问销售人员“外国人能不能买这个项目?”远远不够。必须针对具体项目、具体房号以及实际交易日期确认资格。
Viet Property Scout验证方法
- Find:确认资产真正的需求来源,是游客、外籍居民、本地雇员、工业管理人员、家庭租客还是未来二手买家。
- Verify:核查开发商、土地权利、用途与期限、建筑许可、销售资格、抵押与限制、外国人配额以及具体房源的法律状态。
- Invest:计算净收益、真实购入成本和退出方案,而不是依赖升值承诺。
| VPS测试 | 关键问题 |
|---|---|
| 法律 | 这套具体房产能否合法过户给这一位具体买家? |
| 需求 | 未来谁会租它或买它,为什么? |
| 供应 | 未来24–36个月有多少竞争项目交付? |
| 基础设施 | 催化因素只是公布,还是已有资金、正在施工或已经建成? |
| 收益 | 扣除空置、物业费、维修和税费后净回报是多少? |
| 退出 | 类似资产实际需要多长时间才能转售? |
2026–2028年的三种情景
基础情景:旅游继续保持强劲,基础设施逐步推进。成熟中心和海岸优质资产保持需求,而西北部物流与就业区域随着真实经济活动增加而逐步重新定价。
积极情景:Liên Chiểu港、自由贸易区、科技与金融项目以及更强的国际交通连接加快投资和就业。房地产需求将从旅游住宿扩大到专业人士住房、办公空间以及物流服务相关需求。
风险情景:新增住宅供应增长速度超过真实需求,融资成本继续偏高,二手流动性减弱。届时,价格过高的项目或次级微观位置,即使在游客人数继续增长的背景下也可能表现不佳。
常见问题
一级市场平均约8,300万越盾/平方米,岘港是不是已经太贵?
部分项目的价格确实已经很高,但城市平均价不能决定单个资产是否合理。必须结合位置、法律、租金潜力、竞争供应以及转售流动性判断。
2026年最适合投资的是哪个区域?
没有一个适合所有策略的答案。海岸和韩江更多受旅游和外籍人口需求影响,Liên Chiểu更依赖物流与就业,南部走廊则属于长期城市与旅游整合逻辑。
游客增加是否保证租金回报?
不保证。游客增长能改善整体需求环境,但无法保证某一套房的入住率或净回报率。
外国买家是否应该购买期房?
优质项目可以考虑,但前提是已经核实项目法律状态、销售资格、外国人配额、付款计划、开发商履历、交付保障和合同条款。
结论:真正的交汇点并不是单一地区
2026年岘港房地产最重要的故事并不是“旅游增长,所以所有房价都会上涨”。真正的变化是,一个规模大得多的新城市正在形成,与此同时游客数量继续增长、公寓供应增加、社会住房建设提速、Liên Chiểu基础设施推进,自由贸易区也正在建设。这些力量在不同地点以不同速度交汇。
在成熟中心和海岸,旅游、外籍居民和服务业相互叠加。在西北部,港口、物流和未来就业构成主要动力。在南部,则是旅游、新城市空间与长期都会区整合更加重要。因此,最好的投资并不一定拥有最漂亮的营销故事。更重要的是法律状态经过验证、存在真实需求、买入价格合理、收入可以测算,而且有现实可行的退出市场。这正是“看到岘港正在增长”和“以可验证证据投资岘港”之间的区别。