
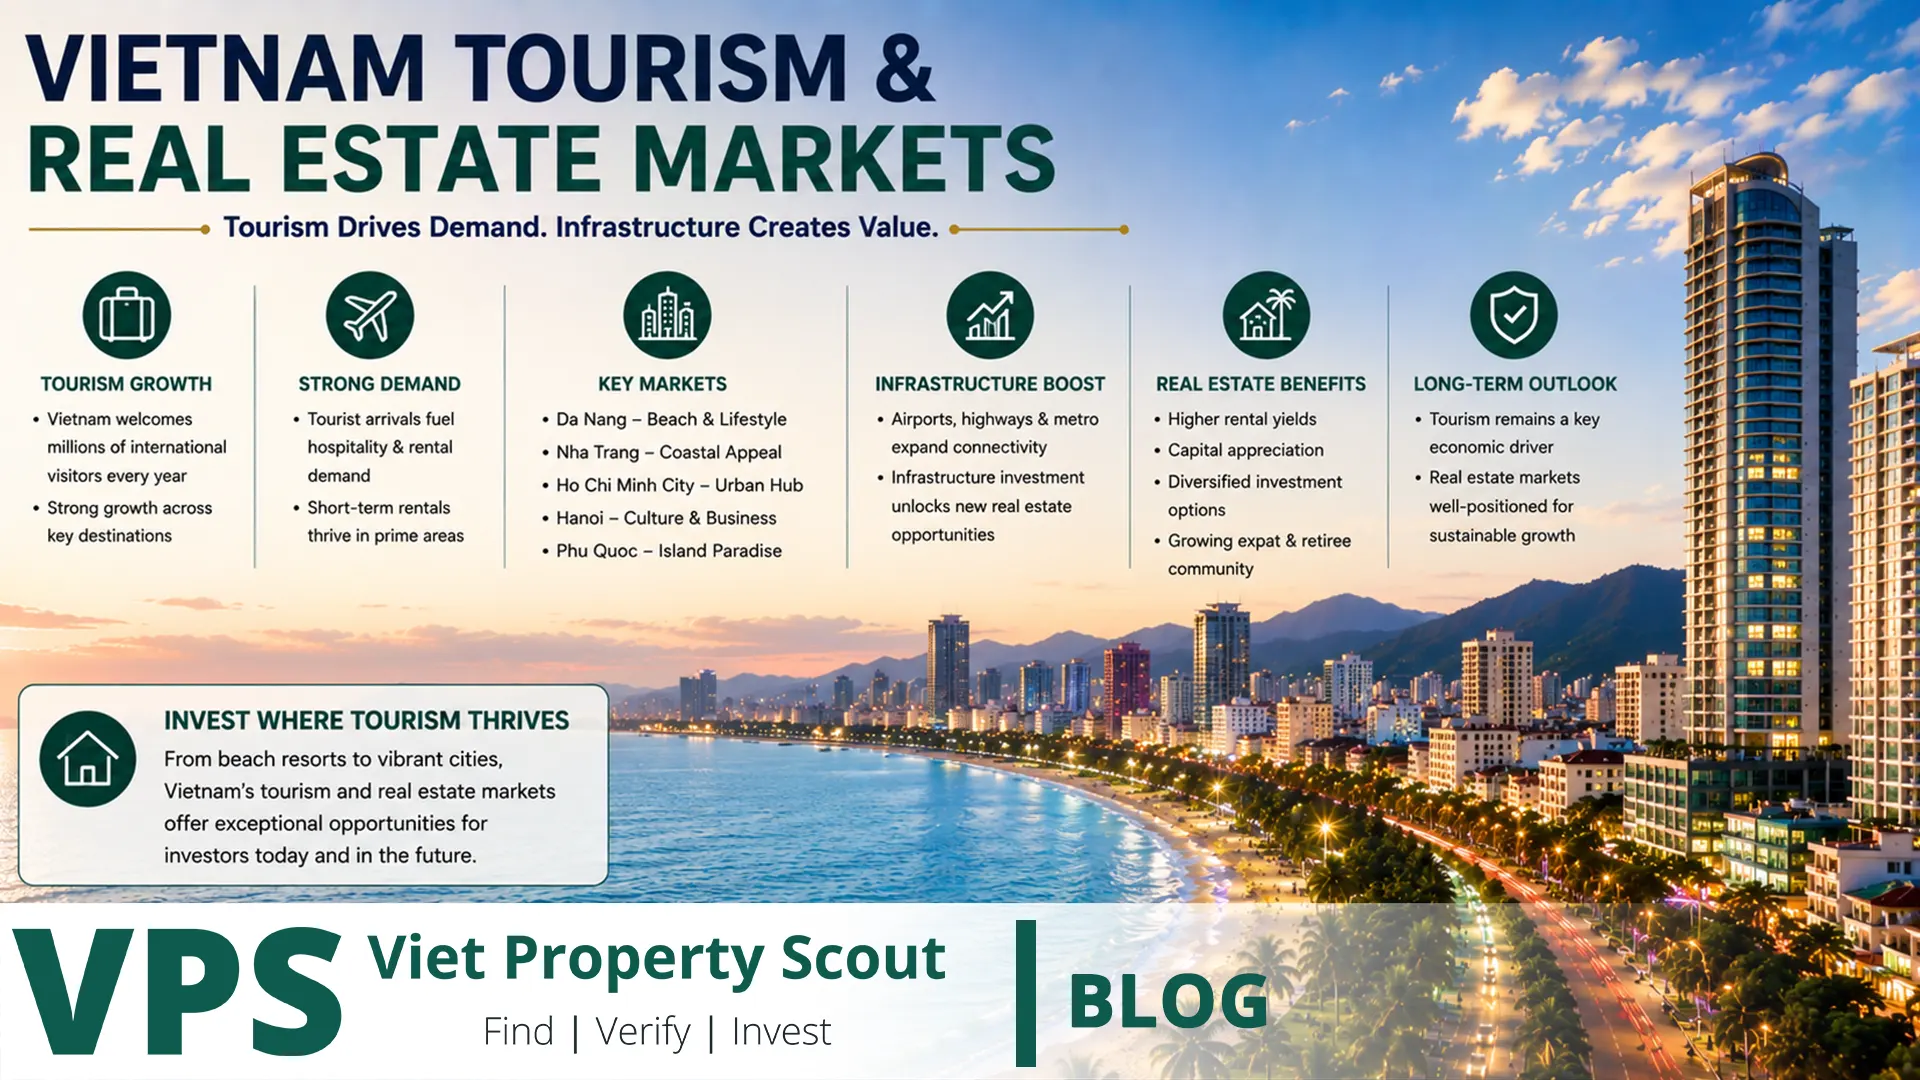
Trả lời ngắn: thị trường bất động sản hưởng lợi nhiều nhất từ du lịch tại Việt Nam không nhất thiết là nơi công bố lượng khách lớn nhất. Sự truyền dẫn mạnh nhất xảy ra khi visitor volume được chuyển thành lượt ngủ qua đêm, chi tiêu lặp lại, công suất phòng bền vững, nhu cầu lưu trú, việc làm và hoạt động dịch vụ địa phương. Trong 2026, sáu thị trường nổi bật gồm Đà Nẵng–Hội An, Nha Trang–Khánh Hòa, Phú Quốc, Thành phố Hồ Chí Minh, Hà Nội và Hạ Long–Quảng Ninh. Nhưng logic đầu tư rất khác nhau. Phú Quốc và Nha Trang/Khánh Hòa phụ thuộc trực tiếp hơn vào tourism; Đà Nẵng cân bằng tourism với residential và business; Thành phố Hồ Chí Minh và Hà Nội hấp thụ tourism trong nền kinh tế đô thị lớn hơn nhiều; còn Hạ Long cần phân biệt total visitor arrivals với actual overnight demand. Vì vậy “khách du lịch tăng” không tự động là lý do mua apartment, đất, villa hay condotel.
Du lịch Việt Nam 2026: nền tảng mạnh nhưng không làm mọi bất động sản tăng giá
Trong bảy tháng đầu năm 2026, Việt Nam đón khoảng 13,9 triệu lượt khách quốc tế, tăng 13,8% so với cùng kỳ. Dòng khách này hỗ trợ hotels, restaurants, transport, entertainment và retail tại nhiều destination.
Nhưng một tourist ở lại hai đêm không tự động trở thành homebuyer. Tourism chỉ tạo ảnh hưởng bất động sản bền vững khi nó tạo room nights, accommodation demand, spending, jobs, property-management businesses, employee housing và infrastructure investment.
Không cộng thẳng visitor numbers giữa các địa phương
Administrative restructuring 2025 đã thay đổi phạm vi dữ liệu. Đà Nẵng hiện nay bao gồm cả Quảng Nam cũ kể từ ngày 1/7/2025, do đó Hội An và một hệ sinh thái coastal/heritage lớn hơn nằm trong cùng municipality. Thành phố Hồ Chí Minh mới bao gồm Bình Dương và Bà Rịa–Vũng Tàu cũ. Khánh Hòa cũng mở rộng sau khi hợp nhất với Ninh Thuận cũ.
Local tourism statistics cũng không phải unique border arrivals. Một foreign visitor có thể được tính tại Hà Nội, Đà Nẵng rồi Thành phố Hồ Chí Minh. Một số bộ số liệu đo số khách do accommodation establishments phục vụ. Vì vậy không thể cộng các destination figures thành national total.
Thị trường nào truyền tourism demand vào property mạnh nhất?
| Thị trường | Mức truyền dẫn tourism-property | Asset phù hợp | Rủi ro chính |
|---|---|---|---|
| Đà Nẵng–Hội An | Rất cao và đa dạng | Hotel, legal hospitality, urban apartment tốt, retail | New supply, giá cao, khác biệt submarket |
| Nha Trang–Khánh Hòa | Rất cao | Hotel, resort, coastal accommodation có pháp lý rõ | Seasonality và international leisure dependence |
| Phú Quốc | Rất cao và trực tiếp | Hotel, resort, hospitality, tourist retail | Large future supply, tourism concentration, legal classification |
| Thành phố Hồ Chí Minh | Cao nhưng rất đa dạng | Hotel, serviced apartment, retail, long-term residential | Nhầm tourist demand với ordinary housing demand |
| Hà Nội | Cao ở central hospitality | Hotel, serviced apartment, scarce central assets | High entry price và khác biệt khu vực |
| Hạ Long–Quảng Ninh | Cao nhưng chọn lọc | Hotel, entertainment, retail, overnight locations | Day trips/cruise không nhất thiết tạo nhiều room nights |
1. Đà Nẵng–Hội An: một trong những thị trường cân bằng nhất
Trong bảy tháng đầu năm 2026, các cơ sở lưu trú tại Đà Nẵng mở rộng phục vụ hơn 12,1 triệu lượt khách, trong đó hơn 6 triệu lượt khách quốc tế. Lượt khách ngủ qua đêm vượt 11 triệu; thời gian lưu trú bình quân của khách ngủ qua đêm khoảng 1,79 ngày và khách quốc tế khoảng 1,90 ngày.
Đây là chỉ số quan trọng hơn headline arrivals vì hospitality economics phụ thuộc room nights, occupancy và achieved room rate. Đà Nẵng còn có public administration, universities, healthcare, technology, offices, international airport, MICE, golf, weddings, restaurants và permanent residents.
Sau merger với Quảng Nam, Hội An cùng một coastal/heritage ecosystem rộng lớn cũng nằm trong thành phố mới. Tourism vì vậy tạo cả direct accommodation demand và indirect long-term housing demand từ employment và services.
Rủi ro tại Đà Nẵng
- Không dùng tổng tourism của toàn thành phố mới để định giá mọi condominium ở đô thị cũ.
- Condominium launches tăng mạnh từ 2024, làm competition cao hơn.
- Beach proximity không thay thế access, parking và management.
- Hội An, Hải Châu, coastal corridor và new residential areas là các submarkets khác nhau.
2. Nha Trang–Khánh Hòa: international demand mạnh nhưng tourism sensitivity cao hơn
Khánh Hòa ghi nhận khoảng 11,9 triệu lượt khách du lịch trong sáu tháng đầu 2026, trong đó khoảng 4,6 triệu international visitors. Nha Trang và Cam Ranh tiếp tục là coastal accommodation hubs lớn, nhưng số liệu hiện tại là của tỉnh Khánh Hòa mở rộng chứ không chỉ riêng thành phố Nha Trang.
Beaches, Cam Ranh International Airport, direct flights, mature resort ecosystem và các source markets lớn như Hàn Quốc, Nga, Trung Quốc hỗ trợ hotels, licensed hospitality, restaurants và coastal retail.
Tuy nhiên leisure-tourism dependence cao làm market nhạy hơn với seasonality, airline capacity, exchange rates, geopolitics và thay đổi source-market behaviour. Unit không có Vietnamese hoặc long-term renter fallback sẽ có downside risk lớn hơn.
3. Phú Quốc: tourism thesis trực tiếp nhất nhưng cũng đối mặt future supply lớn
Phú Quốc đón gần 5,8 triệu lượt khách trong sáu tháng đầu 2026, trong đó khoảng 1,3 triệu lượt international. Tourism revenue tăng mạnh và infrastructure investment đang được tăng tốc trước APEC 2027.
Đây là một trong những tourism-driven property markets rõ nhất tại Việt Nam. Hotel, resort, entertainment và tourist retail phụ thuộc trực tiếp vào visitor volume, length of stay và spending.
Nhưng concentration này cũng là rủi ro. Savills trong 2026 cho biết hơn 10.000 hotel rooms đang nằm trong development pipeline tại Phú Quốc, với phần đáng kể dự kiến hoàn thành trước cuối 2027. Strong demand hiện tại không bảo đảm occupancy hoặc ADR giữ nguyên khi new supply đi vào hoạt động.
Tại Phú Quốc, kiểm land và legal product trước brand
Resort apartment, beach residence, villa hoặc condotel không chứng minh sản phẩm là residential housing. Phải kiểm land classification, land-use term, approved project function, certificate pathway, operator và rental-management agreement. Foreign buyer đặc biệt không nên giả định tourism product có ownership rights giống qualifying residential apartment.
4. Thành phố Hồ Chí Minh: hưởng lợi từ tourism nhưng không phụ thuộc riêng tourism
Thành phố Hồ Chí Minh mở rộng đón hơn 7,1 triệu international visitors và hơn 31 triệu domestic visitors trong bảy tháng đầu 2026. Đồng thời đây vẫn là commercial, financial, industrial và service hub lớn nhất Việt Nam. Merger với Bình Dương và Bà Rịa–Vũng Tàu làm economic base còn đa dạng hơn.
Vì vậy tourism-linked property thesis tốt nhất thường là asset phục vụ nhiều demand engines: corporate travel, MICE, expats, healthcare, education, business assignments, residents và leisure tourists.
Central hotels và serviced apartments hưởng lợi trực tiếp hơn. Ordinary residential apartments nên được underwrite chủ yếu từ jobs, commuting, schools và long-term housing demand.
5. Hà Nội: cultural và business tourism hỗ trợ central hospitality mạnh nhất
Hà Nội đón hơn 21 triệu tourist visits trong bảy tháng đầu 2026, trong đó hơn 5,3 triệu international visitors. Thành phố kết hợp heritage tourism với government, diplomacy, MICE và business travel.
Property benefit rõ nhất tại hotels, serviced apartments và scarce central assets quanh Hoàn Kiếm, Ba Đình và các business corridors. Residential project ở phía tây hoặc đông không nên được định giá bằng tourist numbers của Old Quarter nếu natural demand thực sự là schools, offices, metro và families.
6. Hạ Long–Quảng Ninh: visitor volume mạnh nhưng overnight conversion mới quyết định
Quảng Ninh đón khoảng 15,1 triệu visitors trong bảy tháng đầu 2026, gồm khoảng 3,11 triệu international visitors. Hạ Long Bay, cruise tourism, events và entertainment tạo destination visibility rất mạnh.
Nhưng day visitors và short cruise itineraries có thể tạo arrival numbers lớn mà không tạo đủ room nights cho mọi hotel hoặc apartment. Investment phải dựa vào overnight demand tại micro-location cụ thể.
Asset nào hưởng lợi trực tiếp nhất?
| Asset | Tourism linkage | Cần verify |
|---|---|---|
| Hotel / Resort | Rất trực tiếp | Occupancy, ADR, RevPAR, operator, pipeline, Capex |
| Licensed serviced residence | Trực tiếp-trung bình | Corporate/extended stay, license, management |
| Tourist apartment trong compliant mixed-use | Trực tiếp | Legal use, operation, tax, registration |
| Residential apartment | Thường gián tiếp | Short-stay legality, long-term demand, building rules |
| Retail / F&B | Trực tiếp nếu footfall chuyển thành spending | Footfall, seasonality, rent, operations |
| Land | Gián tiếp và dài hạn | Planning, delivered infrastructure, end-user demand |
Sai lầm lớn nhất: mặc định residential apartment có thể chạy Airbnb
Tourism mạnh không biến residential apartment thành hotel room về mặt pháp lý. Cần verify approved building use, condominium rules, business requirements, tax, fire safety và guest registration.
Quy định tại Thành phố Hồ Chí Minh cho thấy sự phân biệt này rất rõ: tourism accommodation trong condominium được quản lý quanh apartment được xác định cho mục đích lưu trú du lịch trong mixed-use building, không phải mọi residential apartment. Vì vậy legal use phải được kiểm trước short-stay model.
Tourism growth có thể tăng revenue nhưng không guarantee return
Ví dụ minh họa: một legal tourism-accommodation asset giá 6 tỷ VND tạo trung bình 60 triệu VND gross revenue mỗi tháng, tương đương 720 triệu/năm. Nếu management, OTA commissions, cleaning, utilities, maintenance và vacancy tiêu tốn 35%, còn khoảng 468 triệu VND trước finance/tax, tương đương khoảng 7,8% purchase price. Nếu revenue giảm 25% trong khi nhiều costs vẫn cố định, net yield có thể giảm nhanh. Vì vậy phải value bằng NOI, không bằng tourist count.
Tourism stress test
| Scenario | Question |
|---|---|
| International visitors -20% | Domestic demand bù được không? |
| 3.000 new competing rooms | Tại sao guest chọn asset này? |
| ADR -15% | NOI còn đủ không? |
| Low season dài hơn | Có MICE/business fallback? |
| Không được short stay | Rental 6–12 tháng có hoạt động? |
| Key source market yếu đi | Demand có diversified? |
Foreign buyer cần thêm một lớp verification
Coastal projects thường dùng tên residence, villa hoặc apartment cho tourism/commercial products. Foreign buyer cần kiểm project eligibility, foreign quota khi residential regime áp dụng, land type, tenure, certificate, operator và rental structure.
Residential apartment và condotel không nên so chỉ bằng price/m². Legal rights, tenure, liquidity và future buyer pool có thể rất khác nhau.
Tourism property due-diligence checklist
- Phân biệt total visitors, overnight guests và room nights.
- Kiểm average length of stay và seasonality.
- Phân tích source markets và concentration risk.
- Kiểm actual operating flights.
- Lập 3–5 year hotel/room pipeline.
- Verify legal property và land classification.
- Confirm short-term accommodation được phép.
- Review operator, management contract và all fees.
- Dùng achieved revenue thay marketing rental guarantee.
- Tính NOI sau OTA, management, cleaning, utilities, repair và vacancy.
- Xác định local/long-term fallback demand.
- Xác định natural resale buyer trước purchase.
Red flags
- “Tourists +30%, property +30%.”
- Dùng total arrivals thay overnight demand.
- Bỏ qua hotel room pipeline.
- Định giá condotel như residential apartment.
- Guaranteed return không kiểm guarantor.
- Giả định 365 nights full occupancy.
- Phụ thuộc một source market duy nhất.
- Mua land chỉ vì announced tourism project.
- Assume Airbnb legal vì owner khác đang làm.
- Không có long-term/resale fallback.
Investor nào phù hợp market nào?
| Mục tiêu | Market | Lý do |
|---|---|---|
| Direct tourism exposure | Phú Quốc / Nha Trang | Tourism là demand engine trung tâm |
| Tourism + liveable city | Đà Nẵng | Tourism, housing và business cân bằng hơn |
| Protection from tourism slowdown | Thành phố Hồ Chí Minh | Nhiều economic demand engines |
| Cultural/business hospitality | Hà Nội | International + institutional + MICE |
| Strong leisure flow | Hạ Long | Strong destination brand, phải prove overnight conversion |
Câu hỏi thường gặp
Tourism property market tốt nhất tại Việt Nam là đâu?
Không có một winner cho mọi strategy. Đà Nẵng cân bằng nhất; Phú Quốc và Nha Trang có direct tourism exposure cao hơn; HCMC và Hà Nội diversified hơn.
Tourist numbers tăng thì apartment price tự động tăng?
Không. Residential value còn phụ thuộc jobs, population, supply, finance, building quality và long-term demand.
Phú Quốc có tự động là best investment vì growth mạnh?
Không. Large future hotel supply có thể tăng competition.
Mọi beach apartment đều là tourism investment?
Không. Legal short-stay use phải được verify.
Hotel investment nên nhìn visitor count hay length of stay?
Room nights, occupancy, ADR và RevPAR thường quan trọng hơn headline arrivals.
Tourism growth có đủ để mua land?
Không. Planning, legal land rights, delivered infrastructure và real end-user demand vẫn quyết định.
Kết luận: hãy mua khả năng biến visitor thành income, không mua tourist statistic
Tourism-linked property market tốt nhất không nhất thiết là nơi có visitor count lớn nhất. Market mạnh phải kết hợp access, overnight demand, spending, diversified source markets, manageable supply và clear legal rights. Đà Nẵng hiện cung cấp một trong những mô hình cân bằng nhất; Nha Trang–Khánh Hòa và Phú Quốc có stronger direct tourism upside nhưng seasonal/supply risk cao hơn; Thành phố Hồ Chí Minh và Hà Nội có economic resilience tốt hơn; Hạ Long cần chứng minh khả năng chuyển visit thành room nights và revenue.
Find | Verify | Invest nghĩa là: tìm real demand, verify nights, revenue, legal use, supply, operator và exit; chỉ invest nếu asset vẫn hoạt động khi tourism thấp hơn optimistic scenario.