
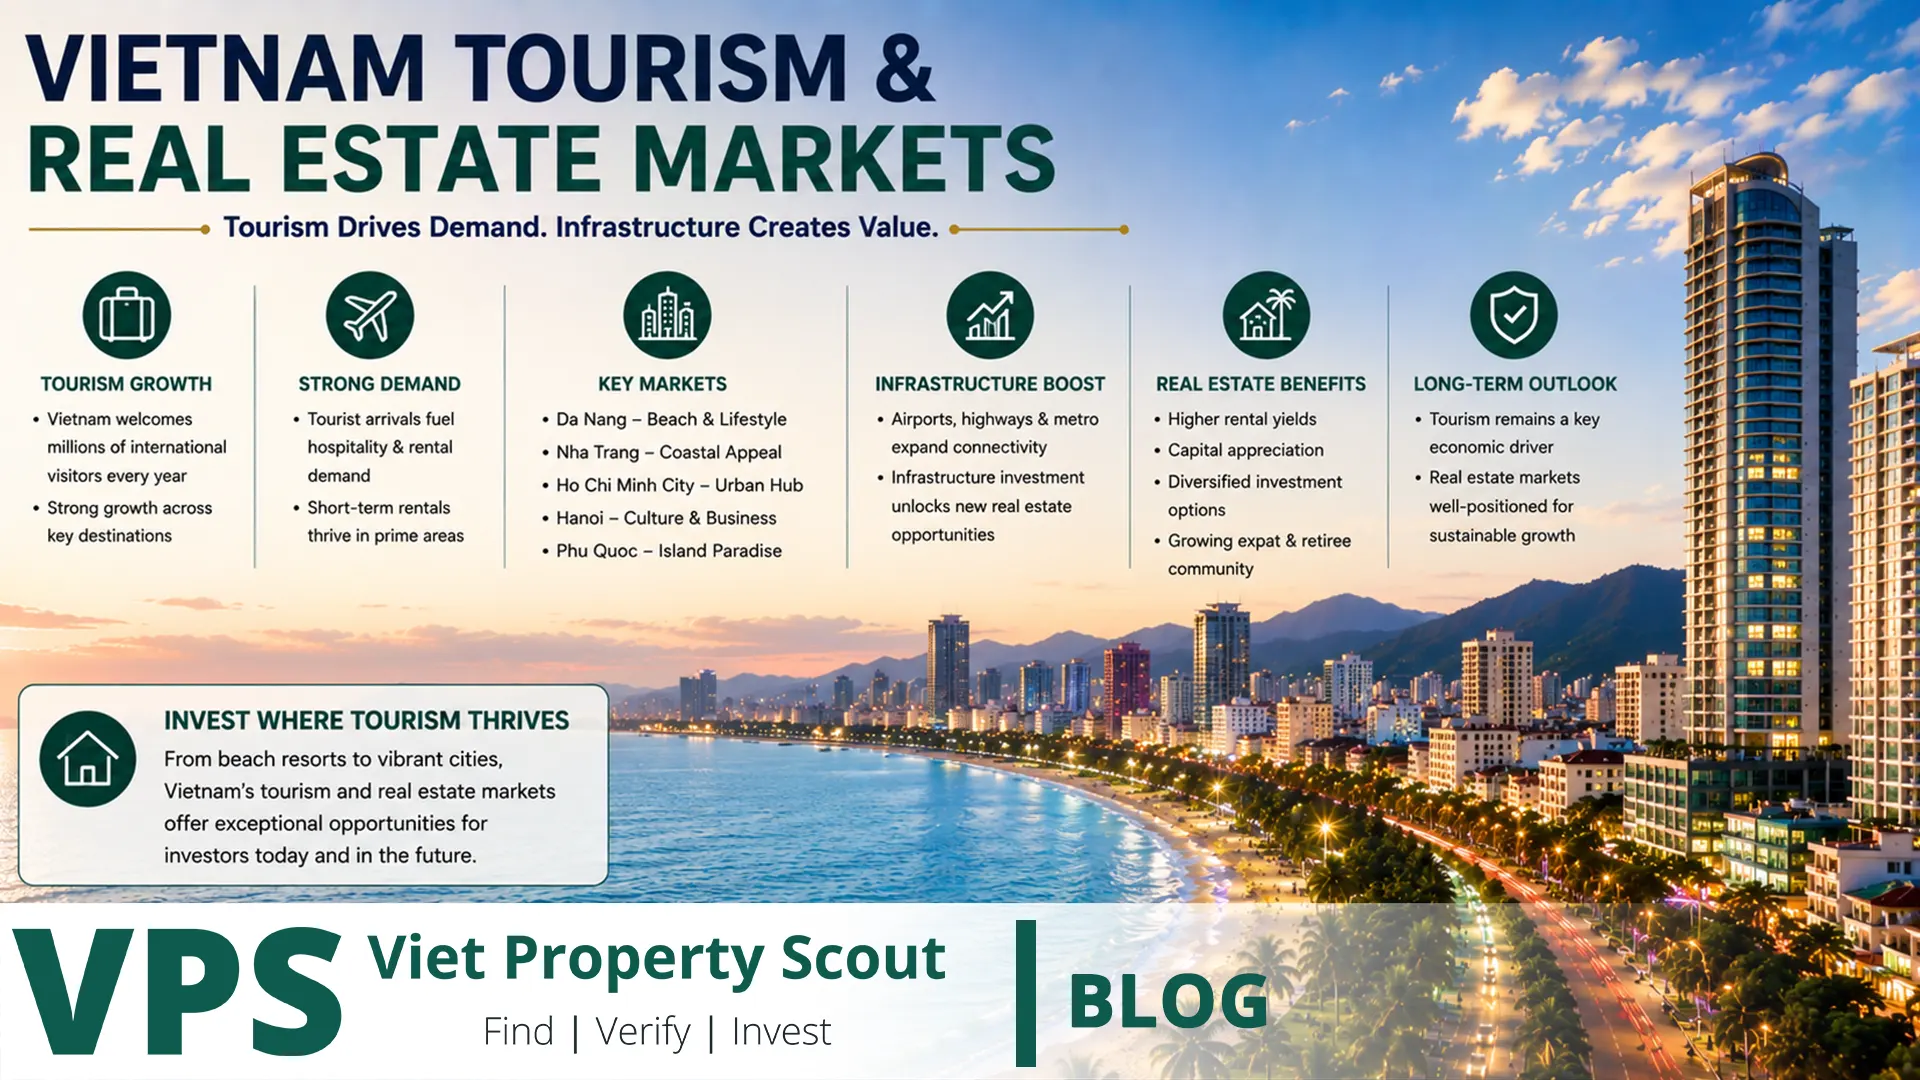
Краткий ответ: сильнее всего от туризма во Вьетнаме выигрывают не обязательно рынки с максимальным количеством посетителей, а те, которые способны превращать туристов в ночёвки, регулярные расходы, устойчивую загрузку, спрос на размещение, рабочие места и локальные услуги. В 2026 году особенно выделяются Đà Nẵng–Hội An, Nha Trang–Khánh Hòa, Phú Quốc, Ho Chi Minh City, Hanoi и Hạ Long–Quảng Ninh. Их инвестиционная логика различается. Phú Quốc и Nha Trang/Khánh Hòa сильнее зависят непосредственно от туризма; Đà Nẵng сочетает туризм с жилой, деловой и сервисной экономикой; Ho Chi Minh City и Hanoi получают туристический спрос внутри гораздо более диверсифицированных мегаполисов; Hạ Long требует особенно внимательного различия между общим числом посещений и фактическими ночёвками. Поэтому рост турпотока сам по себе не является достаточным основанием для покупки квартиры, земли, villa или condotel.
Туризм Вьетнама в 2026 году: сильный фон, но не автоматический рост всей недвижимости
За первые семь месяцев 2026 года Вьетнам принял около 13,9 млн международных посетителей, что на 13,8% больше аналогичного периода прошлого года. Международный поток поддерживает гостиницы, рестораны, транспорт, развлечения и торговлю.
Однако турист, проведший две ночи в городе, не становится автоматически покупателем жилья. Устойчивое влияние на недвижимость возникает, когда туризм создаёт постоянный экономический спрос: hotel rooms, serviced residences, законно работающие tourist apartments, retail, рестораны, транспорт, property management, занятость и новую инфраструктуру.
Местную статистику нельзя просто складывать
Административная реформа 2025 года изменила границы ряда рынков. Современный Đà Nẵng с 1 июля 2025 года включает бывшую провинцию Quảng Nam и туристическую экосистему Hội An. Современный Ho Chi Minh City включает бывшие Bình Dương и Bà Rịa–Vũng Tàu. Khánh Hòa расширилась после объединения с бывшим Ninh Thuận.
Кроме того, локальная статистика может учитывать посещения destinations или гостей объектов размещения, а не уникальных въехавших в страну людей. Один международный турист может быть посчитан в Hanoi, затем в Đà Nẵng и после этого в HCMC. Поэтому показатели городов не следует суммировать как национальный итог.
Какие рынки сильнее превращают туризм в спрос на недвижимость?
| Рынок | Связь туризма и недвижимости | Наиболее логичные продукты | Главный риск |
|---|---|---|---|
| Đà Nẵng–Hội An | Очень высокая и диверсифицированная | Отели, легальная hospitality, хорошие городские квартиры, retail | Новый supply, высокая цена и различия между районами |
| Nha Trang–Khánh Hòa | Очень высокая | Отели, resorts, юридически понятные coastal assets | Сезонность и международная зависимость |
| Phú Quốc | Очень высокая и прямая | Hotels, resorts, hospitality, tourist retail | Большой pipeline, tourism concentration, legal classification |
| Ho Chi Minh City | Высокая, но диверсифицированная | Hotels, serviced apartments, retail, long-term residential | Не путать туристический спрос с обычным жилым |
| Hanoi | Высокая в центре и hospitality | Hotels, serviced apartments, scarce central assets | Высокая цена входа и различие submarkets |
| Hạ Long–Quảng Ninh | Высокая, но выборочная | Hotels, entertainment, retail, overnight locations | Day trips и cruises не всегда создают много room nights |
1. Đà Nẵng–Hội An: один из наиболее сбалансированных рынков
За первые семь месяцев 2026 года объекты размещения расширенного Đà Nẵng обслужили более 12,1 млн посещений, включая свыше 6 млн международных. Количество overnight visits превысило 11 млн. Средняя продолжительность пребывания среди ночующих гостей составила около 1,79 дня, а международных — примерно 1,90 дня.
Эти показатели важнее простых arrivals, поскольку гостиничная экономика зависит от room nights, occupancy и реализованных тарифов. Кроме туризма, Đà Nẵng имеет администрацию, университеты, healthcare, technology, offices, international airport, MICE, golf, destination weddings и постоянное население.
После объединения с Quảng Nam в ту же административную экономику вошли Hội An и большой heritage/coastal tourism corridor. Поэтому недвижимость получает как прямой туристический эффект, так и косвенный эффект через рабочие места и долгосрочный жилой спрос.
Основные риски
- Нельзя применять статистику всей новой территории к любой квартире старого центра.
- Condominium supply значительно вырос с 2024 года.
- Близость к пляжу не заменяет доступ, парковку и management.
- Hội An, Hải Châu и новые районы — разные submarkets.
2. Nha Trang–Khánh Hòa: сильный international demand при более высокой туристической зависимости
Khánh Hòa зарегистрировала около 11,9 млн туристических посещений за первое полугодие 2026 года, включая примерно 4,6 млн международных. Nha Trang и Cam Ranh остаются ключевыми coastal accommodation markets, хотя статистика относится к расширенной провинции, а не только к Nha Trang.
Пляжи, Cam Ranh International Airport, direct flights, зрелая resort infrastructure и крупные рынки Южной Кореи, России и Китая поддерживают hotels, licensed hospitality, restaurants и coastal retail.
Но высокая доля leisure tourism увеличивает зависимость от seasonality, airline capacity, currency, geopolitics и изменений source markets. Asset без Vietnamese или long-term fallback demand имеет больший downside.
3. Phú Quốc: самая чистая туристическая инвестиционная идея и большой тест будущего supply
За первое полугодие 2026 года Phú Quốc принял почти 5,8 млн туристов, включая около 1,3 млн международных, а tourism revenue заметно вырос. Инфраструктурные проекты ускоряются перед APEC 2027.
Это один из наиболее прямых tourism-driven markets: hotel, resort, entertainment и tourist-retail values сильно зависят от arrivals, length of stay и spending.
Та же концентрация создаёт риск. Savills в 2026 году оценивал гостиничный pipeline Phú Quốc более чем в 10 000 rooms, существенная часть которых планируется к завершению до конца 2027 года. Сильная загрузка сегодня не гарантирует такой же ADR или occupancy после выхода новой supply.
В Phú Quốc сначала проверяйте землю и legal product
Resort apartment, beach residence, villa или condotel — marketing labels, а не доказательство residential status. Нужно проверять land classification, land-use term, approved project function, certificate, operator и rental agreement. Foreign buyer не должен считать tourism product эквивалентом qualifying residential apartment.
4. Ho Chi Minh City: туристический потенциал без зависимости только от туризма
Расширенный Ho Chi Minh City за первые семь месяцев 2026 года принял более 7,1 млн международных и свыше 31 млн внутренних посетителей. Одновременно город является крупнейшим коммерческим, финансовым, промышленным и сервисным центром страны, а объединение с Bình Dương и Bà Rịa–Vũng Tàu ещё сильнее диверсифицировало экономику.
Сильная недвижимость здесь должна обслуживать несколько demand engines: corporate travel, MICE, expatriates, healthcare, education, business assignments, permanent residents и leisure tourism.
Central hotels и serviced apartments получают прямой эффект от туризма. Ordinary residential apartments должны оцениваться в первую очередь по jobs, commute, schools и long-term housing demand.
5. Hanoi: культурный и деловой туризм сильнее поддерживает центральную hospitality
За семь месяцев 2026 года Hanoi принял более 21 млн туристических посещений, включая более 5,3 млн международных. Heritage tourism сочетается здесь с government, diplomatic, MICE и business travel.
Наиболее прямой эффект получают hotels, serviced apartments и scarce central assets около Hoàn Kiếm, Ba Đình и ключевых деловых районов. Жилой project на окраине нельзя оценивать через туристов Old Quarter, если его реальными drivers являются schools, offices, metro и families.
6. Hạ Long–Quảng Ninh: много посетителей, но важна конверсия в ночёвки
Quảng Ninh принял около 15,1 млн посетителей за первые семь месяцев 2026 года, включая примерно 3,11 млн международных. Hạ Long Bay, cruises, events и entertainment создают сильный destination brand.
Но day visitors и короткие cruise itineraries могут создавать большие arrival numbers без соответствующего количества room nights. Hotel или apartment investment должен опираться на overnight demand конкретной локации.
Какие типы недвижимости выигрывают сильнее?
| Тип | Связь с туризмом | Проверка |
|---|---|---|
| Hotel / Resort | Очень прямая | Occupancy, ADR, RevPAR, operator, pipeline, Capex |
| Licensed serviced residence | Прямая/средняя | Corporate/extended stay, license, management |
| Tourist apartment в compliant mixed-use | Прямая | Legal use, operations, tax, registration |
| Residential apartment | Чаще косвенная | Short-stay legality, long-term demand, building rules |
| Retail / F&B | Прямая при реальном footfall | Spending, seasonality, rent, operations |
| Land | Косвенная и долгосрочная | Planning, delivered infrastructure, end-user demand |
Ключевая ошибка: считать residential apartment автоматическим Airbnb
Высокий турпоток юридически не превращает жилую квартиру в hotel room. Нужно проверять approved building use, condominium rules, business requirements, tax, fire safety и guest registration.
Правила Ho Chi Minh City хорошо показывают различие: туристическая эксплуатация квартир в condominium регулируется вокруг apartments, специально предназначенных для туристического размещения в mixed-use buildings, а не любой жилой квартиры. Сначала legal use, затем short-term rental model.
Tourism growth не гарантирует investment return
Условный пример: legal tourism-accommodation asset покупается за 6 млрд VND и генерирует в среднем 60 млн VND gross monthly revenue, или 720 млн VND в год. Если management, OTA, cleaning, utilities, maintenance и vacancy забирают 35%, остаётся около 468 млн VND до finance и tax, примерно 7,8% purchase price. При падении revenue на 25% и частично фиксированных costs yield быстро сокращается. Поэтому нужно оценивать NOI, а не туристическую статистику.
Tourism stress test
| Сценарий | Вопрос |
|---|---|
| International visitors -20% | Domestic demand компенсирует? |
| 3 000 new rooms | Почему guest выберет этот asset? |
| ADR -15% | NOI покрывает costs? |
| Long low season | Есть MICE/business demand? |
| Short stay unavailable | Работает 6–12 month rental? |
| Source market/airline weakens | Demand diversified? |
Foreign buyer требует дополнительной проверки
Coastal projects часто используют слова residence, villa и apartment для продуктов с tourism/commercial legal status. Foreign buyer должен проверять project eligibility, foreign quota если применимо, land type, tenure, certificate, operator и rental structure.
Residential apartment и condotel нельзя сравнивать только по price/m²: права, срок, liquidity и future buyer pool могут быть разными.
Due diligence checklist
- Разделить total visitors, overnight guests и room nights.
- Проверить length of stay и seasonality.
- Проанализировать source-market concentration.
- Проверить реально работающие flights.
- Оценить 3–5 year room pipeline.
- Проверить legal property/land classification.
- Подтвердить short-term accommodation rights.
- Проверить operator, management contract и fees.
- Использовать achieved revenue вместо marketing guarantee.
- Посчитать NOI после всех operating costs.
- Определить long-term fallback demand.
- Определить natural resale buyer.
Красные флаги
- «Tourists +30%, property +30%.»
- Total arrivals вместо overnight demand.
- Игнорирование hotel pipeline.
- Condotel оценивается как residential apartment.
- Guaranteed yield без анализа guarantor.
- 365 nights full occupancy.
- Зависимость от одного source market.
- Land покупается только из-за announced tourism project.
- Airbnb считается legal потому, что так делают соседи.
- No long-term/resale fallback.
Какому инвестору какой рынок подходит?
| Цель | Рынок | Логика |
|---|---|---|
| Direct tourism exposure | Phú Quốc / Nha Trang | Tourism central demand engine |
| Tourism + liveable city | Đà Nẵng | Balanced tourism, residential, business |
| Protection from tourism slowdown | Ho Chi Minh City | Multiple economic drivers |
| Cultural/business hospitality | Hanoi | International + institutional + MICE |
| Strong leisure flow | Hạ Long | Strong brand, overnight conversion must be proven |
Часто задаваемые вопросы
Какой tourism property market лучший?
Единого победителя нет. Đà Nẵng наиболее сбалансирован, Phú Quốc и Nha Trang дают более прямое tourism exposure, HCMC и Hanoi более диверсифицированы.
Рост tourists автоматически повышает apartment prices?
Нет. Для residential важны jobs, population, supply, financing и long-term demand.
Phú Quốc автоматически лучший из-за роста?
Нет. Future hotel pipeline может усилить конкуренцию.
Любая квартира у моря — tourism investment?
Нет. Short-term legal use необходимо подтвердить.
Что важнее для hotel: arrivals или length of stay?
Room nights, occupancy, ADR и RevPAR обычно важнее headline arrivals.
Tourism оправдывает land purchase?
Только как один catalyst. Parcel planning, legal rights, real infrastructure и end-user demand остаются обязательными.
Вывод: покупайте способность превращать посетителей в доход, а не саму туристическую цифру
Сильнейший tourism-linked property market объединяет access, overnight demand, spending, diversified source markets, контролируемый supply и ясные legal rights. Đà Nẵng предлагает особенно сбалансированную модель; Nha Trang–Khánh Hòa и Phú Quốc дают более сильный tourism lever с большей seasonal/supply sensitivity; HCMC и Hanoi имеют более широкую экономическую защиту; Hạ Long требует доказательства реальной overnight conversion.
Find | Verify | Invest означает: найти real demand, проверить nights, revenue, legal use, supply, operator и exit и инвестировать только тогда, когда asset работает даже при tourism ниже optimistic scenario.