
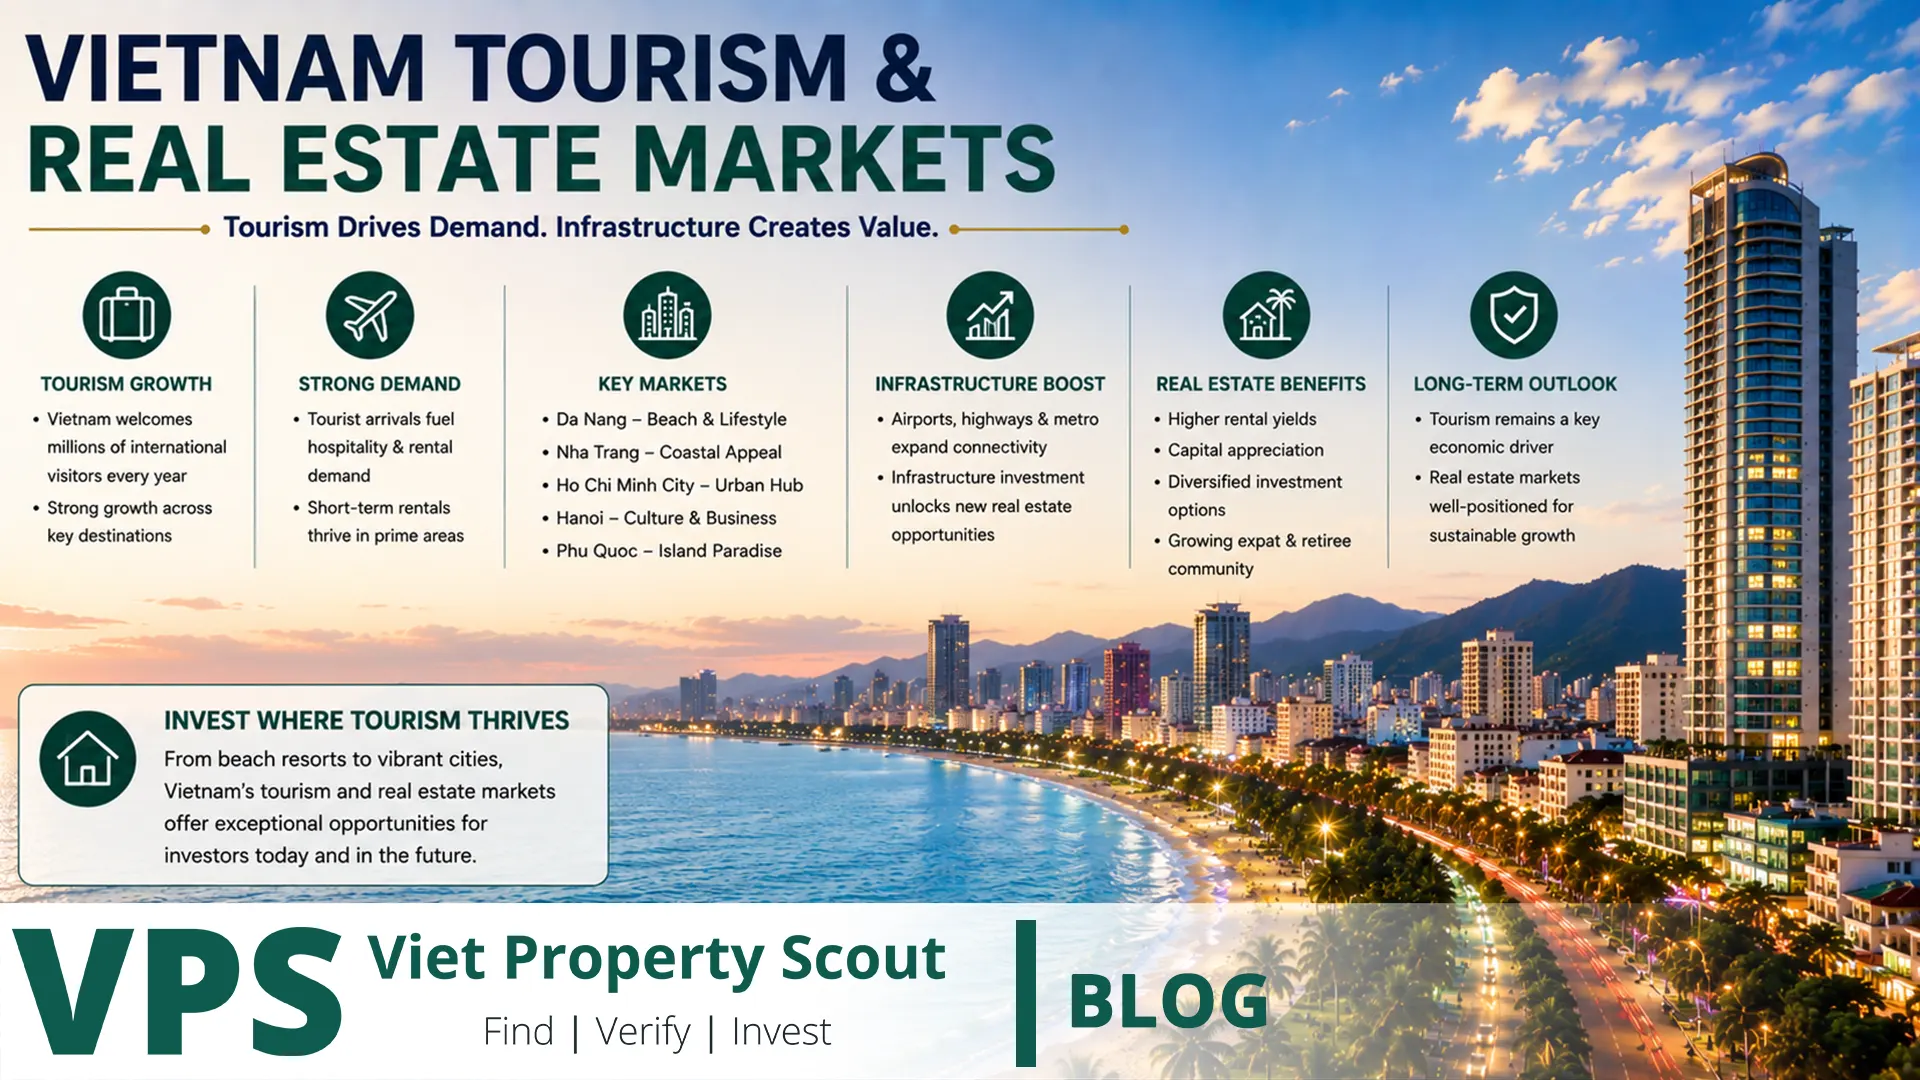
الجواب المختصر: أقوى استفادة عقارية من نمو السياحة في فيتنام لا تتحقق ببساطة في المدينة التي تسجل أكبر عدد من الزوار، بل في السوق الذي يستطيع تحويل الزوار إلى إقامات ليلية، إنفاق متكرر، إشغال مستدام، طلب على الإقامة، وظائف وخدمات محلية. في 2026 تبرز ستة أسواق بشكل خاص: Đà Nẵng–Hội An، Nha Trang–Khánh Hòa، Phú Quốc، Ho Chi Minh City، Hanoi وHạ Long–Quảng Ninh. لكن طبيعة الاستفادة تختلف. Phú Quốc وNha Trang/Khánh Hòa أكثر تعرضاً للسياحة كقطاع أساسي؛ Đà Nẵng يمتلك مزيجاً أكثر توازناً من السياحة والسكن والأعمال والخدمات؛ Ho Chi Minh City وHanoi يستفيدان من السياحة ضمن اقتصاد حضري أوسع بكثير؛ أما Hạ Long فيحتاج المستثمر فيه إلى التمييز بين عدد الزيارات وعدد الليالي الفندقية الفعلية. لذلك فإن ارتفاع أعداد السياح لا يبرر وحده شراء شقة أو أرض أو condotel.
السياحة الفيتنامية في 2026: خلفية قوية ولكنها لا تعني ارتفاع كل عقار
استقبلت فيتنام نحو 13.9 مليون زائر دولي في الأشهر السبعة الأولى من 2026، بزيادة 13.8% عن الفترة نفسها من العام السابق. كما ظل السفر الجوي هو القناة الرئيسية للزوار الدوليين. هذه الأرقام تدعم الفنادق والمطاعم والنقل والترفيه والتجزئة، لكنها لا تنتقل تلقائياً إلى أسعار كل شقة أو قطعة أرض.
السبب بسيط: السائح الذي يقضي ليلتين في مدينة لا يصبح مشتري منزل تلقائياً. التأثير العقاري يظهر عندما تتحول السياحة إلى طلب اقتصادي مستمر: غرف فندقية، serviced residences، شقق سياحية مرخصة، retail، مطاعم، موظفين، إدارة عقارات، نقل، إسكان للعاملين واستثمارات جديدة في البنية التحتية.
لا تجمع أرقام المدن معاً: طرق الإحصاء والحدود الإدارية مختلفة
يجب قراءة بيانات 2026 بحذر. Đà Nẵng الحالية تضم أيضاً كامل إقليم Quảng Nam السابق منذ 1 يوليو 2025، بما في ذلك منظومة Hội An السياحية. Ho Chi Minh City الحالية تشمل أيضاً Bình Dương وBà Rịa–Vũng Tàu السابقة. كما توسعت Khánh Hòa بعد دمج Ninh Thuận. لذلك فإن أرقام 2026 لهذه الكيانات لا تقارن مباشرة بسلاسل «المدينة القديمة» قبل 2025.
كما أن أعداد الزوار المحلية لا تساوي عدد الأشخاص الفريدين الذين دخلوا فيتنام. يمكن للزائر نفسه أن يُحتسب في Hanoi ثم Đà Nẵng ثم Ho Chi Minh City، وبعض الإحصاءات تقيس الزوار الذين تخدمهم منشآت الإقامة. لهذا لا ينبغي جمع أرقام الوجهات واستخدامها كأنها إجمالي وطني.
أي الأسواق تستفيد أكثر؟
| السوق | قوة انتقال السياحة إلى العقار | أفضل المنتجات | الخطر الرئيسي |
|---|---|---|---|
| Đà Nẵng–Hội An | مرتفعة جداً ومتنوعة | فنادق، إقامة مرخصة، شقق حضرية جيدة، retail | المعروض الجديد والأسعار المرتفعة واختلاف المناطق داخل المدينة الموسعة |
| Nha Trang–Khánh Hòa | مرتفعة جداً | فنادق، resort، وحدات ساحلية ذات تصنيف قانوني واضح | الموسمية واعتماد بعض المنتجات على السياحة الخارجية |
| Phú Quốc | مرتفعة جداً ومباشرة | فنادق، resorts، ضيافة، retail سياحي | معروض ضخم مستقبلي، اعتماد سياحي قوي، مخاطر تصنيف الأرض والمنتج |
| Ho Chi Minh City | مرتفعة لكن أكثر تنوعاً | فنادق، serviced apartments، retail، وحدات طويلة الأجل | عدم الخلط بين الطلب السياحي والطلب السكني العادي |
| Hanoi | مرتفعة في المركز والضيافة | فنادق، serviced apartments، عقارات مركزية محدودة العرض | ارتفاع سعر الدخول واختلاف الطلب بين الأحياء |
| Hạ Long–Quảng Ninh | مرتفعة ولكن أكثر انتقائية | فنادق، ترفيه، retail، منتجات قرب مناطق الإقامة | الزوار اليوميون والرحلات البحرية قد لا يولدون ليالي كافية لكل مشروع |
1. Đà Nẵng–Hội An: أقوى مزيج بين السياحة والمدينة القابلة للعيش
خلال الأشهر السبعة الأولى من 2026 خدمت منشآت الإقامة في Đà Nẵng الموسعة أكثر من 12.1 مليون زيارة، بينها أكثر من 6 ملايين زيارة دولية. كما تجاوز عدد الزيارات الليلية 11 مليوناً، وبلغ متوسط الإقامة بين من قضوا ليلة نحو 1.79 يوم، وقرابة 1.90 يوم للزوار الدوليين. هذا مهم لأن الاستثمار في الضيافة يعتمد على الليالي أكثر من اعتماده على مجرد دخول الزوار.
ميزة Đà Nẵng هي أنها ليست سوق beach tourism فقط. توجد إدارة، جامعات، مستشفيات، تكنولوجيا، أعمال، مطار دولي، MICE، golf، weddings، مطاعم وقطاع سكن دائم. بعد دمج Quảng Nam أضيفت أيضاً Hội An وسلسلة طويلة من الأصول الثقافية والساحلية إلى نفس الكيان الإداري.
لهذا تستفيد العقارات بطريقتين: الطلب السياحي المباشر على الضيافة، والطلب غير المباشر الناتج عن العمال والمديرين ورواد الأعمال والمهنيين الذين يحتاجون إلى سكن طويل الأجل.
أين تكون المخاطر؟
- لا تستخدم رقم السياحة للمدينة الموسعة لتبرير سعر أي شقة داخل المركز القديم.
- معروض condominium الجديد ارتفع بقوة منذ 2024، لذلك يجب قياس المنافسة بين الوحدات المتشابهة.
- القرب من البحر ليس بديلاً عن الوصول، الإدارة، مواقف السيارات أو الطلب المحلي.
- Hội An والساحل وHải Châu والمناطق السكنية الجديدة ليست سوقاً واحداً.
2. Nha Trang–Khánh Hòa: طلب دولي قوي ولكن السياحة أكثر مركزية في أطروحة الاستثمار
سجلت Khánh Hòa في النصف الأول من 2026 نحو 11.9 مليون زيارة سياحية، منها حوالي 4.6 مليون دولية، مع نمو قوي جداً على أساس سنوي. هذا يجعل الإقليم واحداً من أبرز أسواق السياحة الدولية في فيتنام. Nha Trang وCam Ranh هما من أهم محركات الإقامة الساحلية، لكن أرقام المقاطعة الجديدة تشمل نطاقاً أوسع من مدينة Nha Trang نفسها.
قوة السوق تأتي من الشاطئ، المطار الدولي، الرحلات المباشرة، resort ecosystem وقاعدة زوار دولية كبيرة تشمل أسواقاً مثل كوريا وروسيا والصين وغيرها. هذا يمكن أن يدعم الفنادق، الوحدات السياحية المرخصة، المطاعم والتجزئة الساحلية.
لكن الاعتماد الأكبر على السفر الترفيهي يجعل المستثمر أكثر تعرضاً للموسمية، أسعار الطيران، تغير mix الجنسيات، geopolitics والعملات. الوحدة التي لا تستطيع جذب مستأجر محلي أو طويل الأجل عندما يضعف السياح تحمل مخاطرة أكبر.
3. Phú Quốc: أقوى أطروحة سياحية خالصة وأعلى حساسية للعرض
استقبلت Phú Quốc في النصف الأول من 2026 ما يقارب 5.8 مليون زيارة، منها نحو 1.3 مليون دولية، مع نمو قوي في الإيرادات السياحية. كما تتسارع الاستثمارات المرتبطة بالبنية التحتية وAPEC 2027.
من زاوية العقار، Phú Quốc هي أوضح مثال على سوق تعتمد فيه قيمة الفنادق والمنتجعات والتجزئة والترفيه على قدرة الجزيرة على جذب الزوار وإنفاقهم وإطالة مدة إقامتهم. وفي الوقت نفسه، هذا هو سبب ارتفاع المخاطر: إذا تباطأ السفر فإن جزءاً أكبر من الاقتصاد العقاري المحلي يتأثر معاً.
هناك أيضاً pipeline ضيافة كبير. تقديرات Savills لعام 2026 تشير إلى أن أكثر من 10,000 غرفة إضافية كانت قيد التطوير في Phú Quốc بهدف إنجاز جزء كبير منها قبل نهاية 2027. الطلب القوي اليوم لا يعني أن الإشغال أو ADR سيبقيان بنفس المستوى عندما تدخل آلاف الغرف الجديدة السوق.
في Phú Quốc لا تشتري الاسم التجاري قبل فحص الأرض
كلمات مثل resort apartment، beach residence، villa أو condotel لا تثبت أن المنتج residential housing. يجب التحقق من نوع الأرض، مدة الاستخدام، وظيفة المشروع، شهادة الملكية، حقوق التأجير، المشغل وعقد الإدارة. هذا مهم خصوصاً للمشتري الأجنبي الذي لا يجب أن يفترض أن منتجاً سياحياً يملك نفس حقوق apartment سكنية مؤهلة.
4. Ho Chi Minh City: أفضل سوق لمن يريد السياحة دون الاعتماد عليها وحدها
سجلت Ho Chi Minh City الموسعة في الأشهر السبعة الأولى من 2026 أكثر من 7.1 مليون زائر دولي وأكثر من 31 مليون زيارة محلية، مع إيرادات سياحية كبيرة. في الوقت نفسه هي أكبر مركز تجاري ومالي وصناعي وخدماتي في البلاد، وبعد دمج Bình Dương وBà Rịa–Vũng Tàu أصبحت جغرافيتها الاقتصادية أكثر تنوعاً.
لهذا فإن أفضل أطروحة عقارية مرتبطة بالسياحة هنا ليست عادة «شراء شقة لأنها في مدينة سياحية»، بل امتلاك أصل يمكنه خدمة أكثر من محرك طلب: corporate travel، MICE، expatriates، healthcare، education، business assignments، long-term residents والسياح.
الفنادق والserviced apartments المركزية تستفيد مباشرة من الزائر الدولي. الشقق السكنية العادية تستفيد بصورة أقل مباشرة؛ قيمتها يجب أن تعتمد أساساً على العمل والسكن والنقل، مع اعتبار السياحة عامل دعم فقط.
5. Hanoi: السياحة الثقافية والأعمال تدعمان الضيافة المركزية أكثر من الضواحي السكنية
استقبلت Hanoi في الأشهر السبعة الأولى من 2026 أكثر من 21 مليون زيارة سياحية، بينها أكثر من 5.3 مليون زيارة دولية. العاصمة تستفيد من السياحة الثقافية والتاريخية إلى جانب السفر الحكومي والدبلوماسي وMICE والأعمال.
الاستفادة العقارية الأقوى تظهر في الفنادق وserviced apartments والمباني ذات الموقع المركزي بالقرب من Hoàn Kiếm، Ba Đình وممرات الأعمال والخدمات. أما مشروع سكني بعيد في غرب أو شرق Hanoi فلا ينبغي تسعيره على أساس عدد السياح في Old Quarter. محركاته الطبيعية قد تكون المدارس والمكاتب والمترو والعائلات وليس السياحة.
6. Hạ Long–Quảng Ninh: عدد الزوار قوي لكن الليالي هي الاختبار الحقيقي
استقبلت Quảng Ninh نحو 15.1 مليون زيارة في الأشهر السبعة الأولى من 2026، منها حوالي 3.11 مليون دولية. Hạ Long Bay، cruise tourism، entertainment والفعاليات تعطي المنطقة رؤية دولية قوية.
لكن هناك فرق مهم بين destination popularity وproperty cash flow. بعض الزوار يأتون في رحلة يومية أو cruise itinerary قصيرة ثم يواصلون الرحلة. إذا كان مشروع فندقي أو apartment يعتمد على ليالٍ متعددة، فيجب التحقق من نسبة overnight demand في منطقته المحددة وليس استخدام total arrivals فقط.
أي نوع عقار يستفيد أكثر من السياحة؟
| نوع العقار | ارتباطه بالسياحة | ما يجب التحقق منه |
|---|---|---|
| Hotel / Resort | مباشر جداً | Occupancy، ADR، RevPAR، operator، pipeline، Capex |
| Serviced residence مرخص | مباشر إلى متوسط | Corporate/extended stay، الترخيص، الإدارة |
| Tourist apartment في mixed-use مشروع مناسب | مباشر | الاستخدام القانوني، قواعد التشغيل، الضرائب والتسجيل |
| Residential apartment | غير مباشر غالباً | السماح بالإيجار القصير، الطلب طويل الأجل، قواعد البناء |
| Retail / F&B | مباشر إذا كان footfall حقيقياً | إنفاق الزوار، الموسمية، الإيجار والتشغيل |
| Land | غير مباشر وبطيء | التخطيط، البنية المنفذة، الطلب النهائي وليس إشاعة السياحة |
أكبر خطأ: افتراض أن apartment سكنية يمكن تشغيلها تلقائياً كـAirbnb
السياحة القوية لا تحول residential apartment إلى hotel room قانونياً. يجب فحص الاستخدام المعتمد للمبنى، قواعد condominium، متطلبات business، الضرائب، fire safety، تسجيل الضيوف واللوائح المحلية.
Ho Chi Minh City تقدم مثالاً واضحاً: تنظيم إدارة المباني السكنية يميز بين الشقق السكنية وبين apartment المخصصة قانونياً كمنشآت إقامة سياحية داخل mixed-use buildings. لذلك يجب على المستثمر أن يثبت legal use أولاً ثم يبني نموذج short-term rental، لا العكس.
السياحة يمكن أن ترفع الإيراد ولا تضمن العائد
مثال تعليمي فقط: لنفترض أصلاً مرخصاً للإقامة السياحية بسعر 6 مليارات VND، يحقق متوسط إيراد إجمالي 60 مليون VND شهرياً عبر السنة، أي 720 مليون سنوياً. إذا استهلكت الإدارة والمنصات والتنظيف والمرافق والصيانة والفراغ 35% من الإيراد، يبقى نحو 468 مليون VND قبل التمويل والضرائب، أي حوالي 7.8% من سعر الشراء. إذا انخفض الإيراد 25% مع بقاء جزء كبير من التكاليف، قد ينخفض العائد بسرعة. لذلك يجب مقارنة السعر بـNOI لا بعدد السياح.
اختبار الضغط السياحي
| السيناريو | السؤال |
|---|---|
| الزوار الدوليون -20% | هل يكفي الطلب المحلي؟ |
| إضافة 3,000 غرفة منافسة | ما سبب اختيار الضيف لهذا الأصل؟ |
| تراجع ADR 15% | هل يغطي NOI التكاليف والتمويل؟ |
| موسم أمطار أطول | هل لدى السوق MICE أو business demand خارج الموسم؟ |
| منع short stay في المبنى | هل يعمل الأصل كإيجار 6–12 شهراً؟ |
| تغير شركة الطيران أو السوق المصدر | هل الطلب متنوع جغرافياً؟ |
المستثمر الأجنبي يحتاج إلى طبقة تحقق إضافية
في الأسواق الساحلية يوجد عدد كبير من المنتجات التي تستخدم كلمات residence أو villa أو apartment في التسويق ولكنها ليست بالضرورة residential housing بالمفهوم القانوني. على الأجنبي التحقق من أهلية المشروع، foreign quota عندما ينطبق نظام الإسكان، نوع الأرض، مدة الحق، الشهادة، المشغل وعقد التأجير.
لا ينبغي مقارنة apartment سكنية مؤهلة بcondotel أو tourism villa بناءً على السعر للمتر فقط. الحقوق القانونية، المدة، السيولة وقاعدة المشترين مختلفة.
قائمة due diligence للاستثمار العقاري المرتبط بالسياحة
- حدد هل البيانات هي total visitors أم overnight guests أم room nights.
- تحقق من متوسط مدة الإقامة وموسمية الأشهر.
- حلل الدول المصدرية للزوار ومدى تركّزها.
- افحص الرحلات الجوية الحالية لا المعلنة فقط.
- احسب hotel/room pipeline خلال 3–5 سنوات.
- حدد التصنيف القانوني للعقار والأرض.
- تحقق من أن short-term accommodation مسموح فعلياً.
- راجع operator وعقد الإدارة وكل الرسوم.
- استخدم الإيراد المحقق، لا rental guarantee التسويقية.
- احسب NOI بعد OTA، إدارة، تنظيف، مرافق، صيانة وفراغ.
- حدد الطلب المحلي أو الطويل الأجل كخطة بديلة.
- اختبر سهولة إعادة البيع ومن هو المشتري الطبيعي.
علامات التحذير
- «عدد السياح ارتفع 30% إذن سعر العقار سيرتفع 30%».
- استخدام total arrivals بدلاً من overnight demand.
- تجاهل آلاف الغرف الجديدة قيد الإنشاء.
- تقييم condotel كأنه apartment سكنية.
- ضمان عائد بدون فحص الجهة الضامنة.
- بناء النموذج على 365 ليلة إشغال.
- الاعتماد على سوق مصدر واحد مثل كوريا أو الصين أو روسيا.
- شراء أرض بسبب مشروع سياحي مُعلن فقط.
- افتراض أن Airbnb مسموح لأن ملاكاً آخرين يفعلونه.
- عدم وجود خطة B للإيجار الطويل أو إعادة البيع.
أي سوق يناسب أي مستثمر؟
| الهدف | السوق الأكثر منطقية | السبب |
|---|---|---|
| تعرض سياحي مباشر | Phú Quốc / Nha Trang | السياحة جزء مركزي من الاقتصاد العقاري |
| سياحة + مدينة قابلة للعيش | Đà Nẵng | تنوع سياحي وسكني وأعمال |
| دفاع أكبر ضد تراجع السياحة | Ho Chi Minh City | اقتصاد متعدد المحركات |
| ضيافة ثقافية وأعمال | Hanoi | زوار دوليون + مؤسسات + MICE |
| تدفق سياحي وترفيهي قوي | Hạ Long | وجهة معروفة لكن يجب إثبات overnight conversion |
الأسئلة الشائعة
ما أفضل سوق سياحي عقاري في فيتنام؟
لا يوجد سوق واحد أفضل لكل استراتيجية. Đà Nẵng هو من أكثر الأسواق توازناً، Phú Quốc وNha Trang أكثر مباشرة في التعرض السياحي، بينما HCMC وHanoi أكثر تنوعاً وأقل اعتماداً على السياحة وحدها.
هل ارتفاع السياحة يرفع أسعار الشقق؟
ليس تلقائياً. الأثر أقوى على الفنادق والإقامة والخدمات. أسعار الشقق السكنية تعتمد أيضاً على الوظائف والسكان والمعروض والتمويل وجودة المبنى.
هل Phú Quốc أفضل لأن السياحة تنمو بسرعة؟
النمو قوي، لكن المعروض المستقبلي الكبير يجعل المنافسة عاملاً رئيسياً. يجب مقارنة الطلب الجديد بكل غرفة أو وحدة جديدة ستدخل السوق.
هل apartment قرب الشاطئ استثمار سياحي تلقائياً؟
لا. يجب إثبات الاستخدام القانوني للإقامة القصيرة وقواعد المبنى والتسجيل والضرائب.
ما الأهم: عدد السياح أم مدة الإقامة؟
للاستثمار الفندقي، الليالي والإيراد لكل غرفة أهم عادةً من مجرد عدد الزوار.
هل السياحة تبرر شراء الأراضي؟
يمكن أن تكون محفزاً، لكنها لا تلغي ضرورة التخطيط والحق القانوني والبنية المنفذة والطلب النهائي.
الخلاصة: اشترِ القدرة على تحويل الزائر إلى دخل، لا رقم السياحة فقط
أفضل سوق عقاري مستفيد من السياحة ليس بالضرورة صاحب أعلى عدد زوار، بل السوق الذي يجمع بين الوصول، الإقامة الليلية، الإنفاق، تنوع مصادر الطلب، عرض منضبط وحقوق قانونية واضحة. Đà Nẵng يقدم حالياً أحد أكثر النماذج توازناً؛ Nha Trang–Khánh Hòa وPhú Quốc يقدمان تعرضاً سياحياً أقوى ولكن بمخاطر موسمية ومعروض أعلى؛ Ho Chi Minh City وHanoi يمنحان حماية أكبر بفضل اقتصادهما المتنوع؛ Hạ Long يحتاج إلى تحليل أدق لتحويل الزيارة إلى ليلة وإيراد.
Find | Verify | Invest يعني: ابحث عن الطلب الحقيقي، تحقق من الليالي والإيراد والتصنيف القانوني والمعروض والمشغل والخروج، ثم استثمر فقط إذا كان الأصل يعمل حتى عندما تكون السياحة أضعف من السيناريو المتفائل.