
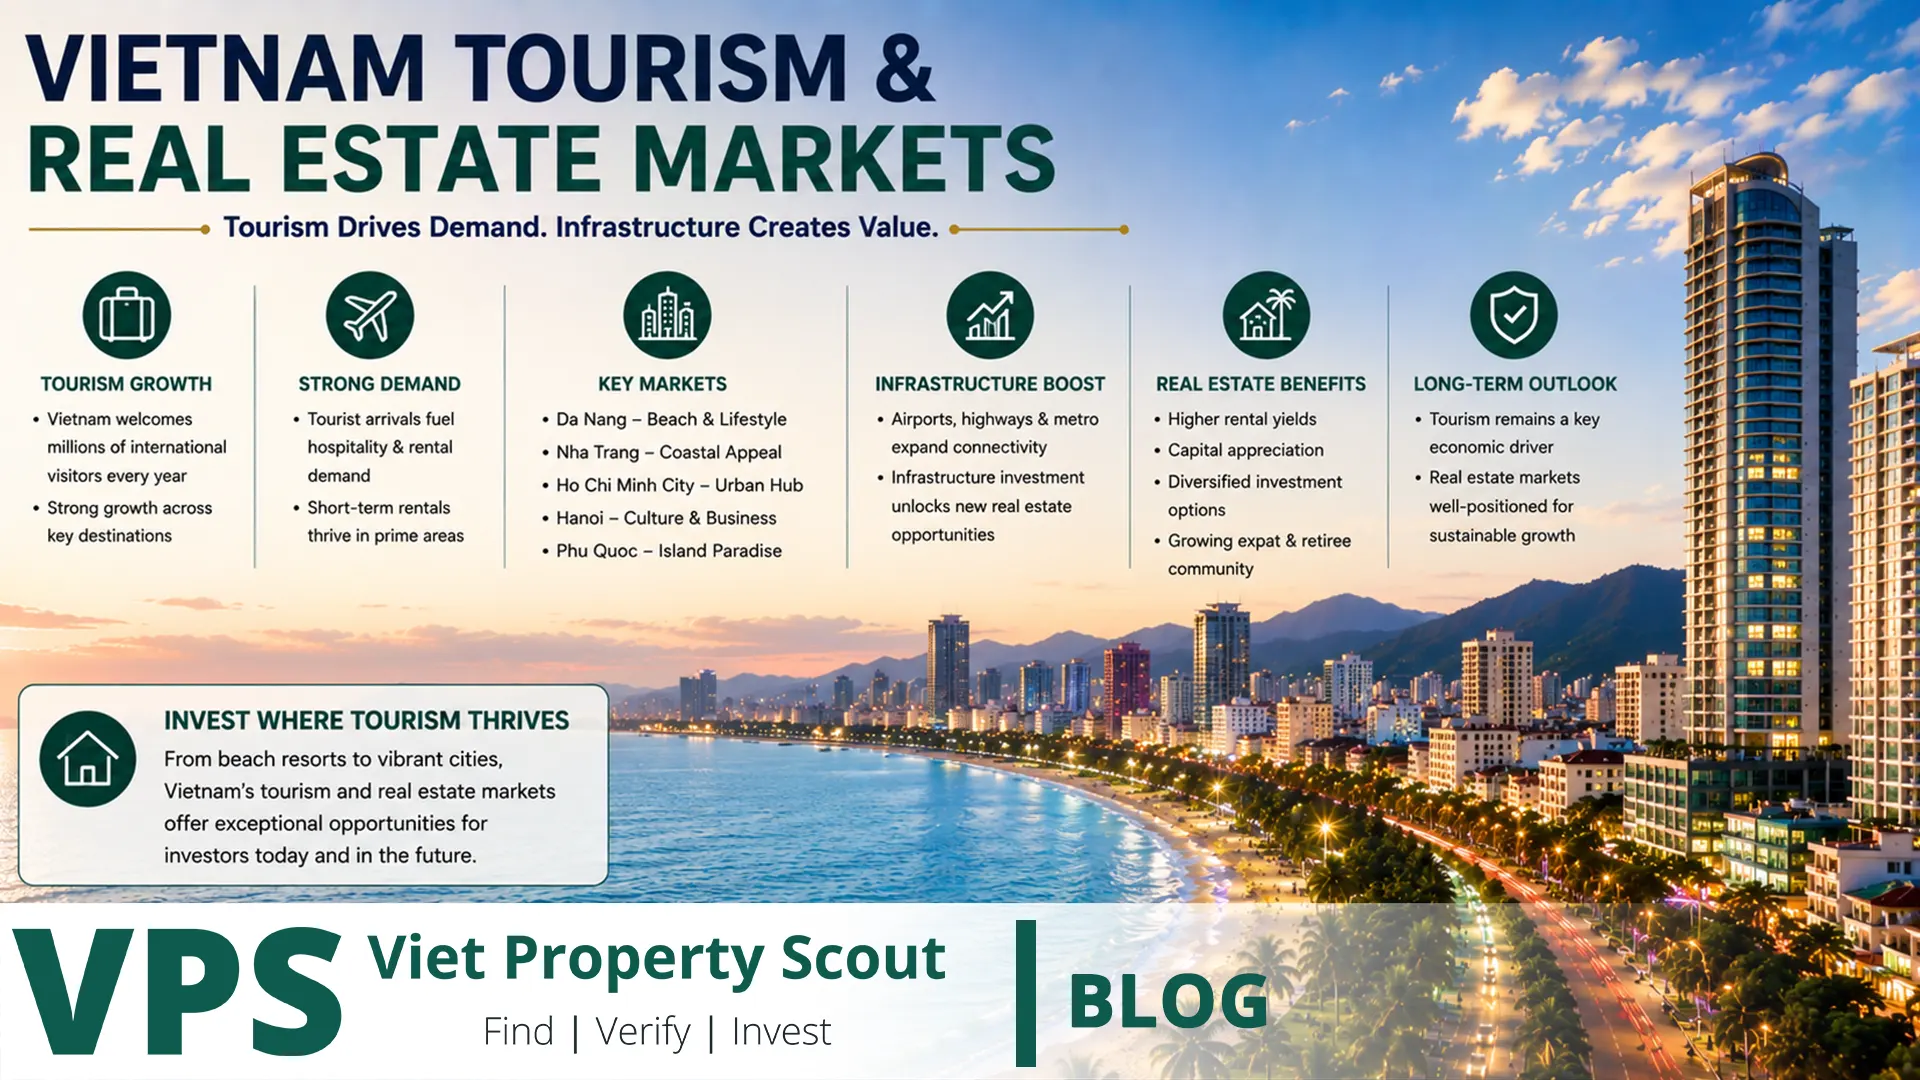
Коротка відповідь: найбільше від туризму у В'єтнамі виграють не обов'язково ринки з найбільшою кількістю відвідувачів, а ті, що здатні перетворювати туристичний потік на ночівлі, регулярні витрати, стійку завантаженість, попит на розміщення, робочі місця та місцеву сервісну економіку. У 2026 році особливо виділяються Đà Nẵng–Hội An, Nha Trang–Khánh Hòa, Phú Quốc, Ho Chi Minh City, Hanoi та Hạ Long–Quảng Ninh. Їхня інвестиційна логіка різна. Phú Quốc і Nha Trang/Khánh Hòa мають більш прямий tourism exposure; Đà Nẵng поєднує туризм із житлом, бізнесом та сервісами; Ho Chi Minh City і Hanoi отримують туристичний попит усередині значно ширших міських економік; у Hạ Long необхідно відрізняти загальну кількість відвідувань від реальних ночівель. Тому зростання турпотоку саме по собі не є достатньою причиною купувати apartment, land, villa або condotel.
Туризм В'єтнаму у 2026 році: сильний фон, але не автоматичний каталізатор усієї нерухомості
За перші сім місяців 2026 року В'єтнам прийняв близько 13,9 млн міжнародних відвідувачів, що на 13,8% більше рік до року. Це підтримує hotels, restaurants, transport, entertainment та retail.
Проте турист, який проводить дві ночі в місті, не стає автоматично покупцем житла. Стійкий ефект для property виникає тоді, коли tourism створює room nights, hospitality demand, jobs, management businesses, worker housing, restaurants, retail та infrastructure investment.
Локальні visitor numbers не можна просто складати
Адміністративна реформа 2025 року змінила межі ринків. Сучасний Đà Nẵng з 1 липня 2025 року включає колишній Quảng Nam і tourism ecosystem Hội An. Сучасний Ho Chi Minh City включає колишні Bình Dương та Bà Rịa–Vũng Tàu. Khánh Hòa розширилася після об'єднання з колишнім Ninh Thuận.
Крім того, local tourism data можуть рахувати destination visits або guests served by accommodation establishments, а не unique border arrivals. Один traveler може бути врахований у Hanoi, Đà Nẵng і HCMC окремо.
Які ринки найкраще перетворюють tourism на property demand?
| Ринок | Tourism-to-property transmission | Найбільш логічні assets | Main risk |
|---|---|---|---|
| Đà Nẵng–Hội An | Дуже висока і diversified | Hotels, legal hospitality, urban apartments, retail | New supply, high prices, різні submarkets |
| Nha Trang–Khánh Hòa | Дуже висока | Hotels, resorts, legally clear coastal products | Seasonality та international dependence |
| Phú Quốc | Дуже висока і пряма | Hotels, resorts, hospitality, tourist retail | Large pipeline, tourism concentration, legal classification |
| Ho Chi Minh City | Висока, але diversified | Hotels, serviced apartments, retail, long-term residential | Не плутати tourism із ordinary housing demand |
| Hanoi | Висока в central hospitality | Hotels, serviced apartments, scarce central assets | High entry price та submarket differences |
| Hạ Long–Quảng Ninh | Висока, але selective | Hotels, entertainment, retail, overnight locations | Day trips і cruises можуть не створювати достатньо nights |
1. Đà Nẵng–Hội An: один із найзбалансованіших ринків
У перші сім місяців 2026 року accommodation establishments у розширеному Đà Nẵng обслужили понад 12,1 млн guest visits, з них понад 6 млн international. Overnight visits перевищили 11 млн, а average stay для overnight guests становив приблизно 1,79 дня, для international visitors близько 1,90 дня.
Для hospitality це важливіше за headline arrivals, адже economics залежать від room nights, occupancy та achieved rates. Đà Nẵng також має administration, universities, healthcare, technology, offices, international airport, MICE, golf, destination weddings та постійне населення.
Після merger із Quảng Nam до сучасної міської економіки входить і Hội An. Тому tourism створює як direct accommodation demand, так і indirect long-term housing demand через jobs та services.
Ризики Đà Nẵng
- Не використовуйте статистику всієї нової території для valuation кожної квартири старого центру.
- Condominium supply помітно збільшився з 2024 року.
- Beach proximity не замінює access, parking і management.
- Hội An, Hải Châu та нові residential areas є різними submarkets.
2. Nha Trang–Khánh Hòa: сильний international demand із вищою tourism sensitivity
Khánh Hòa за перше півріччя 2026 року зафіксувала приблизно 11,9 млн tourist visits, з них близько 4,6 млн international. Nha Trang і Cam Ranh залишаються важливими coastal accommodation hubs, хоча статистика стосується розширеної province, а не лише Nha Trang.
Beaches, Cam Ranh International Airport, direct flights, mature resort ecosystem і strong source markets підтримують hotels, licensed hospitality, restaurants і coastal retail.
Водночас reliance on leisure tourism означає вищу чутливість до seasonality, airline capacity, FX, geopolitics та source-market changes. Asset без credible local або long-term fallback має вищий downside.
3. Phú Quốc: найчистіша tourism thesis і великий future-supply test
Phú Quốc прийняв майже 5,8 млн visitors у першому півріччі 2026 року, включно приблизно з 1,3 млн international visitors. Tourism revenue також сильно зріс, а infrastructure investment прискорюється перед APEC 2027.
Це один із найбільш tourism-driven property markets країни. Hotel, resort, entertainment і tourist-retail economics напряму залежать від visitor volume, length of stay та spending.
Але саме ця концентрація створює ризик. За оцінкою Savills у 2026 році, у Phú Quốc у development pipeline перебувало понад 10 000 hotel rooms, значну частину яких планували завершити до кінця 2027 року. Current strong occupancy не гарантує такої ж performance після new supply.
У Phú Quốc спочатку legal land/product, потім brand
Resort apartment, beach residence, villa або condotel не доводять residential status. Потрібно перевіряти land type, tenure, approved function, certificate, operator та rental-management agreement. Foreign buyer не повинен прирівнювати tourism product до qualifying residential apartment.
4. Ho Chi Minh City: tourism benefit без повної залежності від tourism
Розширений Ho Chi Minh City прийняв понад 7,1 млн international і понад 31 млн domestic visitors у перші сім місяців 2026 року. Одночасно це найбільший commercial, financial, industrial і services hub країни, ще більш diversified після merger із Bình Dương та Bà Rịa–Vũng Tàu.
Сильна property thesis тут базується на кількох demand engines: corporate travel, MICE, expats, healthcare, education, business assignments, residents та leisure visitors.
Central hotels і serviced apartments отримують direct tourism benefit. Ordinary residential apartments більше залежать від jobs, schools, commuting та long-term housing.
5. Hanoi: cultural і business tourism найбільше підтримують central hospitality
Hanoi прийняв понад 21 млн tourist visits у перші сім місяців 2026 року, включно з понад 5,3 млн international. Heritage tourism поєднується з government, diplomacy, MICE та business travel.
Найбільш прямий property effect видно в hotels, serviced apartments і scarce central assets біля Hoàn Kiếm, Ba Đình та business corridors. Suburban residential project не слід оцінювати через Old Quarter tourism.
6. Hạ Long–Quảng Ninh: сильний visitor flow, але ключовою є overnight conversion
Quảng Ninh прийняв приблизно 15,1 млн visitors у перші сім місяців 2026 року, з них близько 3,11 млн international. Hạ Long Bay, cruises, events та entertainment створюють strong destination brand.
Проте day visitors і short cruise stops можуть давати великі visitor counts без достатньої кількості room nights. Для hotel/apartment investment потрібно перевіряти overnight demand конкретної micro-location.
Які property types найбільше виграють?
| Asset | Tourism linkage | Що перевіряти |
|---|---|---|
| Hotel / Resort | Дуже прямий | Occupancy, ADR, RevPAR, operator, pipeline, Capex |
| Licensed serviced residence | Прямий/середній | Corporate demand, license, management |
| Tourist apartment у compliant mixed-use | Прямий | Legal use, operations, tax, registration |
| Residential apartment | Переважно непрямий | Short-stay legality, long-term demand, building rules |
| Retail / F&B | Прямий при real footfall | Visitor spending, seasonality, rent, operations |
| Land | Непрямий і long-term | Planning, delivered infrastructure, end-user demand |
Найбільша помилка: автоматично моделювати residential apartment як Airbnb
Strong tourism юридично не робить residential apartment hotel room. Необхідно перевірити approved use, condominium rules, business requirements, tax, fire safety і guest registration.
Ho Chi Minh City добре демонструє принцип: tourist accommodation у condominiums регулюється навколо apartments, призначених для tourism accommodation у mixed-use buildings, а не будь-якої residential apartment. Спочатку legal use, потім short-stay model.
Tourism revenue не гарантує investment return
Ілюстративний приклад: legal tourism accommodation asset коштує 6 млрд VND і дає в середньому 60 млн VND gross revenue на місяць, тобто 720 млн на рік. Якщо management, OTA fees, cleaning, utilities, maintenance і vacancy становлять 35%, залишається приблизно 468 млн VND before finance/tax, близько 7,8% purchase price. Revenue decline на 25% при частково fixed costs може різко зменшити yield. Тому потрібен NOI analysis.
Tourism stress test
| Scenario | Question |
|---|---|
| International visitors -20% | Domestic demand compensates? |
| 3 000 competing rooms | Why this property? |
| ADR -15% | NOI still works? |
| Longer low season | MICE/business fallback? |
| No short stay | 6–12 month rental viable? |
| Source market weakens | Demand diversified? |
Foreign buyer потребує додаткової перевірки
Coastal projects часто використовують residence, villa або apartment для tourism/commercial products. Потрібно перевірити project eligibility, foreign quota де застосовується, land type, tenure, certificate, operator і rental structure.
Residential apartment та condotel не можна порівнювати лише за price/m². Legal rights, tenure, liquidity і buyer pool можуть бути різними.
Due diligence checklist
- Відрізнити total visitors, overnight guests і room nights.
- Перевірити length of stay і seasonality.
- Проаналізувати source markets.
- Перевірити actual operating flights.
- Оцінити 3–5 year hotel pipeline.
- Перевірити legal property і land classification.
- Підтвердити short-term accommodation rights.
- Перевірити operator, management contract і fees.
- Використовувати achieved revenue, не marketing guarantee.
- Розрахувати NOI після всіх operating costs.
- Визначити long-term fallback demand.
- Визначити natural resale buyer.
Red flags
- “Tourism +30%, property +30%.”
- Total arrivals замість overnight demand.
- Ігнорування new room pipeline.
- Condotel valuation як residential apartment.
- Guaranteed return без guarantor analysis.
- 365 nights full occupancy.
- Dependence on one source market.
- Land purchase only because tourism project announced.
- Airbnb assumed legal because neighbours do it.
- No long-term or resale fallback.
Якому investor який market?
| Goal | Market | Reason |
|---|---|---|
| Direct tourism exposure | Phú Quốc / Nha Trang | Tourism central demand engine |
| Tourism + liveable city | Đà Nẵng | Diversified tourism, housing, business |
| Protection from tourism slowdown | Ho Chi Minh City | Multiple demand engines |
| Cultural/business hospitality | Hanoi | International + institutional + MICE |
| Strong leisure flow | Hạ Long | Strong brand; overnight conversion required |
Поширені запитання
Який tourism property market найкращий?
Єдиного переможця немає. Đà Nẵng найбільш balanced; Phú Quốc і Nha Trang мають more direct tourism exposure; HCMC і Hanoi більш diversified.
Tourist growth автоматично піднімає apartment prices?
Ні. Residential value також залежить від jobs, population, supply, financing і long-term demand.
Phú Quốc автоматично best через швидкий tourism growth?
Ні. Large future hotel pipeline може підвищити competition.
Будь-яка beach apartment є tourism investment?
Ні. Short-stay legal use потрібно підтвердити.
Що важливіше для hotel: visitors чи stay length?
Room nights, occupancy, ADR і RevPAR зазвичай важливіші.
Tourism growth виправдовує land investment?
Лише як один catalyst. Parcel planning, legal rights, delivered infrastructure і real end-user demand залишаються критичними.
Висновок: купуйте здатність перетворювати visitor на income, а не саму tourism statistic
Найсильніший tourism-linked property market поєднує access, overnight demand, visitor spending, diversified source markets, manageable supply і clear legal rights. Đà Nẵng дає один із найзбалансованіших моделей; Nha Trang–Khánh Hòa і Phú Quốc мають stronger tourism leverage, але вищий seasonal/supply risk; HCMC і Hanoi більш resilient; Hạ Long вимагає доказу overnight conversion.
Find | Verify | Invest означає: знайти real demand, перевірити nights, revenue, legal use, supply, operator і exit та інвестувати лише тоді, коли asset працює навіть за tourism нижче optimistic scenario.