
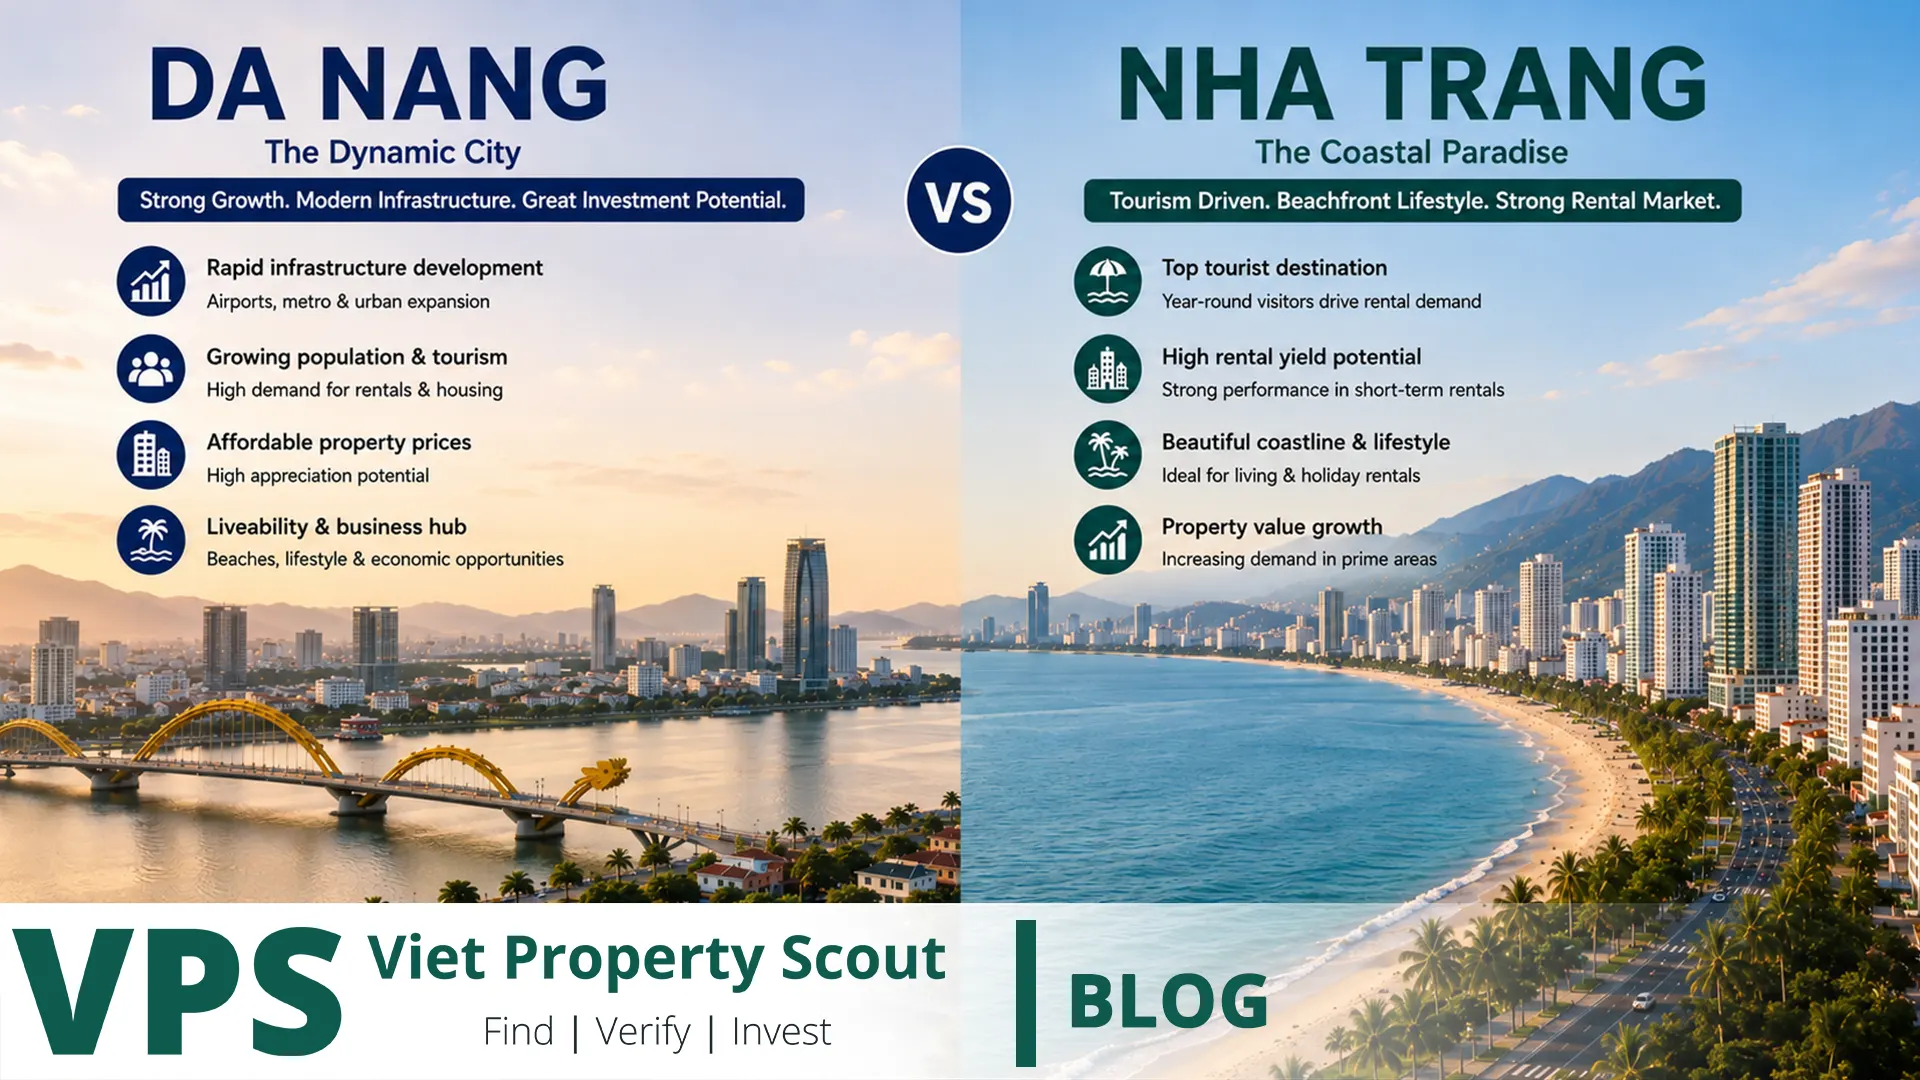
Trả lời ngắn: nếu mục tiêu là bất động sản biển tại Việt Nam có nguồn cầu quanh năm đa dạng hơn, nền kinh tế đô thị rộng hơn, sân bay nằm ngay trong cấu trúc thành phố và thị trường condominium mới hiện có độ sâu tốt hơn, Đà Nẵng nhìn chung là lựa chọn cân bằng hơn. Nếu nhà đầu tư muốn tiếp xúc trực tiếp hơn với du lịch biển quốc tế, cho thuê nghỉ dưỡng và resort lifestyle, đồng thời chấp nhận rủi ro mùa vụ, vận hành và pháp lý sử dụng cao hơn, Nha Trang có thể là thị trường chuyên biệt hơn. Tuy nhiên không nên chọn chỉ dựa vào tên thành phố. Căn hộ ở lâu dài, căn hộ du lịch, condotel, villa, đất phát triển và nhà mua để sử dụng là các sản phẩm hoàn toàn khác nhau. Sau tái cơ cấu hành chính 2025 việc đọc số liệu cũng khó hơn: Đà Nẵng mới được hình thành từ Đà Nẵng cũ và Quảng Nam, còn Khánh Hòa mới từ Khánh Hòa cũ và Ninh Thuận. Vì vậy số du lịch và dân số mới không chỉ phản ánh lõi Đà Nẵng cũ hoặc riêng Nha Trang.
Khác biệt cốt lõi: thành phố biển có kinh tế đa dạng và thành phố nghỉ dưỡng phụ thuộc du lịch nhiều hơn
Đà Nẵng không còn chỉ là điểm đến biển. Kinh tế thành phố có du lịch, công nghệ, văn phòng, logistics, công nghiệp công nghệ cao, giáo dục, thương mại và tài chính. Sau khi hợp nhất Quảng Nam, không gian hành chính mới còn có Hội An, Chu Lai và các khu công nghiệp, cảng, logistics rộng hơn. Trung tâm Tài chính quốc tế Việt Nam tại Đà Nẵng chính thức khai trương tháng 1/2026, cho thấy định hướng tạo thêm việc làm chất lượng cao ngoài ngành du lịch.
Nha Trang có cấu trúc khác. Đây là một trong những thành phố nghỉ dưỡng biển nổi tiếng nhất Việt Nam, nơi nhu cầu bất động sản gắn trực tiếp hơn với bãi biển, khách sạn, ăn uống, vui chơi, cruise và khách quốc tế qua Cam Ranh. Điều này có thể rất tốt với sản phẩm nghỉ dưỡng đúng loại, nhưng làm cho seasonality, flight network và source market trở nên quan trọng hơn.
Nói đơn giản, Đà Nẵng thường có “cầu thành phố + cầu du lịch”, còn Nha Trang có “cầu du lịch + coastal lifestyle” rõ hơn. Deal càng phụ thuộc khách du lịch thì downside phải được stress test càng mạnh.
Cẩn trọng với thống kê sau cải cách hành chính 2025
| Yếu tố | Đà Nẵng | Nha Trang / Khánh Hòa |
|---|---|---|
| Sáp nhập | Đà Nẵng cũ + Quảng Nam | Khánh Hòa cũ + Ninh Thuận |
| Cấu trúc mới từ | 1/7/2025 | 1/7/2025 |
| Quy mô mới | Khoảng 11.859,59 km², hơn 3,06 triệu dân | Khoảng 8.555,86 km², hơn 2,24 triệu dân |
| Rủi ro phân tích | Số liệu thành phố có thể bao gồm khu Quảng Nam cũ và Hội An | Số liệu tỉnh bao gồm Ninh Thuận cũ, không phải riêng Nha Trang |
Do đó không thể lấy câu “Đà Nẵng phục vụ 9,77 triệu khách” hay “Khánh Hòa đón 11,9 triệu lượt” rồi dùng trực tiếp làm occupancy cho một căn hộ My Khe hoặc Trần Phú.
Du lịch 2026: cả hai đều mạnh nhưng cơ cấu cầu khác nhau
Trong 6 tháng đầu 2026, các cơ sở lưu trú trên toàn Đà Nẵng mới phục vụ hơn 9,77 triệu lượt khách, trong đó khoảng 5,16 triệu lượt quốc tế và 4,61 triệu lượt trong nước. Điều này cho thấy sức hút quốc tế lớn, nhưng là số của phạm vi thành phố mới sau sáp nhập.
Cùng kỳ, Khánh Hòa mới ghi nhận khoảng 11,9 triệu lượt khách du lịch, trong đó hơn 4,6 triệu lượt quốc tế. Công suất sử dụng phòng bình quân toàn tỉnh khoảng 60% và doanh thu du lịch vượt 42,5 nghìn tỷ VND. Đây cũng không phải occupancy của riêng căn hộ Nha Trang.
Kết luận đúng là cả hai địa phương đều có đà du lịch quốc tế mạnh; số tổng lớn hơn không tự động đồng nghĩa bất động sản tốt hơn.
Đa dạng thị trường khách: lợi thế của Đà Nẵng và rủi ro tập trung của Nha Trang
Trong H1/2026, Hàn Quốc vẫn là nguồn khách quốc tế lớn nhất của Đà Nẵng nhưng chỉ chiếm khoảng 20,55%. Sau đó là Trung Quốc, Ấn Độ, Mỹ, Đài Loan, Úc, Anh, Thái Lan, Nga và Nhật Bản. Cơ cấu này giúp giảm phụ thuộc quá lớn vào một thị trường.
Khánh Hòa tập trung hơn: theo cơ quan du lịch địa phương, Hàn Quốc khoảng 40%, Nga và CIS khoảng 24%, Trung Quốc khoảng 12% lượng khách quốc tế. Với Nha Trang, điều này tạo upside mạnh khi các thị trường này tăng trưởng, nhưng cũng làm occupancy nhạy hơn với tỷ giá, hàng không, visa và sức mua outbound của một vài nước.
Nhà đầu tư short stay nên coi source-market concentration là một biến rủi ro tài chính.
Sân bay: Đà Nẵng thuận tiện đô thị, Nha Trang có gateway quốc tế mạnh tại Cam Ranh
Sân bay quốc tế Đà Nẵng nằm trong khu đô thị và tương đối gần trung tâm, bãi biển và khu kinh doanh. Năm 2025 sân bay phục vụ hơn 15,29 triệu lượt hành khách. Quy hoạch được phê duyệt năm 2026 xác định công suất khoảng 20 triệu hành khách/năm đến 2030.
Nha Trang sử dụng sân bay quốc tế Cam Ranh, nằm tại Cam Ranh chứ không phải trung tâm Nha Trang. Năm 2025 sân bay phục vụ gần 7,3 triệu hành khách, trong đó gần 4,7 triệu quốc tế. Tỷ trọng quốc tế này là nền hỗ trợ rất mạnh cho tourism demand, nhưng bất động sản ở trung tâm Nha Trang vẫn cần transfer đường bộ từ sân bay.
Đối với người ở dài hạn hoặc frequent flyer, Đà Nẵng có lợi thế thuận tiện; đối với resort tourism, Cam Ranh là cửa ngõ rất mạnh cho Nha Trang.
Độ sâu thị trường căn hộ: Đà Nẵng hiện có chu kỳ new-build được theo dõi rõ hơn
Trong thị trường condominium Đà Nẵng mà CBRE theo dõi, giai đoạn 2024-2025 có hơn 8.000 căn mới được mở bán. Đến Q1/2026, tổng nguồn cung tích lũy đạt khoảng 16.000 căn. Giá sơ cấp trung bình khoảng 83 triệu VND/m², tỷ lệ bán tích lũy khoảng 89%.
Đây là dấu hiệu thị trường sâu hơn nhiều so với trước 2024, nhưng cũng là cảnh báo. Giá đầu vào đã cao, nguồn cung mới tăng và nhiều dự án premium cùng cạnh tranh một nhóm buyer và tenant. Historical absorption cao không bảo đảm mọi launch mới đều tăng giá.
Với Nha Trang, hiện không có một bộ dữ liệu institutional 2026 toàn thành phố có phương pháp hoàn toàn tương đồng để so trực tiếp. Vì vậy nên so building với building, achieved rent, certificate, legal use và resale transaction thay vì tạo một “giá trung bình Nha Trang” giả chính xác.
Các khu đầu tư chính tại Đà Nẵng
Trung tâm / Hải Châu / sông Hàn
Đây là investment case mang tính đô thị hơn. Văn phòng, hành chính, dịch vụ, sân bay và city lifestyle có thể tạo cầu quanh năm. Riverfront apartment vì vậy ít phụ thuộc thuần túy vào khách nghỉ biển.
My Khe - An Thượng
Một trong những khu mạnh nhất cho khách du lịch, người nước ngoài và người muốn sống gần biển. Walkability, nhà hàng và dịch vụ tốt hỗ trợ cả short stay và long lease. Điểm yếu là cạnh tranh hotel/apartment cao.
An Hải / khu thị trường Sơn Trà cũ
Không gian giữa sông Hàn và biển kết hợp access vào trung tâm và bãi biển. Tên quận cũ còn được dùng trong thị trường nhưng hồ sơ pháp lý phải kiểm địa chỉ hành chính hiện hành.
Hành lang phía nam về Hội An
Sau sáp nhập thuộc không gian hành chính Đà Nẵng rộng hơn, nhưng Hội An và resort corridor phía nam vẫn là submarket khác với urban condo My Khe.
Các khu đầu tư chính tại Nha Trang
Trần Phú và beachfront trung tâm
Đây là địa chỉ scarcity và tourism dễ hiểu nhất. Biển, nhà hàng, khách sạn và dịch vụ tạo cầu rõ, nhưng purchase price có thể đã phản ánh premium cao. Nếu trả tiền cho view, phải kiểm future obstruction.
Phạm Văn Đồng và phía bắc
Có thể có beach/view product với mức giá khác trung tâm. Building quality, road access, management và service quan trọng hơn khoảng cách tuyến tính tới biển.
Phía tây và phía nam mở rộng
Quy hoạch chung Nha Trang đến 2040 được phê duyệt theo Quyết định 259/QĐ-TTg tổ chức đô thị đa trung tâm và mở rộng về phía bắc, tây bắc, tây và nam. Đây thường là câu chuyện permanent population và urban growth dài hơn tourism ngắn hạn.
Cam Ranh không phải Nha Trang
Resort tại Cam Ranh và city apartment tại Trần Phú có demand, operator, legal use và resale khác nhau. Không nên dùng cùng một yield benchmark.
Long-term rent và holiday rental
| Chiến lược | Đà Nẵng | Nha Trang |
|---|---|---|
| Cho thuê dài hạn chuyên gia | Thường bền hơn nhờ nền việc làm đa dạng | Có nhưng tổng thị trường thiên về tourism/service hơn |
| Gia đình nước ngoài | Tốt ở khu có trường, dịch vụ và biển | Có ở dự án tốt nhưng tenant pool nhỏ hơn |
| Short stay | Mạnh và nguồn khách quốc tế đa dạng | Rất mạnh với đúng tourism product |
| Fallback khi tourism yếu | Dễ chuyển sang long lease hơn tại một số khu đô thị | Phụ thuộc nhiều vào location và legal product |
Tài sản chỉ hoạt động nếu holiday occupancy 70-80% quanh năm có risk cao hơn căn có thể chuyển hợp pháp sang hợp đồng 6-12 tháng.
Sai lầm pháp lý lớn nhất: căn gần biển không đồng nghĩa được kinh doanh lưu trú ngày
Việt Nam phân biệt căn hộ để ở, căn hộ du lịch, condotel, officetel và sản phẩm thương mại khác. Căn hộ chung cư phải được sử dụng đúng công năng, mục đích thiết kế và nội dung dự án được phê duyệt. Không nên mặc định căn để ở có thể vận hành như phòng khách sạn.
Khánh Hòa ban hành Quyết định 620/QĐ-UBND ngày 16/2/2026 về phối hợp quản lý hoạt động kinh doanh dịch vụ lưu trú du lịch tại căn hộ du lịch và biệt thự du lịch. Điều này nhấn mạnh tourism accommodation có hệ quản lý riêng.
Trước khi mua để làm Airbnb, phải kiểm: legal function, project classification, house rules, đăng ký khách, thuế, PCCC, quyền tự vận hành và yêu cầu operator.
Người mua nước ngoài: khung sở hữu cơ bản giống nhau
Người nước ngoài đủ điều kiện có thể sở hữu nhà ở trong dự án thương mại được phép, tuân thủ hạn chế quốc phòng-an ninh và giới hạn số lượng. Với apartment building, giới hạn chung là tối đa 30% số căn có mục đích để ở của tòa nhà hoặc khối liên quan.
Tại thành phố biển, defense/security check càng quan trọng. Sale nói “foreigners can buy” chưa đủ; phải kiểm đúng project và remaining quota.
Người nước ngoài thông thường cũng không nên giả định có thể mua standalone land-use right giống công dân Việt Nam. Nominee arrangement chứa rủi ro sở hữu rất lớn.
Coastal building cần due diligence kỹ hơn
- Ăn mòn muối ở kim loại, ban công và façade.
- Chống thấm cửa sổ, ban công và mái.
- Ẩm, mốc và thông gió.
- Độ bền hệ thống điều hòa trong môi trường biển.
- Gió mạnh, kính và cửa ban công.
- Thoát nước mưa và basement flooding.
- Máy phát, bơm và hệ PCCC.
- Reserve sửa façade sau 5-10 năm.
- Phí quản lý hiện tại có đủ cho bảo trì thật không.
- Quyền sử dụng parking có rõ không.
Tòa nhà biển mới có thể đẹp lúc bàn giao nhưng phát sinh Capex lớn sau vài năm nếu material hoặc management yếu.
Đất và mở rộng đô thị
Đà Nẵng mới rất lớn sau khi hợp nhất Quảng Nam. Điều chỉnh quy hoạch năm 2026 hướng tới mô hình đa cực, đa trục và đa chức năng với tourism, technology, finance, logistics và industry. Cơ hội nhiều hơn nhưng khái niệm “đất Đà Nẵng” cũng trở nên quá rộng.
Quy hoạch Nha Trang 2040 chia cấu trúc đô thị thành 14 khu và định hướng mở rộng bắc, tây bắc, tây và nam. Nhưng general plan không phải parcel entitlement. Phải kiểm zoning chi tiết, mục đích đất, access, road reservation, acquisition và compensation.
Nhà đầu tư nào hợp thành phố nào?
| Hồ sơ | Thường phù hợp hơn | Lý do |
|---|---|---|
| Long-term professional landlord | Đà Nẵng | Employment diversified hơn |
| Holiday-rental specialist | Cả hai; Nha Trang tourism-focused hơn | International leisure demand mạnh |
| Own use: city + beach | Đà Nẵng | City, beach và airport kết hợp dễ |
| Own use: resort lifestyle | Nha Trang | Resort identity rõ hơn |
| New condominium investor | Đà Nẵng | New-build market được theo dõi sâu hơn |
| Long-term land | Cả hai | Phụ thuộc parcel và planning |
| Foreign conservative buyer | Project-specific | Quota, legal use và certificate quan trọng hơn city |
Cách tính yield đúng
Không lấy giá đêm mùa hè nhân 365. Short stay phải trừ platform fee, management, cleaning, utilities, furniture, maintenance, tax, vacancy và refurbishment. Long-term cũng có brokerage, management, tax, repairs và tenant turnover vacancy.
Ví dụ minh họa: căn giá 6 tỷ VND tạo gross rent 360 triệu VND/năm. Nếu operating cost, vacancy và reserve là 120 triệu, net income trước finance là 240 triệu, tương đương khoảng 4%. Nếu deal chỉ hấp dẫn khi giả định giá tăng mạnh mỗi năm, đó là appreciation strategy.
Stress test chung
| Kịch bản | Câu hỏi |
|---|---|
| International tourism -20% | Có chuyển sang long-term hợp pháp được không? |
| Rent -15% | Net return còn đủ? |
| Thêm 2 tháng vacancy | Cash flow chịu được? |
| New competitor mở gần | Building còn durable advantage? |
| Renovation năm 5 | Có Capex reserve? |
| Infrastructure delay 3 năm | Location hôm nay đã hoạt động? |
| Bán trong 6 tháng | Natural buyer là ai? |
Checklist trước khi mua
- Xác định legal product type.
- Xác định natural tenant.
- Kiểm current administrative address.
- Dùng building-level data thay vì chỉ tourism total.
- Kiểm achieved rent.
- Kiểm certificate, project, land và mortgage.
- Người nước ngoài kiểm quota.
- Kiểm humidity, corrosion, waterproofing, façade và lift.
- Tính operating cost.
- Map new supply 3-5 năm.
- Tách operating và planned infrastructure.
- Không coi general plan là quyền phát triển parcel.
- Xác định resale buyer.
Dấu hiệu cảnh báo
- So hai thành phố chỉ bằng tổng số khách.
- Residential apartment được model như guaranteed Airbnb.
- Condotel được bán như conventional residential ownership.
- Guaranteed rent không có bảo đảm thực thi.
- Asking rent được coi là contract rent.
- Trả premium lớn cho view có thể bị chắn.
- Bỏ qua salt corrosion.
- Mua đất vì tin đồn đường hoặc chuyển mục đích.
- Không kiểm foreign quota.
Câu hỏi thường gặp
Nhìn chung Đà Nẵng hay Nha Trang tốt hơn?
Đối với residential investment dài hạn cân bằng, Đà Nẵng hiện có demand base đa dạng hơn. Đối với tourism product chuyên biệt và hợp pháp, Nha Trang có thể rất mạnh.
Nơi nào có international tourism mạnh hơn?
Cả hai đều mạnh. Đà Nẵng có source mix đa dạng hơn, còn Khánh Hòa/Nha Trang có cầu rất mạnh từ Hàn Quốc, Nga/CIS và Trung Quốc.
Nơi nào tốt hơn cho long-term rent?
Thường là Đà Nẵng nhờ technology, offices, finance, education và services ngoài tourism.
Nha Trang có tốt hơn cho daily rental?
Tourism unit đúng pháp lý có thể rất tốt; residential apartment không nên mặc định vận hành như hotel.
Người nước ngoài mua đất được không?
Không nên giả định có standalone land-use rights giống công dân Việt Nam.
Nơi nào tăng giá tốt hơn?
Không có bảo đảm. Entry price, real utility và legal clarity quan trọng hơn tên thành phố.
Kết luận: Đà Nẵng cân bằng hơn, Nha Trang chuyên biệt hơn
Đà Nẵng kết hợp tourism với city economy, technology, offices, airport, logistics và finance. Nha Trang có tourism-resort identity rõ hơn và tiếp xúc trực tiếp hơn với international beach demand, nhưng hiệu quả phụ thuộc nhiều hơn vào seasonality, source market và legal product.
Find | Verify | Invest nghĩa là: tìm demand source thật, xác minh legal use, documents, achieved net rent, building management, competition và planning; chỉ đầu tư khi asset vẫn hoạt động trong mùa tourism yếu hơn, infrastructure delay và flat prices. Thành phố biển tốt hơn không phải nơi có bãi biển đẹp hơn, mà là nơi tài sản cụ thể vẫn legal, usable, rentable và saleable trong nhiều kịch bản.