
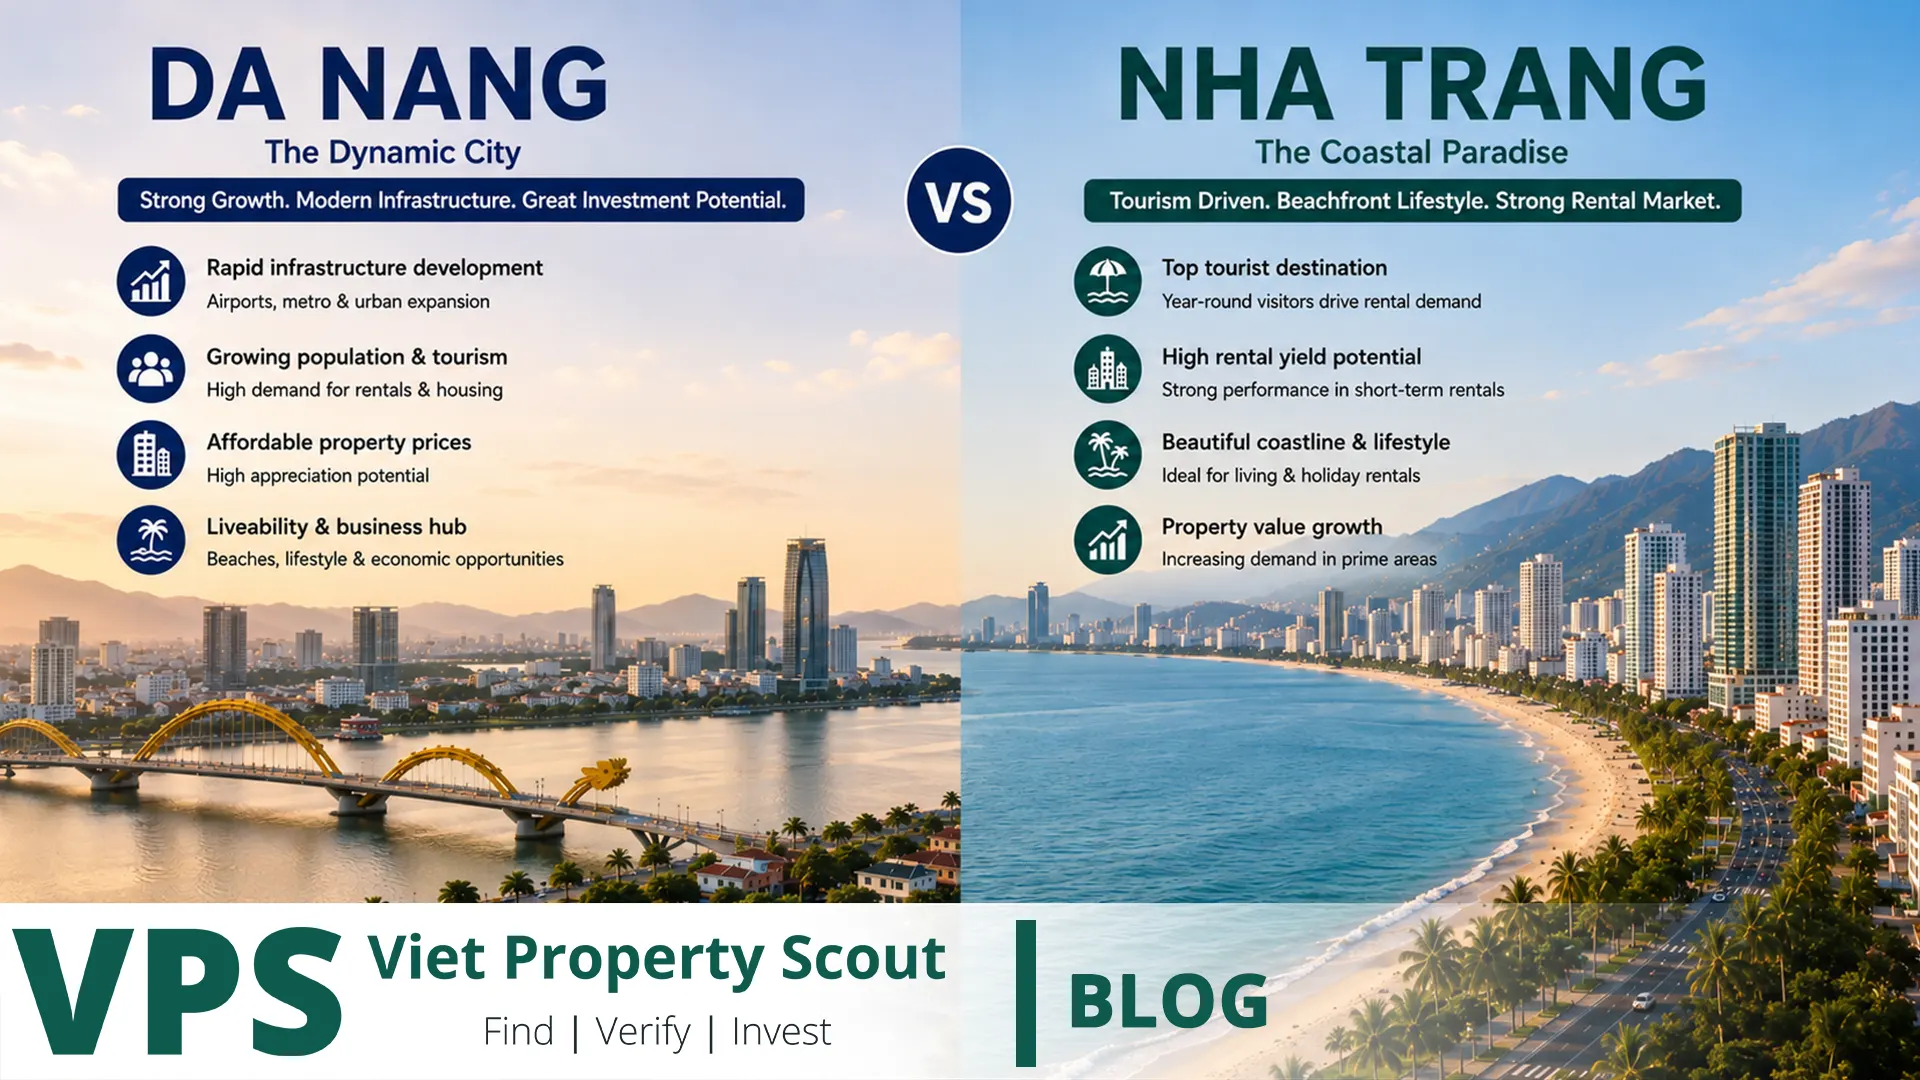
Kurzantwort: Wer in Vietnam eine Küstenimmobilie mit möglichst diversifizierter Ganzjahresnachfrage, breiterer Stadtwirtschaft, zentral gelegenem Flughafen und aktuell tieferem Neubau-Apartmentmarkt sucht, findet in Da Nang häufig das ausgewogenere Investmentprofil. Wer dagegen bewusst stärker auf internationale Strandtouristen, Ferienvermietung und Resort-Lifestyle setzt und höhere Saison-, Betriebs- und Rechtsrisiken akzeptiert, kann in Nha Trang ein spezialisierteres Marktprofil finden. Entscheidend ist jedoch nicht der Stadtname, sondern der Produkttyp: langfristig nutzbares Wohnapartment, Tourismus-Apartment, Condotel, Villa, Entwicklungsland oder Eigennutzungsimmobilie. Seit der Verwaltungsreform 2025 ist der Vergleich zusätzlich schwieriger: Das neue Da Nang umfasst die frühere Stadt und Quảng Nam; die neue Provinz Khánh Hòa umfasst das frühere Khánh Hòa und Ninh Thuận. Neue Tourismus- und Bevölkerungszahlen dürfen daher nicht so gelesen werden, als beschrieben sie ausschließlich Da Nangs alten Stadtkern oder Nha Trang.
Der Kernunterschied: diversifizierte Küstenstadt versus stärker tourismusspezialisierter Badeort
Da Nang ist längst mehr als ein Strandziel. Die Stadt besitzt Tourismus, Technologie, Büros, Logistik, High-Tech-Industrie, Bildung und Finanzdienstleistungen. Nach der Fusion mit Quảng Nam gehören zur neuen administrativen Stadt außerdem Hội An, Chu Lai sowie große Industrie-, Hafen- und Logistikkorridore. Im Januar 2026 wurde das Vietnam International Financial Center in Da Nang eröffnet. Damit versucht die Stadt ausdrücklich, zusätzliche Arbeitsplätze aus Finanzen, Technologie und internationalen Dienstleistungen zu schaffen.
Nha Trang besitzt eine andere Struktur. Seine Marke ist wesentlich stärker mit Meer, Strand, Resorts, Hotels, Gastronomie, Freizeit und internationalem Tourismus verbunden. Das kann Ferienimmobilien starke Nachfrage verschaffen, erhöht aber die Bedeutung von Saison, Flugverbindungen, Herkunftsländern der Gäste und Hotelkonkurrenz.
Für einen Investor lässt sich der Unterschied so zusammenfassen: Da Nang bietet häufiger eine City-plus-Tourism-Nachfragebasis; Nha Trang ist stärker eine Tourism-plus-Coastal-Lifestyle-Story. Je stärker die Rendite ausschließlich von Urlaubern abhängig ist, desto wichtiger wird die operative Risikoprüfung.
Statistische Vorsicht nach der Verwaltungsreform 2025
| Faktor | Da Nang | Nha Trang / Khánh Hòa |
|---|---|---|
| Neuordnung | Fusion der früheren Stadt Da Nang mit Quảng Nam | Fusion von Khánh Hòa und Ninh Thuận |
| Neue Struktur seit | 1. Juli 2025 | 1. Juli 2025 |
| Neue Verwaltungsgröße | ca. 11.859,59 km² und über 3,06 Mio. Einwohner | ca. 8.555,86 km² und über 2,24 Mio. Einwohner |
| Analyseproblem | Stadtstatistiken können ehemalige Quảng-Nam-Gebiete und Hội An einschließen | Provinzdaten umfassen ehemalige Ninh-Thuận-Gebiete und nicht nur Nha Trang |
Eine Schlagzeile wie „Da Nang bediente 9,77 Millionen Gäste“ oder „Khánh Hòa begrüßte 11,9 Millionen Besucher“ darf deshalb nicht als Beleg für die Auslastung einer konkreten Beachfront-Wohnung verwendet werden. Die Gebiete und Erhebungsmethoden unterscheiden sich.
Tourismus 2026: beide stark, aber die Nachfragezusammensetzung unterscheidet sich
In der ersten Hälfte 2026 bedienten Beherbergungsbetriebe im neuen Da Nang mehr als 9,77 Millionen Gästebesuche, darunter rund 5,16 Millionen internationale und 4,61 Millionen inländische. Das zeigt eine starke internationale Tourismusbasis, bezieht sich aber auf das erweiterte Stadtgebiet.
Die neue Provinz Khánh Hòa meldete im gleichen Zeitraum rund 11,9 Millionen Touristenbesuche, davon mehr als 4,6 Millionen internationale Gäste. Die durchschnittliche Beherbergungsauslastung lag provinzwweit bei etwa 60%, und die Tourismuseinnahmen überschritten VND 42,5 Billionen. Auch diese Werte sind keine Nha-Trang-City-Center-Kennzahlen.
Die richtige Schlussfolgerung lautet daher nicht, dass eine Stadt wegen der größeren Zahl „gewinnt“, sondern dass beide Küstenmärkte 2026 eine starke internationale Tourismuserholung besitzen.
Quellmärkte: Da Nang ist diversifizierter, Nha Trang stärker konzentriert
In Da Nang war Korea im ersten Halbjahr 2026 mit rund 20,55% der internationalen Gäste der größte Einzelmarkt. Dahinter folgten China, Indien, die USA, Taiwan, Australien, Großbritannien, Thailand, Russland und Japan. Diese Verteilung reduziert die Abhängigkeit von nur einem Herkunftsland.
Khánh Hòas internationaler Mix war stärker konzentriert: Korea lag laut lokaler Tourismusbehörde bei ungefähr 40%, Russland und GUS zusammen bei etwa 24%, China bei rund 12%. Für Nha Trang kann diese Struktur in starken Reisephasen sehr hohe Nachfrage schaffen, macht den Markt aber sensibler gegenüber Flugkapazität, Währungen, Visa und Konjunktur der wichtigsten Herkunftsländer.
Wer Short-Stay-Renditen kalkuliert, sollte Herkunftsmarktrisiko genauso modellieren wie Leerstand.
Flughäfen: Da Nang besitzt urbane Nähe, Nha Trang eine starke internationale Gateway-Struktur
Da Nang International Airport liegt innerhalb des Stadtgebiets und relativ nah an Zentrum, Strand und Geschäftsgebieten. 2025 wurden dort mehr als 15,29 Millionen Passagiere abgefertigt. Die 2026 genehmigte Flughafenplanung sieht für 2030 eine Kapazität von rund 20 Millionen Passagieren pro Jahr vor.
Nha Trang wird über Cam Ranh International Airport bedient, der außerhalb des Stadtzentrums in Cam Ranh liegt. 2025 wurden dort knapp 7,3 Millionen Passagiere gezählt, davon fast 4,7 Millionen international. Das unterstreicht den internationalen Tourismuscharakter, bedeutet aber für Immobilien im Zentrum von Nha Trang eine zusätzliche Straßenverbindung zwischen Flughafen und Stadt.
Für Eigennutzer und häufig reisende Professionals ist Da Nangs Flughafennähe strukturell attraktiv; für Ferieninvestoren bleibt Cam Ranhs internationales Netzwerk eine starke Stütze von Nha Trang.
Apartmentmarkt: Da Nang besitzt aktuell den tieferen institutionell dokumentierten Neubauzyklus
Im von CBRE beobachteten Da-Nang-Condominium-Markt kamen 2024-2025 mehr als 8.000 neue Wohnungen auf den Markt. Bis Q1 2026 erreichte der kumulierte Bestand rund 16.000 Einheiten. Der durchschnittliche Primärpreis lag bei etwa VND 83 Mio. pro Quadratmeter, die kumulierte Verkaufsquote bei rund 89%.
Das zeigt Markttiefe, ist aber zugleich ein Warnsignal gegen blinde Euphorie. Neue Projekte sind zahlreicher, die Einstiegspreise hoch und der Wettbewerb nimmt zu. Eine starke vergangene Absorption garantiert nicht, dass jedes neue Luxusprojekt wirtschaftlich sinnvoll gekauft werden kann.
Für Nha Trang ist öffentlich kein exakt vergleichbarer institutioneller 2026er Stadt-Datensatz in gleicher Methodik verfügbar. Deshalb sollte man keine scheinpräzise Stadtpreiszahl erfinden. Verglichen werden sollten konkrete Gebäude, tatsächliche Verträge, Zertifikate, Mietnachweise und Wiederverkaufstransaktionen.
Da Nang: wichtige Investment-Teilmärkte
Zentrum / Hải Châu / Hàn River
Hier ist der Investmentcase stärker urban. Geschäft, Verwaltung, Dienstleistungen, Flughafen und City-Lifestyle können ganzjährige Nachfrage erzeugen. Riverfront-Apartments sind weniger vollständig von Strandurlaub abhängig.
My Khe - An Thượng
Eine der stärksten touristischen und internationalen Wohnlagen. Strand, Gastronomie und Walkability unterstützen Short Stay und Langzeitmiete. Gleichzeitig gibt es viele Hotels und Apartments, weshalb echte Vertragsmieten wichtiger sind als Online-Inserate.
An Hải / Sơn-Trà-Marktgebiet
Zwischen Hàn River und Strand entsteht ein funktionaler Mix aus Innenstadt- und Küstenzugang. Historische District-Namen werden im Markt weiterhin benutzt, in rechtlichen Dokumenten muss jedoch die aktuelle Adresse nach der Reform 2025 geprüft werden.
Südlicher Korridor Richtung Hội An
Seit der Fusion gehört der größere Raum administrativ zu Da Nang, wirtschaftlich bleiben Hội An und südliche Resortlagen jedoch ein anderer Teilmarkt als urbane Eigentumswohnungen in My Khe.
Nha Trang: wichtige Investment-Teilmärkte
Trần Phú und zentrale Küste
Die klarste Knappheits- und Tourismusadresse. Strand, Hotels, Gastronomie und zentrale Services machen die Nachfrage leicht verständlich. Der Kaufpreis kann jedoch bereits einen hohen Teil dieses Vorteils enthalten.
Phạm Văn Đồng und Norden
Beach- und View-Produkte mit anderer Preisstruktur als der Kern. Gebäudequalität, Zugänglichkeit und lokale Services sind wichtiger als die reine Luftlinie zum Meer.
Westliche und südliche Expansion
Der bis 2040 genehmigte Nha-Trang-Generalplan sieht ein mehrpoliges Modell und Wachstum nach Norden, Nordwesten, Westen und Süden vor. Diese Gebiete können eher von Wohnbevölkerung und Dienstleistungen als von täglichem Tourismus getragen werden, benötigen aber einen längeren Anlagehorizont.
Cam Ranh ist nicht Nha Trang
Cam-Ranh-Resorts und Nha-Trang-City-Apartments sind zwei verschiedene Märkte. Flughafen-Resortkorridor, Betreiberverträge und Feriennachfrage dürfen nicht mit zentralen Trần-Phú-Wohnungen in einen gemeinsamen Yield-Benchmark gemischt werden.
Langzeitmiete versus Ferienvermietung
| Strategie | Da Nang | Nha Trang |
|---|---|---|
| Langzeitmiete an Professionals | Tendenziell stärker durch breitere Wirtschafts- und Arbeitsplatzbasis | Vorhanden, aber stärker von Tourismus und Services geprägt |
| Ausländische Familien | Gute Nachfrage in geeigneten Stadt-/Beach-Lagen | Möglich, aber kleinerer Gesamtmarkt |
| Short Stay | Stark und international diversifiziert | Sehr stark im richtigen touristischen Produkt |
| Fallback bei schwachem Tourismus | In urbanen Lagen häufiger leichter | Stärker von Gebäude und Produkttyp abhängig |
Eine Immobilie, die nur bei sehr hoher Ferienauslastung funktioniert, ist riskanter als ein Objekt, das legal auch sechs- oder zwölfmonatige Mietverträge bedienen kann.
Der wichtigste Rechtsfehler: Beachfront bedeutet nicht automatisch legale Ferienvermietung
Vietnam unterscheidet zwischen Wohnapartment, touristischer Unterkunft, Condotel, Officetel und anderen gewerblichen Einheiten. Wohnungsrecht und Gebäudemanagement verlangen, dass Wohnungen entsprechend ihrer genehmigten Funktion genutzt werden. Die Nutzung einer Wohnwohnung für einen nicht wohnwirtschaftlichen Zweck darf nicht einfach vorausgesetzt werden.
Khánh Hòa erließ im Februar 2026 die Entscheidung 620/QĐ-UBND zur koordinierten Verwaltung touristischer Unterkunftsdienstleistungen in Tourismusapartments und Tourismusvillen. Das zeigt klar, dass Ferienbetrieb eine eigene regulatorische Ebene besitzt.
Vor einem Airbnb-orientierten Kauf muss deshalb geprüft werden: rechtliche Einheitennutzung, Projektklassifikation, Betreiberregeln, Gästeanmeldung, Steuer, Brandschutz, Hausordnung und das Recht des Eigentümers, selbst zu vermieten.
Ausländische Käufer: in beiden Städten gilt derselbe nationale Rahmen
Berechtigte Ausländer können Wohnungen in zugelassenen kommerziellen Wohnprojekten erwerben, unter Beachtung von Sicherheits- und Mengenbeschränkungen. Für Apartmentgebäude gilt grundsätzlich eine Ausländerobergrenze von bis zu 30% der zu Wohnzwecken bestimmten Einheiten im jeweiligen Gebäude beziehungsweise Block.
In Küstenlagen ist die Projektprüfung besonders wichtig, weil Sicherheits- und Verteidigungszonen relevant sein können. Ein Verkaufsberater-Satz wie „foreigners can buy“ ersetzt keine Prüfung der Projektliste und der verbleibenden Quote.
Ein gewöhnlicher ausländischer Individualkäufer sollte außerdem nicht annehmen, selbstständige Landnutzungsrechte wie ein vietnamesischer Bürger kaufen zu können. Nominee-Strukturen über Dritte schaffen erhebliche Eigentums- und Durchsetzungsrisiken.
Küstengebäude benötigen zusätzliche technische Due Diligence
- Salzkorrosion an Metall, Balkon und Fassade.
- Wassereintritt und Abdichtung an Fenstern und Dach.
- Feuchtigkeit, Schimmel und Lüftung.
- Klimaanlagenverschleiß in Meeresluft.
- Windlast, Verglasung und Balkontüren.
- Entwässerung und Kellerüberflutung.
- Notstrom, Pumpen und Brandschutz.
- Fassaden-Sanierungsreserve nach fünf bis zehn Jahren.
- Angemessenheit der laufenden Managementgebühr.
- Klare Parkrechte.
Ein Küstenneubau kann im ersten Jahr makellos aussehen und wenige Jahre später hohe Capex-Anforderungen haben. Bauqualität und Maintenance-Reserve gehören deshalb in die Renditerechnung.
Land und Stadterweiterung
Das neue Da Nang ist nach der Fusion enorm groß. Die 2026 beschlossene Planungsanpassung organisiert die Stadt stärker als multi-polares, multi-axiales und multifunktionales System mit Tourismus, Technologie, Finanzen, Logistik und Industrie. Das schafft breite Chancen, macht „Land in Da Nang“ aber als Kategorie zu ungenau.
Nha Trangs bis 2040 genehmigter Generalplan gliedert die Stadt in 14 Urban Areas und sieht Expansion nach Norden, Nordwesten, Westen, Süden und teilweise Richtung Meer vor. Der Generalplan ist jedoch keine parzellenscharfe Baugenehmigung. Zoning, Landnutzung, Zufahrt, Enteignungsrisiko und Detailplanung müssen separat geprüft werden.
Beide Märkte bestrafen Spekulation, die nur auf Gerüchten über Straßen oder zukünftige Nutzungsänderungen beruht.
Welcher Investor passt zu welcher Stadt?
| Investorprofil | Tendenziell passender | Warum? |
|---|---|---|
| Langzeitvermietung an Professionals | Da Nang | Diversifiziertere Wirtschaft, Flughafen, Technologie und Büros |
| Spezialisierter Ferienvermieter | Beide, Nha Trang stärker tourismuszentriert | Hohe internationale Urlaubernachfrage |
| Eigennutzer: Stadt + Strand | Da Nang | Einfachere Kombination aus urbanem Alltag, Beach und Airport |
| Resort-orientierter Eigennutzer | Nha Trang | Stärkere reine Badeortidentität |
| Neubau-Condominium-Investor | Da Nang aktuell tiefer | Größerer dokumentierter Neubauzyklus |
| Langfristiges Land | Beide | Nur parzellen- und planungsbezogen analysierbar |
| Konservativer ausländischer Käufer | Projekt entscheidet | Quote, Nutzung und Zertifikat wichtiger als Stadtname |
Rendite richtig rechnen
Eine Sommer- oder Feiertagsrate ist keine Jahresmiete. Bei Short Stay müssen Plattformgebühren, Management, Reinigung, Strom, Wasser, Möbel, Reparatur, Steuer, Leerstand und Renovierungsreserve abgezogen werden. Bei Langzeitmiete fallen ebenfalls Management, Makler, Steuer, Reparatur und Wechsel-Leerstand an.
Illustratives Beispiel: Eine Wohnung kostet VND 6 Mrd. und erwirtschaftet VND 360 Mio. Bruttoumsatz pro Jahr. Wenn Betrieb, Leerstand und Reserven VND 120 Mio. kosten, verbleiben VND 240 Mio. netto vor Finanzierung, also etwa 4%. Benötigt die Transaktion zusätzliche starke Preissteigerung, um attraktiv zu erscheinen, ist sie primär eine Appreciation- und keine Yield-Strategie.
Gemeinsamer Stresstest
| Szenario | Frage |
|---|---|
| Internationale Besucher -20% | Kann die Einheit auf Langzeitmiete umgestellt werden? |
| Miete -15% | Bleibt der Nettoertrag akzeptabel? |
| Zwei zusätzliche Leerstandsmonate | Hält der Cashflow? |
| Neues Konkurrenzprojekt | Besitzt das Gebäude einen dauerhaften Vorteil? |
| Renovierung nach fünf Jahren | Ist ausreichend Capex reserviert? |
| Infrastruktur drei Jahre später | Funktioniert die Lage bereits heute? |
| Verkauf in sechs Monaten | Wer ist der natürliche Käufer und welcher Abschlag wäre nötig? |
Due-Diligence-Checkliste
- Rechtliche Produktart identifizieren: Wohnen, Tourismus oder Gewerbe.
- Natürlichen Mieter definieren.
- Aktuelle Verwaltungsadresse nach 2025 prüfen.
- Gebäude- und Mikrolagedaten statt nur Regionaltourismus nutzen.
- Tatsächliche Mietverträge nach Möglichkeit prüfen.
- Zertifikat, Projektstatus, Land und Hypotheken kontrollieren.
- Als Ausländer Projektberechtigung und Quote prüfen.
- Feuchtigkeit, Korrosion, Abdichtung, Aufzüge und Fassade untersuchen.
- Alle Betriebs- und Servicekosten rechnen.
- Konkurrenzangebot der nächsten drei bis fünf Jahre erfassen.
- Betriebene von geplanter Infrastruktur trennen.
- Generalplan niemals als Parzellenrecht behandeln.
- Natürlichen Exit-Käufer bestimmen.
Warnsignale
- Da Nang wird allein wegen höherer Touristenzahlen bevorzugt.
- Nha Trang wird allein wegen seiner Resortmarke bevorzugt.
- Wohnapartment wird ohne Rechtsprüfung mit täglicher Vermietung kalkuliert.
- Condotel wird wie langfristiges Wohnrecht verkauft.
- Hohe „garantierte“ Rendite ohne belastbare Garantie.
- Angebotsmiete wird mit Vertragsmiete verwechselt.
- Ungeschützter Meerblick erhält extreme Prämie.
- Salz, Feuchtigkeit und Fassadenkosten werden ignoriert.
- Landkauf basiert auf Straßengerüchten.
- Ausländerquote und Sicherheitszone werden nicht geprüft.
Häufig gestellte Fragen
Welche Stadt ist insgesamt besser?
Für ein ausgewogenes langfristiges Wohninvestment spricht aktuell häufig mehr für Da Nang. Für ein bewusst touristisch ausgerichtetes Ferienprodukt kann Nha Trang sehr stark sein, sofern Nutzung und Betrieb rechtlich sauber sind.
Wo ist internationale Tourismusnachfrage stärker?
Beide sind stark. Da Nang zeigt aktuell einen breiteren Herkunftsmix, während Khánh Hòa/Nha Trang stark von Korea, Russland/GUS und China getragen wird.
Wo ist Langzeitmiete defensiver?
Häufig in Da Nang, weil zusätzliche Arbeitsplätze aus Technologie, Büros, Services und Finanzen vorhanden sind. Gebäude und Kaufpreis bleiben jedoch entscheidend.
Ist Nha Trang besser für Tagesvermietung?
Bestimmte touristische Einheiten können sehr geeignet sein. Eine normale Wohnwohnung darf jedoch nicht ohne Prüfung wie ein Hotelprodukt kalkuliert werden.
Können Ausländer Land kaufen?
Ein gewöhnlicher ausländischer Käufer sollte nicht von denselben Landnutzungsrechten wie ein vietnamesischer Staatsbürger ausgehen. Qualifizierende Wohnapartments in geeigneten Projekten sind meist der klarere Weg.
Wo ist Kapitalwachstum stärker?
Es gibt keine Garantie. Da Nang hat einen größeren Neubauzyklus und hohe Primärpreise; Nha Trang ist stärker gebäude- und produktspezifisch. Ein vernünftiger Einstiegspreis ist wichtiger als die Stadtmarke.
Fazit: Da Nang ist ausgewogener, Nha Trang stärker spezialisiert
Da Nang bietet heute die diversifiziertere Küsteninvestmentthese: Tourismus, städtisches Wohnen, Technologie, Büros, Flughafen, Logistik und Finanzentwicklung wirken zusammen. Nha Trang bietet dagegen eine klarere internationale Beach- und Resortstory, deren Chancen stärker mit Tourismus, Saisonalität und Produkttyp verbunden sind.
Find | Verify | Invest bedeutet: zuerst den realen Nachfragemotor finden, dann Nutzung, Dokumente, Nettomiete, Gebäudemanagement, Konkurrenz und Planung verifizieren und nur investieren, wenn das Asset auch bei schwächerer Saison, verzögerter Infrastruktur und flachen Preisen funktioniert. Die bessere Küstenstadt ist nicht die mit dem schöneren Strand, sondern die, in der das konkrete Objekt in mehreren Szenarien legal, nutzbar, vermietbar und verkäuflich bleibt.