
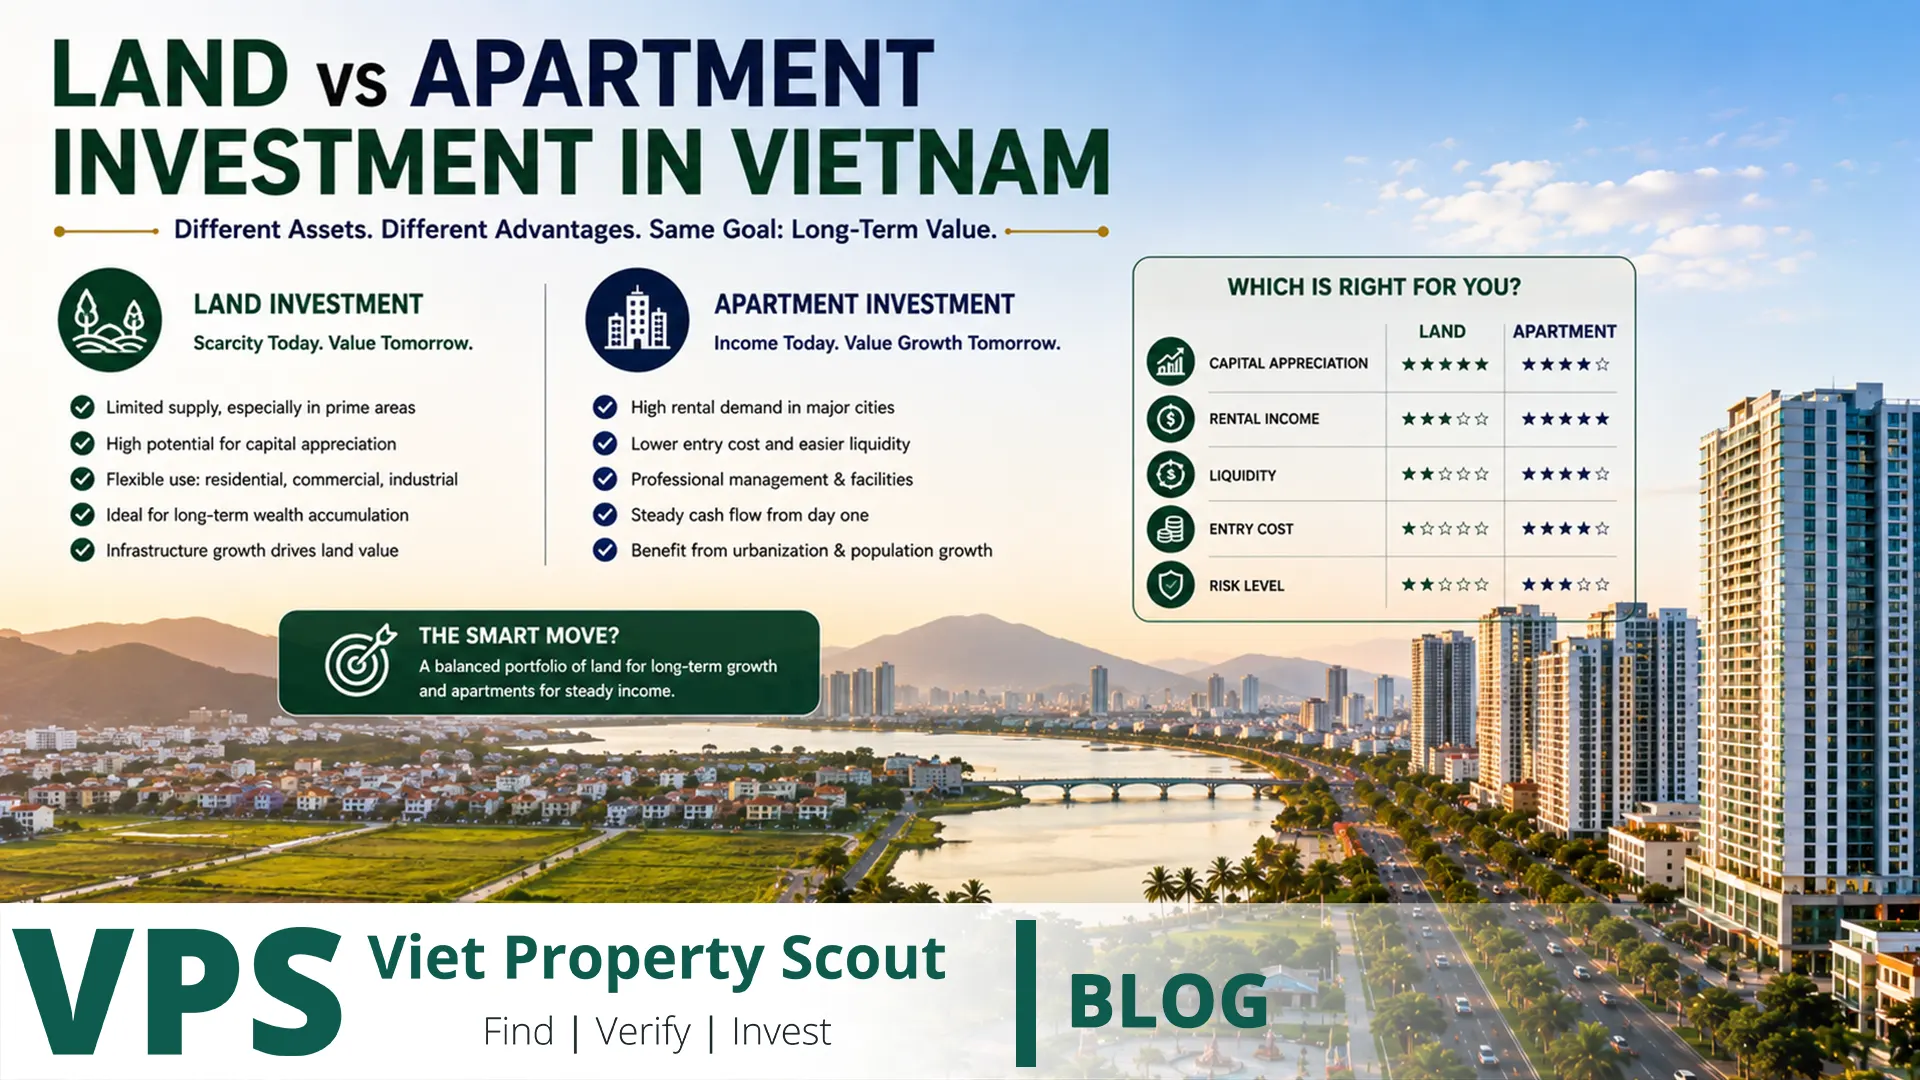
Kurzantwort: Es gibt in Vietnam keine belastbare Regel, dass Grundstücke grundsätzlich rentabler sind als Apartments. Land beziehungsweise ein Landnutzungsrecht kann bei echter Urbanisierung, neuen Arbeitsplätzen und fertiggestellter Infrastruktur erhebliches Wertsteigerungspotenzial besitzen, trägt jedoch höhere Risiken bei Planung, Nutzungsart, Zufahrt, Liquidität, Haltedauer und Rechtsstruktur. Eine Wohnung lässt sich meist leichter bewerten, kann während der Haltedauer Miete erwirtschaften und besitzt mehr Vergleichstransaktionen. Dafür entstehen Entwickler-, Gebäude-, Management-, Konkurrenz- und Instandhaltungsrisiken. Diese Unterscheidung ist 2026 besonders wichtig, weil Vietnams Immobilienliquidität abgekühlt ist: Im zweiten Quartal wurden landesweit rund 100.005 erfolgreiche Immobilientransaktionen gemeldet, deutlich weniger als im Vorquartal und Vorjahresquartal. Grundstückstransaktionen reagierten dabei noch stärker. Weder „Land verliert nie“ noch „Apartments sind immer liquide“ ist daher eine belastbare Investmentthese.
Zuerst verstehen: In Vietnam wird nicht einfach westliches Freehold-Land gekauft
Das vietnamesische Landrecht basiert darauf, dass Land dem gesamten Volk gehört und vom Staat verwaltet wird. Marktteilnehmer verfügen, soweit sie berechtigt sind, über Landnutzungsrechte. Deshalb müssen Eigentum an einem Haus oder Apartment und das zugrunde liegende Landrecht getrennt verstanden werden.
Für ausländische Privatpersonen ist dieser Unterschied entscheidend. Das Wohnungsrecht ermöglicht qualifizierenden Ausländern Eigentum an bestimmten Wohnungen und Häusern innerhalb zulässiger kommerzieller Wohnprojekte, unter Sicherheits- und Mengenbeschränkungen. Daraus folgt jedoch nicht, dass eine gewöhnliche ausländische Privatperson selbstständige Landnutzungsrechte genauso erwerben kann wie ein vietnamesischer Staatsbürger. Nominee-Konstruktionen über einen lokalen Namen sind kein sicherer Ersatz und können zu massiven Durchsetzungs-, Erb- und Kontrollrisiken führen.
Grundstück und Wohnung im direkten Investmentvergleich
| Faktor | Grundstück / Landnutzungsrecht | Wohnung |
|---|---|---|
| Einkommen während Haltedauer | Bei Rohland häufig null | Miete möglich |
| Wertsteigerungspotenzial | Hoch bei tatsächlicher Gebietstransformation | Abhängig von Lage, Projekt und Mietnachfrage |
| Bewertbarkeit | Schwieriger, jede Parzelle ist individuell | Mehr direkte Vergleichsobjekte |
| Planungsrisiko | Sehr hoch | Bei legalem fertigem Projekt niedriger |
| Liquidität | Kann in schwachem Markt schnell verschwinden | In nachgefragten Gebäuden häufig besser |
| Laufendes Management | Niedrig | Mittel |
| Technische Risiken | Grenzen, Zufahrt, Gelände, Entwässerung | Bauqualität, Aufzüge, Brandschutz, Management |
| Eignung für Ausländer | Für gewöhnliche ausländische Privatperson stark eingeschränkt | In qualifizierenden Projekten klarerer Rechtsweg |
Warum ist Land bei vietnamesischen Anlegern so beliebt?
Grundstücke gelten häufig als besonders starker Wertspeicher. Gute Standorte sind knapp, eine Parzelle hat keinen alternden Aufzug und kann stark profitieren, wenn Verkehr, Beschäftigung und Bevölkerung tatsächlich in ein Gebiet kommen.
Das Problem beginnt, wenn ein Anleger heute bereits für zehn Jahre zukünftige Entwicklung bezahlt. Wird der Kaufpreis mit der Erwartung begründet, dass Straße, Metro, Brücke, Industriepark, Schulen, Wohnnutzung und höhere Baudichte alle planmäßig kommen, ist ein großer Teil des zukünftigen Upside möglicherweise bereits eingepreist.
Wann kann Land wirklich attraktiv sein?
- Die aktuelle Landnutzung ist eindeutig und rechtlich übertragbar.
- Die Parzelle besitzt legal dokumentierte Zufahrt.
- Relevante Infrastruktur ist in Betrieb oder tatsächlich im Bau.
- Arbeitsplätze, Bevölkerung und Dienstleistungen wachsen real.
- Die Investmentthese benötigt keine unsichere Nutzungsänderung.
- Der Kaufpreis diskontiert noch Umsetzungsrisiko.
- Es existiert ein natürlicher zukünftiger Käufer.
Das größte Grundstücksrisiko: Generalplanung mit Parzellenrecht verwechseln
Ein Masterplan beschreibt die Entwicklungsrichtung eines Gebiets. Er ist keine Garantie, dass jede Parzelle innerhalb einer farbig dargestellten Zone automatisch das erwartete Baurecht erhält. Detailplanung, heutige Nutzungsart, Straßenkorridore, öffentliche Projekte, Abstandsflächen und Grundstücksgrenzen müssen einzeln geprüft werden.
Im Juni 2026 genehmigte Vietnam eine Anpassung der nationalen Landnutzungsplanung 2021-2030 mit Vision 2050. Infrastruktur, Industrie, Dienstleistungen und Urbanisierung sollen unterstützt werden, zugleich bleiben Schutzanforderungen für bestimmte Agrar- und Waldflächen bestehen. Das unterstreicht, dass Landplanung aktiv und politisch gesteuert bleibt. Ein Gerücht über eine zukünftige Umwidmung ist keine Investmentgrundlage.
Juristische Grundstücksprüfung
- Landnutzungszertifikat und Rechtsherkunft prüfen.
- Tatsächliche Fläche und Katasterdaten vergleichen.
- Hypotheken, Pfändungen und Streitigkeiten prüfen.
- Nutzungsart und Nutzungsdauer feststellen.
- Planung, öffentliche Projekte und mögliche Rücknahme prüfen.
- Rechtlich gesicherte Zufahrt bestätigen.
- Nutzungsänderung niemals voraussetzen.
- Alle Ehegatten, Erben und Miteigentümer feststellen.
- Offene Steuern und finanzielle Verpflichtungen prüfen.
- Nicht für zukünftige Entwicklung bezahlen, bevor sie dokumentiert ist.
Liquiditätsrisiko: Land kann schnell steigen und danach kaum verkäuflich sein
Land reagiert oft besonders stark auf Kreditbedingungen und Spekulation. In einem steigenden Markt können Parzellen schnell zwischen Investoren wechseln. Dreht die Stimmung, verschwinden spekulative Käufer häufig schneller als Eigennutzer, während Rohland meist keinen Cashflow erzeugt, der die Wartezeit finanziert.
Die landesweiten Daten für Q2 2026 zeigen dieses Risiko. Rund 73.438 erfolgreiche Grundstückstransaktionen entsprachen nur etwa 67,4% des Volumens von Q1 2026 und 59,9% des Vorjahresquartals. Das beweist keine pauschalen Preisverluste, aber sehr wohl, dass Grundstücksliquidität stark schwanken kann.
Wohnungen: Warum ist die Analyse normalerweise einfacher?
Bei Apartments lassen sich Einheiten im selben Gebäude und direkte Wettbewerber nach Größe, Etage, Aussicht, Ausstattung und Zustand vergleichen. Zusätzlich können reale Mieten, Leerstände, Servicegebühren, Gebäudemanagement und Resale-Angebot beobachtet werden.
Das bedeutet nicht, dass Apartments risikoarm sind. Eine Wohnung kann jahrelang schwach performen, wenn sie deutlich über dem Preis fertiger Konkurrenz gekauft wurde oder wenn tausende ähnliche Einheiten in derselben Zone entstehen.
Auch der Apartmentmarkt verlangt 2026 mehr Disziplin
Im zweiten Quartal 2026 wurden landesweit rund 26.567 erfolgreiche Transaktionen mit Apartments und individuellen Wohnhäusern registriert. Das waren etwa 86,1% des Vorquartals und 77,1% des Vorjahres. Der gemeldete Projektbestand unverkaufter Apartments stieg auf 12.823 Einheiten, rund 22,2% mehr als im ersten Quartal.
In Hanoi wurden im selben Quartal über 5.800 Condominiums verkauft, dennoch sank die Absorption neuer Einheiten auf ungefähr 68%. Der Sekundärmarkt registrierte erstmals seit Ende 2022 eine negative Preisanpassung. Eine bekannte Developer-Marke oder vergangene Preissteigerungen reichen daher nicht mehr als Kaufbegründung.
Die Wohnung besitzt einen Vorteil, den Rohland meist nicht hat: laufende Einnahmen
Eine funktionale Wohnung kann während der Haltedauer an Professionals, Familien, Studierende oder andere rechtlich passende Nutzer vermietet werden. Dieser Cashflow eliminiert Risiken nicht, reduziert aber die vollständige Abhängigkeit von Kapitalwachstum.
Eine unbebaute Parzelle ohne laufende Nutzung produziert dagegen häufig keinen Ertrag. Der Anleger trägt Opportunitätskosten und gegebenenfalls Finanzierungskosten, ohne laufende Einnahmen zu erhalten. Deshalb sollte immer Total Return statt bloßer Preissteigerung verglichen werden.
Beispiel: Höhere Grundstückspreissteigerung kann wirtschaftlich weniger bedeuten
Illustratives Beispiel: VND 5 Mrd. werden in Land investiert, das keinen Cashflow erzeugt. Nach fünf Jahren wird es für VND 7 Mrd. verkauft. Der nominale Gewinn beträgt VND 2 Mrd. beziehungsweise 40% über fünf Jahre vor Transaktionskosten. Eine Wohnung zum gleichen Kaufpreis steigt lediglich auf VND 6,2 Mrd., erzeugt aber durchschnittlich VND 220 Mio. Nettoertrag pro Jahr. Über fünf Jahre entstehen rund VND 1,1 Mrd. Betriebsertrag plus VND 1,2 Mrd. Wertsteigerung. Vor Verkaufskosten und Finanzierung liegt der wirtschaftliche Gesamtertrag bei etwa VND 2,3 Mrd. Das Beispiel zeigt, warum Appreciation allein keine ausreichende Renditekennzahl ist.
Aber Gebäude altern, Land selbst hat keinen alternden Aufzug
Dies ist ein reales Argument zugunsten von Land. Ein Apartmentgebäude benötigt Aufzüge, Abdichtung, Fassadenarbeiten, Brandschutz, Pumpen, Generatoren, Parksysteme und laufende Modernisierung. Wird die Anlage schlecht verwaltet, kann Nachfrage in neuere Projekte wechseln.
Apartmentkäufer müssen deshalb Rücklagen, Servicegebühren, Eigentümervertretung, Developer-Nachbetreuung, Brandschutz, Aufzüge, Parken und zukünftige Capex-Anforderungen bewerten.
Developer-Risiko versus Parzellenrisiko
| Risiko | Land | Wohnung |
|---|---|---|
| Developer | Bei unabhängiger legaler Parzelle geringer | Bei Off-plan-Kauf wesentlich |
| Übergabeverzögerung | Meist nicht relevant | Bei Neubau wichtig |
| Planung | Sehr hoch | Stärker auf das Projekt konzentriert |
| Physische Alterung | Gering | Mit Gebäudealter zunehmend |
| Mieteinnahmen | Bei Rohland schwach | Klare Stärke |
| Vergleichbarkeit | Schwach | Besser |
Neubauwohnung: Zahlungsplan ist nicht dasselbe wie günstiger Preis
Das aktuelle Immobilienwirtschaftsrecht begrenzt Zahlungen bei zukünftigen Immobilien. Die erste Zahlung beim Verkauf zukünftiger Häuser oder Bauwerke darf grundsätzlich nicht mehr als 30% des Vertragswertes einschließlich Deposit betragen, weitere Zahlungen unterliegen Obergrenzen vor Übergabe.
Ein attraktiver Zahlungsplan, Zinszuschuss oder Möbelpaket kann Finanzierung erleichtern, macht den Basispreis aber nicht automatisch günstig. Der wirtschaftliche Endpreis sollte immer mit vergleichbaren fertiggestellten Gebäuden verglichen werden.
Welches Asset ist liquider?
Eine funktionale 2BR-Wohnung in einem fertigen Gebäude nahe Arbeitsplätzen kann wesentlich liquider sein als spekulatives Land, das erst nach fünf Jahren Infrastruktur benötigt. Umgekehrt kann legales Wohnland in einem etablierten Viertel liquider sein als ein überteuertes Luxury Condo mit hunderten identischen Einheiten.
Die entscheidende Frage lautet: Wenn ich innerhalb von sechs Monaten verkaufen muss, wer kauft von mir und warum? Ist die einzige Antwort „ein anderer Investor, der weitere Preissteigerung erwartet“, ist die Liquidität fragil.
Regionale Logik
| Markt | Landthese | Apartmentthese |
|---|---|---|
| Hanoi | Ring Road 4, Hòa Lạc, Ost/Nord, aber lange Planungshorizonte | Starke Familien-/Professional-Nachfrage, zugleich hohe Preise und neue Supply |
| Ho-Chi-Minh-Stadt | Nach Fusion breite Industrie-, Logistik- und Wohnkorridore | Starke Corporate-Nachfrage, aber Submarkt muss exakt definiert werden |
| Da Nang | Urbanes, touristisches und logistisches Wachstum über großes neues Gebiet | Tieferer Neubau-Condo-Markt und City/Beach-Rental |
| Nha Trang / Khánh Hòa | Tourismus- und Expansionschancen mit hohem Planungsbedarf | Touristische und wohnwirtschaftliche Nachfrage, Produkttyp entscheidend |
Vietnamesische und ausländische Investoren starten nicht mit denselben Möglichkeiten
Für einen berechtigten vietnamesischen Käufer kann Land nach sauberer Prüfung ein normaler Portfoliobaustein sein. Für eine gewöhnliche ausländische Privatperson ist die Analyse wesentlich anders, weil ein qualifizierendes Wohnapartment einen deutlich klareren Eigentumsweg bietet als selbstständiges Land.
Berechtigte Ausländer dürfen in zugelassenen kommerziellen Wohnprojekten innerhalb gesetzlicher Grenzen Wohnungen besitzen. Für Residential Apartments gilt grundsätzlich eine Obergrenze von bis zu 30% der Wohnungsanzahl im relevanten Gebäude oder Block. Zusätzlich gelten Sicherheits- und Verteidigungsbeschränkungen.
Ein ausländischer Anleger sollte deshalb vor der Frage „Land oder Apartment?“ zunächst fragen: Kann ich den betreffenden Rechtsanspruch überhaupt direkt und durchsetzbar halten?
Wann ist Land die bessere Wahl?
- Der Investor ist rechtlich berechtigt.
- Dokumente, Planung und Zufahrt sind eindeutig.
- Mehrjährige Haltedauer ohne laufenden Ertrag ist finanzierbar.
- Urbanisierung wird vor ihrer vollständigen Einpreisung gekauft.
- Infrastruktur ist real statt nur angekündigt.
- Der Exit-Käufer ist erkennbar.
- Die Rendite benötigt keine unsichere Umwidmung.
Wann ist eine Wohnung die bessere Wahl?
- Laufender Cashflow ist wichtig.
- Vergleichbarkeit und breitere Resale-Nachfrage werden benötigt.
- Der Käufer ist Ausländer und braucht einen klareren Eigentumsweg.
- Es existiert echte Mietnachfrage durch Arbeit, Schule oder Verkehr.
- Developer- und Übergaberisiko sind gering.
- Kaufpreis ist gegenüber fertiger Konkurrenz vernünftig.
- Gebäudemanagement ist langfristig tragfähig.
Stresstest für Land
| Szenario | Frage |
|---|---|
| Straße fünf Jahre verspätet | Lohnt sich das Halten weiterhin? |
| Keine Umwidmung | Funktioniert die These mit heutiger Nutzung? |
| Zwölf Monate keine Liquidität | Kann das Asset ohne Einkommen gehalten werden? |
| Teilfläche wird öffentlich benötigt | Sind Rücknahme- und Entschädigungsrisiken verstanden? |
| Preise fünf Jahre unverändert | Wie hoch sind Opportunitätskosten? |
Stresstest für Wohnungen
| Szenario | Frage |
|---|---|
| Miete -15% | Bleibt Net Yield akzeptabel? |
| Zwei zusätzliche Leerstandsmonate | Hält der Cashflow? |
| 1.000 Konkurrenzwohnungen | Warum entscheidet sich ein Mieter für dieses Gebäude? |
| Servicegebühren +20% | Bleibt der Ertrag attraktiv? |
| Resale-Preis drei Jahre flach | Funktioniert die Investition aus Miete? |
Land-Due-Diligence
- Landnutzungszertifikat prüfen.
- Rechtsinhaber und Miteigentümer verifizieren.
- Fläche und Grenzen vermessen.
- Nutzungsart und Nutzungsdauer prüfen.
- General- und Detailplanung prüfen.
- Straßenkorridor, Rücknahme und Entschädigung untersuchen.
- Legale Zufahrt bestätigen.
- Hypothek, Streit und Pfändung prüfen.
- Niemals sichere Umwidmung unterstellen.
- Exit-Käufer definieren.
Apartment-Due-Diligence
- Projekt- und Unit-Rechtsstatus prüfen.
- Developer und Übergabebilanz untersuchen.
- Preis mit fertigen Gebäuden vergleichen.
- Zertifikat oder Zertifikatsprozess prüfen.
- Management und Servicegebühren untersuchen.
- Brandschutz, Aufzüge und Parken kontrollieren.
- Realisierte Mieten nachweisen.
- Neue Supply der nächsten drei bis fünf Jahre prüfen.
- Als Ausländer Eligibility und Quote bestätigen.
- Natürlichen Resale-Käufer bestimmen.
Warnsignale
- „Land verliert nie an Wert.“
- Kauf allein wegen einer zukünftigen Straße oder Brücke.
- Generalplan wird als Parzellenbaurecht behandelt.
- Agrarland wird aufgrund mündlicher Umwidmungsversprechen gekauft.
- Nominee-Konstruktion für ausländischen Käufer.
- Apartmentkauf allein wegen Developer-Marke.
- Launch-Preis wird nicht mit fertigem Bestand verglichen.
- Hunderte identische Units werden ignoriert.
- Gross statt Net Yield.
- Kein klarer Exit-Käufer.
Häufig gestellte Fragen
Bringt Land in Vietnam grundsätzlich mehr Rendite?
Es kann in einer starken Urbanisierungsphase schneller steigen, ist aber stärker von Planung, Liquidität und Timing abhängig. Eine Wohnung kann durch Mietcashflow einen besseren risikobereinigten Total Return erzeugen.
Was ist liquider?
Das hängt vom Asset ab. Eine praktische Wohnung in einer funktionierenden Lage kann liquider sein als spekulatives Land. Reifes legales Wohnland kann wiederum liquider sein als ein überteuertes Luxury Condo.
Was ist für ausländische Investoren geeigneter?
In den meisten Fällen bietet ein qualifizierendes Residential Apartment in einem zugelassenen Projekt den klareren Eigentumsweg. Projekt und Quote müssen vor Deposit geprüft werden.
Garantieren Ring Road oder Metro steigende Grundstückspreise?
Nein. Zugang, Nutzung, Arbeitsplätze, Bevölkerung und tatsächlich fertiggestellte Infrastruktur müssen zusammenpassen.
Erzeugt eine Wohnung immer Miete?
Nein. Falsche Preispositionierung, schlechte Lage oder schwaches Management können auch ein Apartment lange leer stehen lassen.
Kann man Land und Wohnungen kombinieren?
Ja. Apartments können Einkommen und höhere laufende Liquidität liefern, Land kann einen langfristigeren Wachstumsanteil darstellen, sofern Rechtsstruktur und Haltedauer passen.
Fazit: Land setzt auf Transformation, Wohnungen setzen auf Nutzung
Land kann in Vietnam erhebliches Vermögen schaffen, wenn ein klarer Rechtsanspruch an einem wirtschaftlich richtigen Standort gekauft wird, bevor reale Urbanisierung vollständig eingepreist ist. Gleichzeitig ist es stärker anfällig für Planungsfehler, Zukunftsprämien und verschwindende Liquidität. Apartments lassen sich leichter messen, vermieten und vergleichen, benötigen aber Kaufpreis-, Developer-, Gebäude- und Managementdisziplin.
Find | Verify | Invest bedeutet: zuerst die reale Wertquelle finden, dann Rechtsanspruch, Planung, Liquidität, Einkommen und zukünftigen Käufer verifizieren und nur investieren, wenn die Transaktion ohne perfekte Infrastrukturtermine und automatische Preissteigerung funktioniert. Das beste Land ist nicht das billigste, und das beste Apartment ist nicht das neueste; das beste Asset besitzt einen klaren wirtschaftlichen Nutzen und echte Nachfrage beim Exit.