
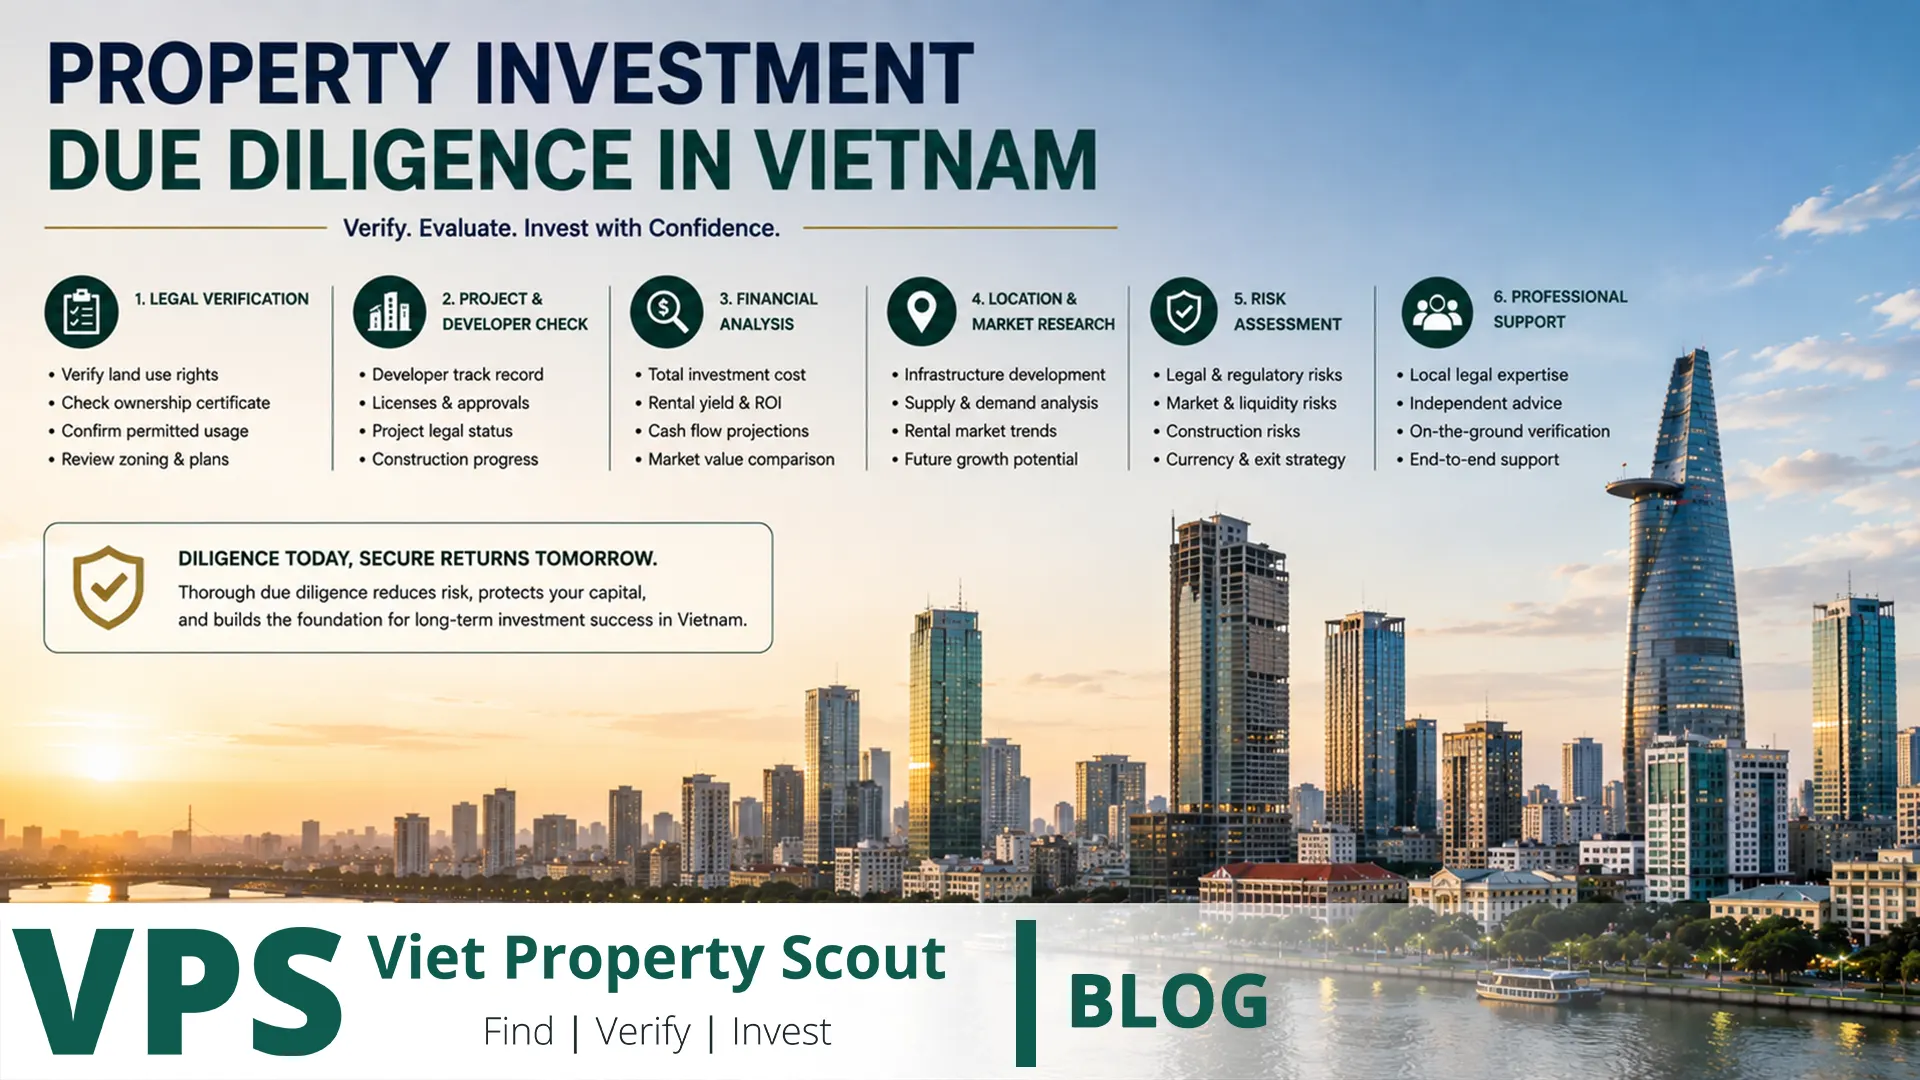
Kurzantwort: Immobilien-Due-Diligence in Vietnam bedeutet nicht nur, ein Zertifikat anzusehen oder einen Makler zu fragen, ob ein Projekt „legal“ sei. Sie sollte eine strengere Frage beantworten: Kann genau dieser Käufer genau dieses Asset von genau diesem Verkäufer zu diesen Vertragsbedingungen und diesem Preis erwerben, rechtmäßig halten und nutzen und später wirtschaftlich wieder verlassen? Eine Transaktion sollte mindestens neun Prüftore durchlaufen: Käuferberechtigung, Verkäufer/Entwickler, Projektstatus, Land und Zertifikat, Hypotheken und Streitigkeiten, physischer Zustand, Preis und Einkommen, Vertrag und Zahlungsweg sowie Liquidität und Exit. Jedes Tor endet mit Go, wenn die Evidenz ausreichend ist, Fix, wenn ein Problem durch Dokument oder Vertragsbedingung heilbar ist, oder No-Go, wenn ein fundamentales Recht fehlt oder nicht verifizierbar ist.
Due Diligence ist kein Dokumentensammeln, sondern ein System zum Ablehnen schlechter Deals
Ein häufiger Fehler besteht darin, Due Diligence als Suche nach Gründen zu verstehen, warum ein Kauf trotzdem stattfinden kann. Die eigentliche Funktion ist das Gegenteil: Sie soll den Grund finden, warum vor Zahlung gestoppt werden muss. Ein Projekt kann bekannt, der Developer finanzstark und die Wohnung attraktiv sein und trotzdem ungeeignet bleiben, wenn beispielsweise die Foreign Quota ausgeschöpft, eine Hypothek ungeklärt, die Nutzungsart falsch, der Preis überhöht, der Vertrag schwach oder der Wiederverkaufsmarkt eng ist.
Jede wesentliche Aussage sollte deshalb mit unabhängiger Evidenz verbunden werden: Behördenunterlage, Zertifikat, Registerinformation, Vertrag, Bankdokument, technische Prüfung, realisierte Miete oder belastbare Marktvergleichsdaten. „Der Vertrieb hat gesagt“ ist keine Due-Diligence-Evidenz.
Der Neun-Tore-Rahmen
| Tor | Kernfrage | Go | Typisches No-Go |
|---|---|---|---|
| 1. Käufer | Darf dieser Käufer dieses Asset besitzen? | Eligibility belegt | Asset ist für den Käufer nicht legal erwerbbar |
| 2. Gegenpartei | Ist Verkäufer/Developer tatsächlich berechtigt? | Identität und Vollmacht stimmen | Eine andere Partei verlangt Geld |
| 3. Projekt | Ist das Projekt in der vermarkteten Funktion genehmigt? | Genehmigungen konsistent | Marketing widerspricht offizieller Funktion |
| 4. Land/Zertifikat | Welches Recht besteht tatsächlich? | Art, Laufzeit und Zertifikat klar | Rechtsstatus nicht erklärbar |
| 5. Belastung/Streit | Ist das Asset belastet oder streitig? | Frei oder dokumentierter Release | Ungeklärte Hypothek/Streitigkeit |
| 6. Physischer Zustand | Entspricht das Asset dem Kaufversprechen? | Zustand und Nutzung passen | Wesentlicher technischer/funktionaler Mangel |
| 7. Preis/Einkommen | Ist der Preis markt- und ertragsgestützt? | Comparables und NOI plausibel | Wert beruht nur auf Zukunftsversprechen |
| 8. Vertrag/Zahlung | Sind Käuferrechte durchsetzbar? | Ausgewogene Bedingungen | Nicht rückzahlbare Zahlung vor Prüfung |
| 9. Exit | Wer kauft oder mietet später? | Natürlicher Nachfragepool | Exit hängt nur vom nächsten Spekulanten ab |
1. Mit der Käuferberechtigung beginnen
Vietnamesische Staatsbürger, Auslandsvietnamesen, ausländische Privatpersonen, ausländische Organisationen und Foreign-Invested Enterprises haben nicht automatisch dieselben Erwerbsrechte. Zuerst wird daher die rechtliche Kategorie des Käufers festgestellt; erst danach wird das Asset geprüft.
Bei ausländischen Privatpersonen sind insbesondere Einreiseberechtigung, Foreign-Ownership-Status des Projekts, verbleibende Quote, rechtliche Unit-Klassifikation und Eigentumsdauer zu prüfen. In Residential Apartment Buildings liegt die allgemeine Obergrenze für ausländisches Eigentum bei bis zu 30% der zu Wohnzwecken bestimmten Apartments im jeweiligen Gebäude oder Block. Die Eigentumsdauer einer ausländischen Privatperson beträgt grundsätzlich höchstens 50 Jahre ab Zertifikatsausstellung, mit einer möglichen einmaligen Verlängerung, wenn die gesetzlichen Voraussetzungen weiter bestehen.
Foreign Housing Ownership sollte nicht mit einem eigenständigen Landnutzungsrecht eines geeigneten vietnamesischen Käufers gleichgesetzt werden. Nominee-Strukturen über Freunde oder Partner schaffen zusätzliche Risiken bei Kontrolle, Vollstreckung, Erbschaft und Gläubigern.
2. Verifizieren Sie die Partei, die Ihr Geld erhalten soll
Bei Neubauprojekten können Muttergesellschaft, Projektgesellschaft, Sales Agency, Contractor, Operator und Marketingteam verschiedene Rollen haben. Der Investor muss wissen, wer rechtlich entwickelt, wer unterschreiben darf und auf wessen Konto gezahlt wird.
- Vollständigen gesetzlichen Firmennamen und Registrierung prüfen.
- Gesetzlichen Vertreter oder Vollmacht des Unterzeichners prüfen.
- Gesellschaft mit Investment-, Land- und Projektdokumenten abgleichen.
- Keine Kaufgelder auf Privatkonten von Mitarbeitern oder Maklern überweisen.
- Bei Resale Verkäuferidentität mit Zertifikat sowie gegebenenfalls Ehe-, Erb- oder Vollmachtsstatus abgleichen.
Bei Future Property setzt das aktuelle Real Estate Business Law zusätzliche Grenzen für die Delegation von Deposit- und Sale-Contract-Signaturen durch den Projektentwickler. Stimmen Zahlungsempfänger und legaler Developer nicht überein, ist dies ein Stop-Signal bis die Rechtsgrundlage geklärt ist.
3. Der Asset-Typ bestimmt die Due-Diligence-Route
| Asset | Zentrales Dokument | Zusätzliche Prüfung |
|---|---|---|
| Resale Apartment | Zertifikat + Verkäuferidentität | Hypothek, Streit, Management, Fees, Transferfähigkeit |
| Neubau / Off-plan | Projektakte + Sale Eligibility | Baufortschritt, Garantie, Deposit, Zahlungs- und Übergabeplan |
| Land | Land-Use-Right-Zertifikat | Nutzung, Laufzeit, Planung, Grenzen, Zufahrt, Enteignungsrisiko |
| Villa/Townhouse | Zertifikat oder Projektstruktur | Land, Common Areas, Baugrenzen, Foreign Eligibility |
| Condotel/Tourismusprodukt | Projektfunktion + Landart | Laufzeit, Betrieb, Zertifikat, Managementvertrag, Liquidität |
Ein Residential Apartment und ein Condotel können optisch ähnlich sein und rechtlich völlig unterschiedliche Assets darstellen. Eine einzige Checkliste reicht deshalb nicht.
4. Erst Projekt, dann Unit
Bei Neubau ist zu prüfen, ob das Projekt tatsächlich in der Form genehmigt wurde, in der es vermarktet wird. Typische Prüfungen betreffen Investment Approval, Land, Detailed Planning, Projektfunktion, erforderliche Bauunterlagen und den realen Baufortschritt.
Infrastruktur sollte immer in vier Kategorien getrennt werden: fertig und in Betrieb, im Bau, genehmigt aber nicht begonnen, konzeptionell/angekündigt. Ein angekündigter Metroabschnitt darf nicht wie eine bereits fahrende Linie bewertet werden. Ein allgemeiner Stadtplan ist außerdem kein parzellenscharfes Baurecht.
5. Land und Zertifikat: keine WhatsApp-Fotos als Abschlussprüfung
Bei Bestandsobjekten sollte eine überprüfbare Kopie des Zertifikats über Landnutzungsrechte und Eigentum an landverbundenen Assets eingeholt werden. Zu prüfen sind Rechteinhaber, Nutzungsart, Fläche, Laufzeit, Herkunft und registrierte Einschränkungen. Decree 101/2024 gehört zum aktuellen Rahmen für Landregistrierung, Zertifikatsausstellung und Landinformationssystem.
Bei Land muss außerdem die tatsächliche Parzellengrenze geprüft werden. Ein Zertifikat beweist nicht automatisch, dass Zaun, Zufahrt oder tatsächlich genutzte Fläche mit den rechtlichen Grenzen übereinstimmen. Vermessung, legal access, Encroachments, Easements und mögliche Straßen- oder öffentliche Planung sind relevant.
6. Bei Off-plan: Sale Eligibility vor Deposit
Die Genehmigung des Gesamtprojekts bedeutet nicht, dass jede Bauphase sofort verkauft werden darf. Future Property muss die gesetzlichen Voraussetzungen für die Vermarktung erfüllen, einschließlich der erforderlichen Land- und Baufortschrittsunterlagen.
Das aktuelle Real Estate Business Law begrenzt den vom Developer genommenen Deposit für bestimmte Future-Property-Produkte grundsätzlich auf maximal 5% des Sale- oder Lease-Purchase-Preises, nachdem die gesetzlichen Marktbedingungen erfüllt sind. Der Deposit-Vertrag muss den Preis nennen. Ein vorzeitiges „Reservation Fee“ sollte daher nach seiner tatsächlichen Rechtsfunktion und nicht nach seinem Marketingnamen beurteilt werden.
7. Hypotheken, Vollstreckung und Streitigkeiten prüfen
Bankfinanzierung ist bei großen Projekten normal. Relevant ist, ob Land, Projekt oder Unit belastet sind und wie die konkrete Unit rechtssicher freigegeben wird.
Bei Resale sollten registrierte Hypotheken, Streitigkeiten, Enforcement, ungelöste Erbfälle, eheliche Ansprüche und fehlende Verfügungsbefugnisse geprüft werden. Das Originalzertifikat allein beweist nicht automatisch, dass keine weiteren Risiken existieren.
8. Planung: Nicht nur den heutigen Zustand betrachten
Ein gutes Asset kann durch geplante Straße, zukünftiges Hochhaus, geänderte Verkehrsführung oder öffentliche Infrastruktur beeinträchtigt werden. Umgekehrt kann Land in einer Wachstumszone von real genehmigter Infrastruktur profitieren. Der Investor sollte aber nicht den gesamten möglichen Zukunftswert bereits heute bezahlen.
Ordnen Sie jeden Infrastrukturkatalysator den Kategorien operational, under construction, approved oder conceptual zu und verwenden Sie unterschiedliche Bewertungsabschläge.
9. Physische Prüfung zu mehreren Tageszeiten
Besuchen Sie ein Asset nicht nur mittags. Prüfen Sie es morgens, in der Rush Hour, abends und wenn möglich bei starkem Regen. Achten Sie auf Lärm, Geruch, Drainage, Wasserdruck, Aufzüge, Notstrom, Parking, Security, Management, Taxi-/Delivery-Zugang und Common Areas.
Bei Apartments zusätzlich Water Leakage, Risse, Schallschutz, Sonneneinstrahlung, Lüftung, Klimaanlage, Appliances, Möbelzustand und offene Management Fees prüfen. Bei Villa oder Land Grenzen, Aufschüttung, Entwässerung, rechtliche Zufahrt und Flood Risk kontrollieren.
10. Preis mit Transaktionen statt Wunschpreisen prüfen
Der Asking Price ist die Meinung des Verkäufers. Investment Value sollte soweit möglich auf jüngsten Transaktionen, vergleichbaren Units, Secondary Market, abgeschlossenen Mietverträgen und realen Kosten beruhen.
Comparables müssen für Fläche, Etage, View, Ausbau, Parking, Zertifikatsstatus, Gebäudealter und Payment Terms angepasst werden. Developer Incentives wie Furniture, Cashback oder Zinsunterstützung sollten in Cash Value umgerechnet werden.
11. Renditeanalyse mit NOI statt Gross Yield
Nur Rechenbeispiel: Eine Wohnung kostet VND 8 Mrd. und erzielt realistisch VND 35 Mio. monatlich bei elf belegten Monaten. Gross Rent beträgt VND 385 Mio. pro Jahr. Wenn Brokerage, Vacancy, Maintenance, Replacement und vom Vermieter getragene Fees VND 75 Mio. ausmachen, bleibt ein NOI von rund VND 310 Mio., etwa 3,9% des Kaufpreises vor Finanzierung und Steuer. Eine einfache Gross Yield von 5,25% hätte die Wirtschaftlichkeit zu optimistisch dargestellt.
Stress Test: Miete -10%, zwei Monate Vacancy und ein größerer Reparaturposten. Wenn die Transaktion nur im Best-Case funktioniert, ist sie nicht robust.
12. Die geplante Vermietungsnutzung rechtlich prüfen
Residential Ownership bedeutet nicht automatisch, dass tägliche Tourist Accommodation zulässig ist. Projektfunktion, Condominium Rules, Business Requirements, Steuer, Fire Safety und Guest/Temporary-Residence-Meldungen müssen geprüft werden.
Benötigt die Investmentthese Short-Term Rental, muss die Zulässigkeit dokumentiert sein. Ist sie unklar, sollte zusätzlich ein 6- oder 12-Monats-Mietmodell gerechnet werden.
13. Im Vertrag werden Verkaufsversprechen entweder zu Rechten oder verschwinden
Der Kaufvertragsentwurf gehört vor das endgültige Deposit. Zu prüfen sind Asset-Beschreibung, Preis, Payment Schedule, Steuern/Fees, Handover Specification, Flächenabweichung, Übergabedatum, Grace Period, Delay Compensation, Zertifikatsprozess, Hypothek, Kündigung, Refund, Assignment und Dispute Resolution.
Mündliche Aussagen zu View, Foreign Quota, Airbnb, Guaranteed Return oder schneller Zertifikatsausstellung sind wertlos, wenn sie weder gesetzlich tragfähig noch vertraglich dokumentiert sind.
14. Management und laufende Kosten gehören zur Prüfung
Ein juristisch sauberes Asset kann wirtschaftlich durch schlechtes Management leiden: defekte Aufzüge, schwache Security, schlechte Wartung, hohe Fees oder Streit zwischen Residents und Management. Prüfen Sie Budget, Hausordnung, Wartungshistorie, Parking und separat berechnete Services.
Bei Serviced/Hospitality-Produkten zusätzlich Operator, Managementvertragsdauer, Management- und Marketingfees, Reserve Fund, Austausch des Operators und Revenue-Distribution prüfen.
15. Exit ist Teil der Entry-Due-Diligence
Wer ist in fünf Jahren der natürliche Käufer? Ein vietnamesischer Endnutzer, ein Ausländer, eine Familie oder nur ein weiterer Investor? Wie viele identische Units konkurrieren? Reduzieren Tenure oder Produktfunktion den Buyer Pool? Ist Assignment vor Zertifikat möglich, falls Liquidität benötigt wird?
Wenn der einzige Exit „an einen anderen Investor teurer verkaufen“ lautet, hängt die Strategie von fortgesetzter Spekulation ab.
100-Punkte-Due-Diligence-Score
| Kategorie | Punkte | Prüfbereich |
|---|---|---|
| Käufer und Ownership | 10 | Eligibility, Foreign Quota, Tenure |
| Seller/Developer | 10 | Identität, Befugnis, Track Record |
| Projekt und Land | 20 | Approvals, Nutzung, Zertifikat, Grenzen |
| Belastung/Streit | 10 | Hypothek, Release, Enforcement, Erbe |
| Physisch/Management | 10 | Qualität, Zufahrt, Fees, Betrieb |
| Preis/Rendite | 15 | Comparables, Miete, NOI, Stress Test |
| Vertrag/Zahlung | 15 | Deposit, Übergabe, Compensation, Refund |
| Liquidität/Exit | 10 | Buyer Pool, Transfer, Resale |
Eine konservative Regel: unter 70 Punkte = No-Go; 70–84 = offene Risiken vor Zahlung lösen; ab 85 = erst dann finale Investmententscheidung. Auch 90 Punkte beweisen nicht, dass der Kaufpreis attraktiv ist; sie zeigen nur, dass Risiken besser verstanden werden.
Praktischer Deal Room vor Zahlung
- Käuferidentität und Eligibility.
- Seller/Developer und Signaturvollmacht.
- Zertifikat oder Projekt-/Landunterlagen.
- Investment-, Planning- und Use-Dokumente.
- Current Sale Eligibility bei Off-plan.
- Mortgage Status und Release.
- Dispute/Enforcement/Inheritance Check.
- Plan, Fläche, gegebenenfalls Survey.
- Verkaufs- und Miet-Comparables.
- Management- und Wartungskosten.
- Deposit- und Sale-Contract-Draft.
- Payment-, Handover- und Certificate-Schedule.
- Nachweis der legalen geplanten Vermietungsnutzung.
- Resale- und Natural-Buyer-Analyse.
Red Flags für einen sofortigen Stop
- Zahlungsdruck vor Dokumentenzugang.
- „Certificate kommt später“ ohne belastbaren Prozess.
- Hypothekenstatus wird nicht offengelegt.
- Zahlungsempfänger entspricht nicht dem legalen Vertragspartner.
- Foreign Quota nur per Broker-Message bestätigt.
- Produkt wird wechselnd Apartment, Residence und Condotel genannt.
- Conceptual Infrastructure wird wie fertiggestellte Infrastruktur eingepreist.
- Guaranteed Return ohne prüfbare Sicherung.
- Deutlicher Preisaufschlag ohne messbaren Grund.
- Short-Stay-Ertrag ohne legal bestätigte Nutzung.
- Nominee als Ersatz für Eigentumsrecht.
- Unabhängiger Berater wird verhindert.
Häufig gestellte Fragen
Reicht ein „sauberes“ Zertifikat?
Nein. Es beantwortet nicht automatisch Planung, unregistrierte Streitigkeiten, physische Qualität, Management, Marktpreis oder Vertragsrisiko.
Was ist das wichtigste Off-plan-Dokument?
Kein einzelnes Dokument reicht. Land, Projektstatus, Baufortschritt, Sale Eligibility, Hypothek, Vertrag und Zertifikatsweg müssen zusammenpassen.
Kann man einen kleinen Betrag zahlen und später prüfen?
Dadurch verschlechtert sich die Verhandlungsposition. Grundlegende Verifizierung sollte vor jeder nicht rückzahlbaren Zahlung erfolgen; bei Future Property gelten zusätzlich die gesetzlichen Deposit-Regeln.
Braucht ein großer Developer weniger Due Diligence?
Nein. Ein starker Developer kann Execution Risk reduzieren, aber nicht Unit-Recht, Preis, Hypothek, Foreign Quota oder Vertragsbedingungen ersetzen.
Reichen Online-Angebote für die Preisprüfung?
Nein. Asking Prices sind keine abgeschlossenen Preise. Realisierte Transaktionen und Mieten sind wertvoller.
Was schützt am besten vor Fehlkäufen?
No-Go-Kriterien vor der Besichtigung definieren. Wer Kriterien erst nach emotionaler Bindung festlegt, nutzt Due Diligence häufig nur zur Rechtfertigung.
Kann Due Diligence ohne unabhängigen Berater erfolgen?
Vorprüfung ja. Große, ausländische, Off-plan-, Land- und Tourismustransaktionen verdienen jedoch vor Verpflichtung unabhängige rechtliche und technische Prüfung.
Fazit: Ein gutes Investment beginnt mit einem beweisbaren Recht, nicht mit dem Wunsch, den Deal abzuschließen
Praktische Due Diligence in Vietnam verwandelt jede Behauptung in eine überprüfbare Frage: Wer besitzt? Wer verkauft? Was darf verkauft werden? Welches Landrecht besteht? Gibt es eine Belastung? Darf dieser Käufer erwerben? Ist die geplante Nutzung legal? Ist der Preis durch Einkommen und Markt gestützt? Und wer ist der natürliche Käufer beim Exit?
Find | Verify | Invest bedeutet: Asset finden, Recht, Dokument, Realität, Preis, Vertrag und Exit verifizieren und nur investieren, wenn der Deal keine unbelegten Annahmen braucht, um attraktiv auszusehen. Gute Due Diligence macht die Transaktion nicht komplizierter; sie macht das Ja oder Nein klarer.