
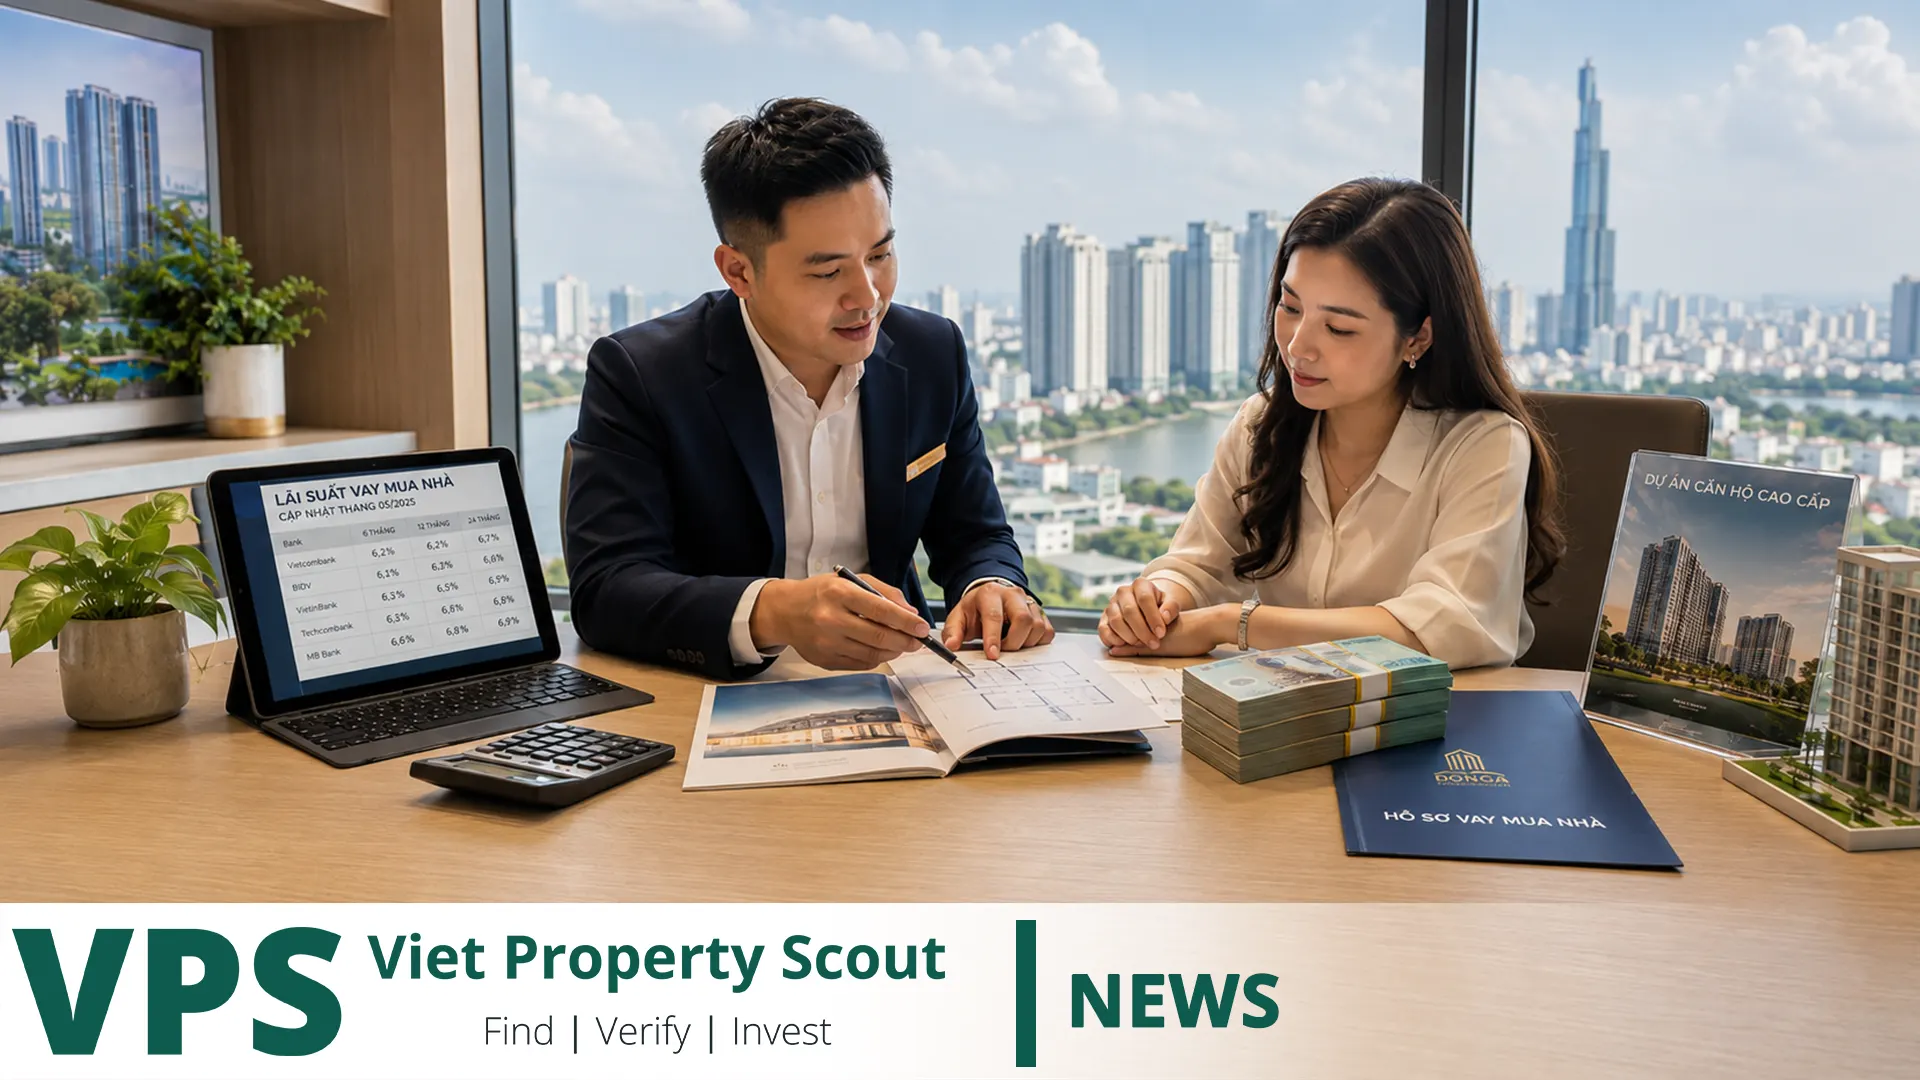
تتحدد سيولة سوق الإسكان في فيتنام عام 2026 بدرجة أقل من خلال سؤال «هل هناك طلب على العقار؟» وبدرجة أكبر من خلال سؤال «كم عدد المشترين الذين يستطيعون تمويل هذا الطلب فعلياً؟». قد يرغب آلاف الأشخاص في شراء شقة، لكن عندما ترتفع أسعار المساكن ويصل التمويل العقاري التجاري إلى مستويات مرتفعة، يصبح الفرق بين الرغبة والقدرة على إتمام الصفقة كبيراً. ولهذا فإن الفائدة، وشروط الائتمان، والسيولة النقدية للمشتري، وحجم الدفعة الأولى، وخطط دفع المطور، وسعر الوحدة الإجمالي، كلها تحولت في 2026 إلى محددات مباشرة لسرعة المعاملات والأسعار القابلة للتنفيذ.
السيولة ليست طلباً فقط؛ إنها طلب قابل للتمويل
في تحليل العقارات، من السهل النظر إلى عدد السكان، ونمو المدن، والهجرة الداخلية، والوظائف، ثم استنتاج أن الطلب قوي. لكن الطلب الاقتصادي الحقيقي هو الطلب الذي يستطيع التحول إلى عقد ودفع. إذا كانت الشقة تكلف 8 مليارات دونغ بينما المشتري يحتاج إلى قرض كبير بسعر فائدة 12–14%، فإن قدرته على الشراء تختلف جذرياً عن وضع تكون فيه الفائدة 7–8%.
لذلك يجب تقسيم قاعدة المشترين إلى ثلاثة أنواع: مشترٍ نقدي أو منخفض المديونية، مشترٍ يعتمد على قرض عقاري تجاري، ومشترٍ يستخدم تمويلاً مدعوماً أو خطة دفع مرتبطة بالمطور. كل مجموعة تتفاعل مع ارتفاع الفائدة بطريقة مختلفة.
صورة 2026: المعاملات تتباطأ بينما المعروض يتوسع
| العامل | الوضع في 2026 | أثره على السيولة |
|---|---|---|
| المعاملات الناجحة Q2 | 100,005، ما يعادل 71.5% من Q1 | دوران العقارات أصبح أبطأ |
| المخزون المبلغ عنه | نحو 39,284 منتجاً | المشتري يمتلك خيارات أكثر |
| فائدة القروض العقارية | غالباً 12–14%، وبعض القروض 15–16% | القسط الشهري يحد من القدرة الشرائية |
| المشروعات التجارية المرخصة حديثاً Q2 | 113 مشروعاً، 103,205 وحدات | المنافسة المستقبلية على نفس رأس المال ترتفع |
| مشروعات مؤهلة للبيع المستقبلي | 131 مشروعاً، 59,073 وحدة | المشتري سيقارن عدداً أكبر من العروض |
كيف تضرب الفائدة السيولة؟
الفائدة تؤثر في العقار عبر ثلاث قنوات. أولاً، تقلل حجم القرض الذي يستطيع المشتري تحمله عند نفس الدخل. ثانياً، ترفع تكلفة الاحتفاظ بالعقار للمستثمر الممول بالدين. ثالثاً، ترفع معدل العائد الذي يطلبه المستثمر حتى يقبل شراء العقار.
إذا كان المستثمر يحصل على عائد إيجاري صافٍ 3% بينما تكلفة الاقتراض 13%، فإن استخدام رافعة مالية كبيرة لا يعتمد على دخل العقار بل على توقع ارتفاع السعر مستقبلاً. عندما يصبح السوق أكثر حذراً، يتراجع الطلب من هذا النوع أولاً.
مثال بسيط: نفس الشقة، قدرتان شرائيتان مختلفتان
لنفترض شقة سعرها 5 مليارات دونغ. مشترٍ يدفع 50% نقداً ويمول 2.5 مليار يحتاج إلى خدمة دين مختلفة تماماً عن مشترٍ يملك 20% فقط ويمول 4 مليارات. عندما تكون الفائدة مرتفعة، يتحول الفرق إلى ملايين الدونغ شهرياً. ولذلك يمكن أن تبقى الأسعار الرسمية ثابتة بينما ينخفض عدد المشترين القادرين فعلياً على توقيع العقد.
هذه النقطة تفسر لماذا لا يعني «الأسعار لم تنخفض كثيراً» أن السيولة قوية. يمكن أن يبقى السعر مرتفعاً ويطول وقت البيع في الوقت نفسه.
المشتري النقدي: لماذا تزداد قوته عندما يرتفع سعر المال؟
المقصود بالمشتري النقدي هنا ليس الدفع بأوراق نقدية، بل المشتري الذي لا يحتاج إلى قرض كبير أو يستطيع تمويل الصفقة من رأس المال الخاص. عندما ينسحب المشترون المعتمدون على التمويل، يصبح هذا المشتري أكثر أهمية للسوق.
- لا يتأثر مباشرة بارتفاع القسط العقاري.
- يمكنه إغلاق الصفقة أسرع.
- لديه قدرة تفاوض أكبر مع البائع الذي يحتاج إلى السيولة.
- لا يعتمد على تقييم البنك أو إجراءات الموافقة على القرض بنفس الدرجة.
- يستطيع استغلال الفجوة بين السعر المطلوب والسعر الذي يحتاجه البائع فعلياً.
لكن النقد لا يجعل أي صفقة جيدة. المشتري النقدي الذي يدفع سعراً مبالغاً فيه لمجرد عدم وجود فائدة لا يزيل مخاطر انخفاض القيمة أو ضعف إعادة البيع.
الائتمان لم يختفِ؛ لكنه أصبح أكثر انتقائية
من الخطأ قراءة 2026 على أنه سوق بلا قروض. التمويل العقاري لا يزال يتدفق، خصوصاً إلى الطلب السكني الحقيقي والمشروعات ذات الوضع القانوني الواضح. لكن البنوك أصبحت أكثر حساسية لجودة المقترض، والدخل، ونسبة التمويل، وسجل الائتمان، وقابلية المشروع للتنفيذ.
وهذا يخلق سوقاً ثنائياً: الأصل القانوني والقابل للسكن يمكن أن يجد تمويلاً ومشترين، بينما المشروع المضاربي أو غير الواضح قانونياً يعاني أكثر لأن البنك والمشتري يصبحان حذرين في الوقت نفسه.
نسبة التمويل ليست الشيء الوحيد؛ القدرة على خدمة الدين هي الأساس
قد يقول إعلان المشروع إن البنك يمول نسبة كبيرة من السعر، لكن هذا لا يعني أن كل مشترٍ سيحصل على هذه النسبة. البنك ينظر إلى الدخل، والالتزامات الحالية، والمدة، والضمان، وسجل السداد والقدرة على تحمل الفائدة بعد انتهاء الفترة الترويجية.
لذلك يجب على المستثمر ألا يبني سيولة الخروج على جملة «البنوك تمول المشروع حتى X%». السؤال الصحيح هو: كم عدد المشترين الحقيقيين في شريحة دخلي المستهدفة الذين يستطيعون اجتياز موافقة البنك عند السعر الحالي؟
المعدل الترويجي ليس تكلفة القرض الحقيقية
بعض المشروعات تقدم فائدة منخفضة أو صفرية لفترة محددة، أو تؤجل سداد أصل الدين حتى التسليم. هذا يمكن أن يجعل الدفع الأولي مريحاً جداً. لكن المستثمر يجب أن يبني نموذجاً لما يحدث بعد انتهاء الدعم.
إذا ارتفع القسط بصورة كبيرة بعد التسليم، يمكن أن يدخل عدد من المالكين في المشروع إلى السوق الثانوية في وقت متقارب. عندما يحدث ذلك، لا تكون المشكلة في المبنى نفسه بل في هيكل تمويل المشترين السابقين.
دعم المطور يمكن أن يحمي السعر الرسمي ويخفي الخصم الحقيقي
في 2026 يميل عدد من المطورين إلى الحفاظ على سعر القائمة بدلاً من تخفيضه مباشرة. يتم تقديم القيمة للمشتري في صورة دعم فائدة، أو جدول دفع أطول، أو هدية، أو خصم محدد، أو تأجيل دفعة.
بالنسبة للتحليل الاستثماري يجب تحويل كل هذه المزايا إلى سعر نقدي فعلي. شقة معلنة بسعر 6 مليارات مع دعم مالي قيمته 300 مليون ليست اقتصادياً نفس صفقة 6 مليارات من دون دعم.
السوق الأولية والسوق الثانوية تتفاعلان بشكل مختلف مع الفائدة
| العنصر | السوق الأولية | السوق الثانوية |
|---|---|---|
| التمويل | يمكن للمطور ترتيب بنك ودعم فائدة | يعتمد أكثر على وضع البائع والمشتري |
| الخصم | قد يكون مخفياً في الحوافز | يظهر مباشرة في السعر المتفاوض عليه |
| ضغط البائع | يعتمد على تدفق نقد المطور | قد يكون مرتبطاً بقرض شخصي أو حاجة للسيولة |
| سرعة التفاوض | شروط أكثر معيارية | مرونة أكبر بين مالك ومشترٍ |
| حساسية النقد | أقل عندما توجد خطط دفع قوية | عالية؛ المشتري النقدي يحصل غالباً على قوة أكبر |
هانوي: عندما يلتقي السعر المرتفع مع الفائدة المرتفعة
في هانوي تجاوزت المبيعات في Q2 2026 عدد 5,800 شقة، لكنها مثلت 68% فقط من العرض الجديد. هذا أقل بكثير من فترات 2024–2025 التي كانت نسبة الامتصاص تتجاوز فيها 90% بصورة متكررة. كما سجل السوق الثانوية أول تعديل نزولي منذ أواخر 2022.
المشكلة الأساسية هي القدرة على تحمل السعر. عندما تكون أسعار الشقق الأولية مرتفعة جداً، تصبح حتى الزيادة الصغيرة في سعر الفائدة مؤثرة على القسط. لذلك يتجه السوق من «كل منتج جيد يُباع» إلى «المنتج الذي يستطيع المشتري تمويله ويبرر سعره هو الذي يُباع».
HCMC: قلة بعض المعروض الجديد لا تلغي حساسية التمويل
في HCMC كان المعروض الجديد من الشقق في Q2 فقط 850 وحدة، ما يوفر حماية نسبية لبعض المشروعات القانونية في المواقع القوية. لكن محدودية العرض لا تجعل كل سعر مقبولاً.
كلما ارتفع سعر الوحدة الإجمالي في المناطق المميزة، أصبحت قاعدة المشترين أكثر اعتماداً على الأسر ذات السيولة العالية أو المستثمرين منخفضي الدين. وبالتالي قد يكون المشروع نادراً لكنه بطيء التداول إذا تجاوز السعر قدرة المشتري المستهدف.
ما الذي يحدث عندما يضعف المشتري بالائتمان؟
عندما تنخفض قدرة المشترين الممولين بالقرض، السوق لا يتوقف فوراً. تحدث عادةً سلسلة من التعديلات: يزيد وقت اتخاذ القرار، يرتفع التفاوض، يطلق المطور حوافز، يبدأ بعض البائعين الثانويين بتخفيض السعر، ثم يتحول حجم أكبر من الصفقات نحو المشترين ذوي رأس المال الأقوى.
لذلك يجب قراءة السيولة من خلال الوقت والخصم وليس من السعر وحده.
عوامل تحدد سيولة الوحدة أكثر من اتجاه الفائدة وحده
- إجمالي سعر الصفقة: الوحدة ذات 4 مليارات لديها قاعدة تمويل مختلفة عن وحدة 12 ملياراً.
- نسبة المستخدم النهائي: الطلب الحقيقي أكثر مقاومة من المضاربة.
- الوضع القانوني: البنك والمشتري يفضلان المنتج القابل للتحقق.
- الإيجار: دخل حقيقي يساعد المستثمر على خدمة الدين ويخلق قيمة اقتصادية.
- مخزون المطور: كثرة المخزون تعني منافسة أكبر عند إعادة البيع.
- المعروض القادم: التسليمات الجديدة يمكن أن تضغط على القدرة على الخروج.
- حجم الوحدة: الشقق الصغيرة والمتوسطة عادةً تصل إلى قاعدة مشترين أوسع.
اختبار قدرة المشتري قبل شراء الاستثمار
| السؤال | إشارة صحية | إشارة خطر |
|---|---|---|
| من يستطيع شراء الوحدة؟ | مستخدم نهائي + مستثمر نقدي + مشترٍ ممول | مستثمر ممول فقط |
| ماذا يحدث عند فائدة 14%؟ | يبقى الطلب قابلاً للحياة | القسط يتجاوز قدرة الشريحة المستهدفة |
| هل يوجد إيجار حقيقي؟ | نعم ويمكن قياسه | مجرد توقع من المبيعات |
| هل لدى المطور مخزون كبير؟ | محدود | مراحل كثيرة قادمة |
| ما السعر النقدي الفعلي؟ | واضح بعد خصم الحوافز | السعر الحقيقي مخفي بين العروض |
| هل البيع يحتاج إلى موافقة ائتمان صعبة؟ | هناك أكثر من نوع مشترٍ | السوق يعتمد على تمويل بنكي مرتفع |
المستثمر الأجنبي: لا تفترض وجود قرض قبل الحصول على موافقة
المشتري الأجنبي يجب أن يكون أكثر تحفظاً. شروط الإقراض تختلف بين البنوك وبحسب الإقامة، والدخل، والضمان، والمنتج. لذلك من غير الحكيم بناء نموذج شراء أو خروج يفترض تلقائياً أن التمويل المحلي سيكون متاحاً.
منهج أكثر أماناً هو اعتبار الوحدة قابلة للاستثمار حتى في سيناريو نقدي أو منخفض الدين، ثم اعتبار أي تمويل متاح ميزة إضافية بعد تأكيده كتابياً من البنك.
منهج Viet Property Scout
- Find: ابحث عن منتج يستطيع أكثر من نوع من المشترين تمويله، وليس فقط المنتج الأكثر شهرة.
- Verify: تحقق من سعر النقد الفعلي، وبرامج البنك، وتاريخ انتهاء الفائدة الترويجية، والإيجار، والوضع القانوني والمخزون المنافس.
- Invest: اختبر الصفقة عند فائدة أعلى، ومدة بيع أطول، وخصم ثانوي قبل أن تعتمد على سيناريو صعود السعر.
ثلاثة سيناريوهات للسيولة
سيناريو الفائدة المنخفضة: يتوسع المشتري الممول، ويزيد استخدام الرافعة المالية، وترتفع سرعة امتصاص المشروعات الجديدة. يجب الحذر من أن هذا قد يرفع الأسعار أسرع من الدخل.
سيناريو الفائدة المرتفعة المستقرة: يتحول السوق نحو مستخدم حقيقي، ووحدة أصغر، وسعر إجمالي أكثر انضباطاً ومشترٍ منخفض المديونية.
سيناريو ارتفاع إضافي في الفائدة: يتزايد ضغط إعادة البيع على المستثمر الممول، بينما تتحسن قوة التفاوض للمشتري النقدي.
أسئلة شائعة
هل ارتفاع الفائدة يعني أن أسعار العقارات ستنخفض بالتأكيد؟
لا. يمكن للأسعار أن تبقى مرتفعة بينما تنخفض المعاملات ويطول وقت البيع. السعر والسيولة ليسا الشيء نفسه.
هل المشتري النقدي دائماً في وضع أفضل؟
من ناحية التفاوض والسرعة غالباً نعم، لكنه لا يزال معرضاً لمخاطر السعر والقانون وضعف إعادة البيع.
هل فائدة المطور 0% تعني أن التمويل مجاني؟
فقط خلال الفترة والشروط المحددة. يجب حساب ما يحدث بعد انتهاء الدعم وتحويل الحوافز إلى تكلفة اقتصادية حقيقية.
ما الذي يجعل الشقة أكثر مقاومة للفائدة؟
سعر إجمالي معقول، طلب حقيقي للسكن، إيجار قابل للقياس، وضع قانوني واضح، نسبة دين منخفضة وقاعدة مشترين واسعة.
الخلاصة
سيولة العقار في فيتنام عام 2026 لا يحددها اتجاه السعر وحده. الفائدة تحدد تكلفة المال، والائتمان يحدد حجم المشترين القادرين على تنفيذ الصفقة، والنقد يحدد من يملك قوة التفاوض عندما ينسحب المقترضون الأكثر حساسية.
العقار الأكثر سيولة ليس بالضرورة الأرخص أو الأغلى، بل الأصل الذي يستطيع أن يجذب مستخدماً حقيقياً ومستثمراً ومشترياً ممولاً أو منخفض الدين في أكثر من سيناريو. عندما يكون إجمالي السعر قابلاً للتمويل، والإيجار حقيقياً، والقانون نظيفاً، ومخزون المنافسين مضبوطاً، تصبح السيولة أقل اعتماداً على انخفاض الفائدة وأكثر اعتماداً على جودة الأصل نفسه.